


Marathon Petroleum Corp(MPC)股票11月12日盤中上漲3.41%:關鍵驅動因素揭曉


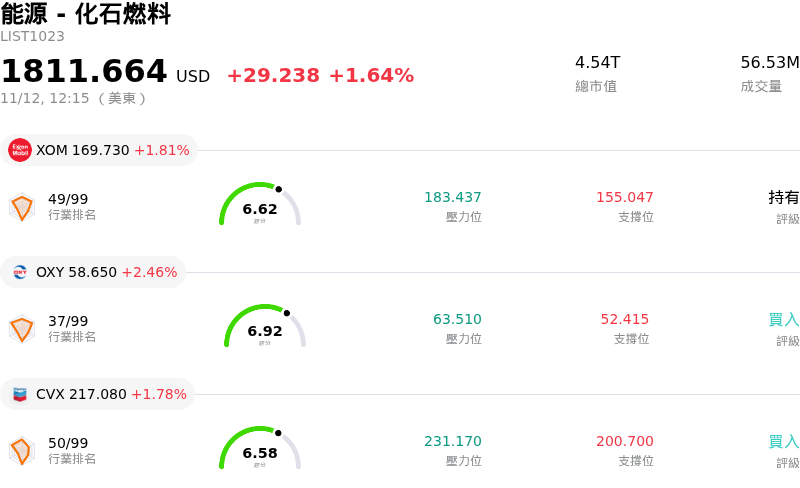
Marathon Petroleum Corp (MPC) 盤中上漲3.41%,所屬行業能源 - 化石燃料上漲1.64%,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 上漲 1.81%;Occidental Petroleum Corp (OXY) 上漲 2.52%;雪佛龍 (CVX) 上漲 1.78%。
今日是什么導致了Marathon Petroleum Corp(MPC)股價上漲?
馬拉松石油(Marathon Petroleum)今日展現強勁的上行動能,主要受到下游裂解價差回升以及煉油類股利多情緒的推動。區域成品油價格走強(特別是蒸餾油與汽油),擴大了國內主要煉油樞紐的裂解利潤。隨著季節性煉油廠檢修週期步入尾聲,加上庫存報告顯示成品油庫存較預期吃緊,市場參與者對具備龐大營運規模、且在沿海及中陸地區擁有高吞吐產能的下游營運商給予正面回應。
支撐這項營運優勢的,是馬拉松石油具競爭力的原油採購佈局。有利的進料原料價差,特別是加拿大重原油與美國國內內陸原油相對於國際基準油價的價格優勢,持續降低該公司高度複雜煉油系統的投入成本。此外,其中游子公司 MPLX 穩定的配息與營運韌性,提供了充沛的防禦性現金流緩衝,使馬拉松石油有別於更偏純週期性的煉油同業。即使在總體經濟多空交錯的環境下,這種多元的現金創造能力仍能強化投資人信心。
資本配置同樣是吸引法人買盤的關鍵支柱。馬拉松石油建立了能源類股中最積極且對股東最友善的資本回報計畫之一,持續將超額自由現金流投入大規模股票回購。流通在外股數的持續減少,實質提升了每股獲利能力與現金回報指標,為其股價創造了持續性的結構性需求。機構資產管理業者通常會利用利潤率具韌性的時期,加碼布局具備良好資產負債表紀律的優質煉油廠。
能源基礎設施的良好總體環境,加上證券分析師對該產業的正面評價,進一步推升了交易熱度。隨著進入冬季貨運與取暖需求高峰期,成品油需求依然穩健,市場對其持續創造現金流的預期依舊居高不下。儘管原油價格波動與全球煉油產能擴增構成中期考量因素,但馬拉松石油領先業界的營運效率、深度的物流整合以及嚴謹的資本管理,使其處於有利地位,能掌握豐厚利潤並帶來強勁的風險調整後回報。
Marathon Petroleum Corp(MPC)技術分析
Marathon Petroleum Corp (MPC) 技術面來看,MACD(12,26,9)數值-10.045,處於賣出狀態,RSI數值48.407處於中性狀態,Williams%R數值56.010處於賣出狀態,請注意關注。
Marathon Petroleum Corp(MPC)媒體輿情
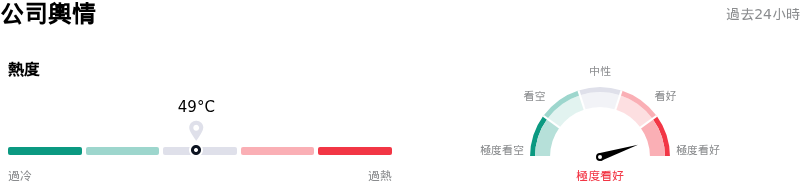
Marathon Petroleum Corp (MPC) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Marathon Petroleum Corp(MPC)基本面分析
Marathon Petroleum Corp (MPC) 處於能源 - 化石燃料行業,最新年度營業收入$133.43B,處於行業6,淨利潤$4.04B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$443.27,最高價為$564.00,最低價為$186.93。
關於Marathon Petroleum Corp(MPC)的更多詳情
公司特定風險:
- 聯邦燃料出口限制威脅:針對抑制國內燃料通膨而可能祭出聯邦限制措施、甚至全面禁止美國柴油出口的政策討論,為馬拉松石油帶來嚴峻的監管風險,直接威脅其高利潤的蒸餾油出口套利空間。
- 裂解價差正常化與原料價差收斂:機構研究指出,折價原油原料優勢與處於高峰的蒸餾油裂解價差已充分反映在價格中,隨著全球煉油產能重新平衡,煉油利差極易面臨大幅收斂的風險。
- 估值過度擴張與柴油需求破壞:在包括傑富瑞 (Jefferies) 等券商相繼調降評等後,分析師警告,偏高的估值倍數幾乎沒有容錯空間,特別是柴油成本居高不下,恐將引發貨運及工業卡車運輸領域的需求破壞。
- 處分煉油廠導致營運產能縮減:市場對已公布以 42 億美元出售兩座煉油廠協議的審視,帶來了長期執行風險,因為在結構上移除這些加工資產將永久降低總吞吐產能,並壓縮未來營運現金流產生的基礎。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







