


Moderna Inc(MRNA)股票11月10日盤中下跌4.50%:釋放什麼訊號?


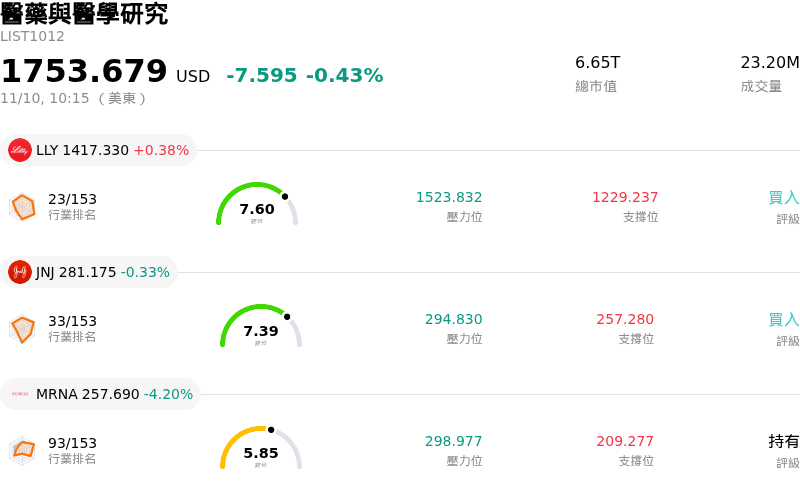
Moderna Inc (MRNA) 盤中下跌4.50%,所屬行業醫藥與醫學研究下跌0.43%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 0.38%;嬌生 (JNJ) 下跌 0.33%;Moderna Inc (MRNA) 下跌 4.20%。
今日是什么導致了Moderna Inc(MRNA)股價下跌?
莫德納 (Moderna) 股價在今日盤中面臨顯著下行壓力,主因在競爭阻力持續存在的情況下,投資人持續重新評估該公司核心呼吸道產品線的商業化前景。打擊市場情緒的主要因素,源於外界對其新推出疫苗的商業推廣及市占率成長軌跡抱持高度懷疑,尤其是在成人呼吸道融合病毒 (RSV) 與常態化 COVID-19 市場方面。面對老牌製藥同業的激烈競爭,機構市場參與者開始質疑當前的疫苗接種普及率是否足以彌補既有追加劑銷售結構性回歸常態的缺口,導致整個生技板塊的投資佈局趨於謹慎。
加劇營收不確定性的,是市場對該公司資本配置及其邁向營運獲利途徑的持續審視。儘管管理團隊已全力精簡研發支出,但莫德納龐大臨床管線的高資本密集特性,仍是機構投資人爭議的核心焦點。隨著關鍵後期腫瘤學研發計畫(包括與默沙東 (Merck) 合作開發的個別化新抗原療法)需要持續的臨床投入,市場參與者對非腫瘤管線催化劑的任何潛在時程延長或延誤皆格外敏感。在當前總體經濟環境下,確保現金儲備可支撐時間已成為首要任務,而在缺乏即時商業化收入彌補的情況下,高昂的研發費用持續壓抑其估值乘數。
從更廣泛的市場角度來看,醫療保健與生技板塊內避險情緒升溫,進一步加劇了今日的跌勢。華爾街分析師對處於技術平台階段的生技製藥股維持審慎篩選的立場,近期發布的報告亦反映出對中期營收預測的下修以及更為保守的目標估值乘數。機構投資組合經理人似乎正將資金部位從處於轉型期的疫苗製造商,輪動至具備防禦性現金流的多角化大型生技製藥資產。在莫德納為其下一波非呼吸道研發資產提供決定性的臨床驗證,或展現出商業化疫苗利潤率回穩之前,該股可能仍容易受到盤中情緒波動與整體市場震盪的衝擊。
Moderna Inc(MRNA)技術分析
Moderna Inc (MRNA) 技術面來看,MACD(12,26,9)數值5.017,處於買入狀態,RSI數值62.305處於中性狀態,Williams%R數值22.820處於買入狀態,請注意關注。
Moderna Inc(MRNA)媒體輿情
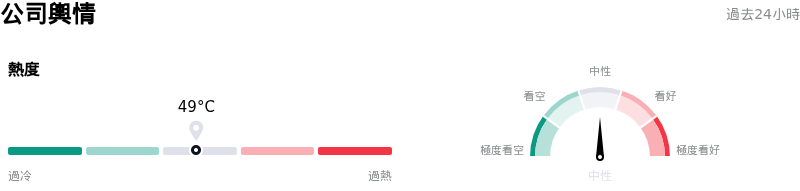
Moderna Inc (MRNA) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Moderna Inc(MRNA)基本面分析
Moderna Inc (MRNA) 處於醫藥與醫學研究行業,最新年度營業收入$1.94B,處於行業39,淨利潤$-2.82B,處於行業195。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$143.15,最高價為$251.00,最低價為$45.00。
關於Moderna Inc(MRNA)的更多詳情
公司特定風險:
- 估值嚴重脫節與不切實際的商業化目標:在第三季財報公布後股價反彈至 52 週新高,以及今年以來出現難以持續的漲勢後,機構分析師指出,目前的估值倍數已從根本上脫離近期現金流,需要預估達 130 億美元的腫瘤業務年營收才能支撐當前市場定價——該數字約比市場共識的商業化模型高出七倍。
- 營收品質脆弱,過度依賴海外不穩定的 COVID-19 合約:第三季意外實現淨利,主要是受到各國政府採購 COVID-19 疫苗交付時程的過度推動,而非經常性的自發商業採用,這使莫德納在接下來幾季面臨嚴峻的營收斷崖風險,因為地方性流行呼吸道疫苗的基礎需求正持續呈現結構性長期下滑。
- 儘管大幅削減研發支出,現金損益平衡時程仍延後:管理層實現短期單季獲利,主要歸功於研發支出年減 27%,並將全年研發支出財測下調至 27 億美元;然而,該公司的 10-Q 申報文件證實,可持續的現金成本損益平衡預計要到 2028 年才能實現,這表明隨著產品線臨床試驗擴大,公司仍容易面臨營運現金消耗的風險。
- 主力腫瘤產品線商業化時程延宕數年:儘管市場情緒高度聚焦於個人化癌症疫苗 intismeran 的第三期黑色素瘤試驗數據,但向 FDA 提交正式申請的目標仍被延後至 2026 年底,監管審查決定則可能延至 2027 年,這使得莫德納在實現商業變現之前,若出現監管延遲、製造障礙或具競爭力的組合療法,將面臨估值大幅回檔的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








