


Arm Holdings PLC(ARM)股票11月6日盤中上漲3.79%:原因全解讀


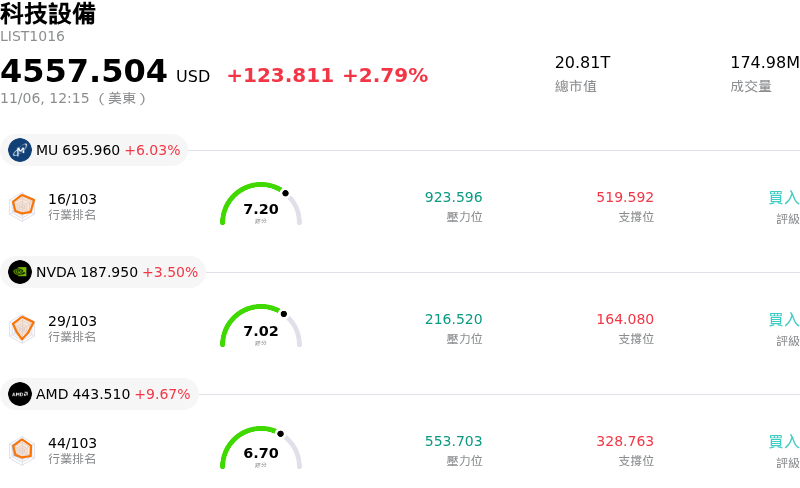
Arm Holdings PLC (ARM) 盤中上漲3.79%,所屬行業科技設備上漲2.79%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 5.98%;NVIDIA Corp (NVDA) 上漲 3.57%;Advanced Micro Devices Inc (AMD) 上漲 9.82%。
今日是什么導致了Arm Holdings PLC(ARM)股價上漲?
安謀 (Arm Holdings) 展現穩健的上揚動能,主要由於機構投資人消化該公司最新季度財報,並擺脫了先前對未來財測指引的擔憂。其基本面的主要支撐來自超越華爾街預期的營收與獲利表現,而這得益於矽智財 (IP) 授權業務的強勁動能。在消化近期保守預測所帶來的初期波動後,市場參與者重新將焦點轉向該公司在人工智慧 (AI) 與雲端運算領域加速變現的進展。
推動樂觀情緒的核心催化劑,是 Arm 架構在企業資料中心與生成式 AI 基礎設施中的快速結構性擴張。隨著主要科技客戶擴大長期承諾以取得先進設計組合,授權營收展現了強勁成長。同時,資料中心權利金收入動能強勁,反映出該架構在頂尖超大規模雲端供應商中的伺服器部署市佔率攀升,並進一步深化整合至高效能平台中,包括亞馬遜與輝達 (Nvidia) 的客製化晶片專案。管理階層表示專有先進運算晶片擁有強勁的商業動能與多年期採購訂單,為投資人提供了更清晰的中期營收能見度,支持了市場對營收持續加速成長的預期。
在財報公布後的賣壓過後,分析師正面的評價以及機構法人的逢低買盤進一步放大了這波反彈。儘管智慧型手機權利金表現相對疲軟,加上較為保守的單季財測區間起初引發了謹慎情緒,但華爾街迅速體認到,轉向高權利金架構版本的長期結構性趨勢以及持續擴大的資料中心版圖,其影響遠超過行動通訊領域的週期性逆風。營業利益率的擴大以及 AI 運算需求帶來的持續長期順風,重新鞏固了市場對安謀溢價估值的信心,帶動整個交易時段出現廣泛的買盤敲進。
Arm Holdings PLC(ARM)技術分析
Arm Holdings PLC (ARM) 技術面來看,MACD(12,26,9)數值-8.955,處於賣出狀態,RSI數值30.322處於中性狀態,Williams%R數值86.783處於超賣狀態,請注意關注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 處於科技設備行業,最新年度營業收入$4.92B,處於行業24,淨利潤$904.00M,處於行業18。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Arm Holdings PLC(ARM)的更多詳情
公司特定風險:
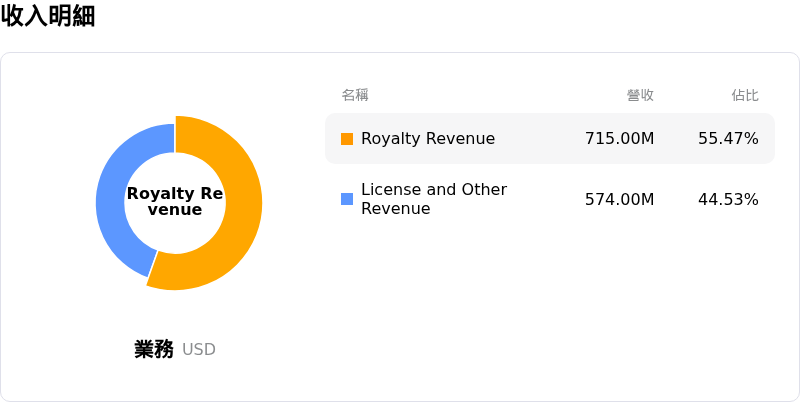
- 權利金收入成長放緩與行動通訊市場拖累:在最新公布的季度財報中,受高昂記憶體成本與智慧型手機需求持續疲軟影響,權利金收入意外季減 6.3%,僅較去年同期成長 8% 至 6.7 億美元,不僅低於機構法人預期的約 7.21 億美元,更創下八個季度以來的最慢增幅。
- 未來財測平淡與營益率面臨壓縮:第三財季營收財測為 15.4 億美元、調整後 EPS 財測為 0.56 美元,僅勉強符合華爾街共識預期(15.3 億美元與 0.55 美元),未能滿足市場過高的成長預期;同時,預估調整後營業費用激增至 8.25 億美元,引發利潤率壓縮疑慮,導致分析師紛紛下調目標價。
- 高通架構授權訴訟陰霾揮之不去:機構分析師指出,與重要客戶高通(Qualcomm)懸而未決的高額授權與權利金爭端為重大風險因素,任何暫停支付權利金的潛在情況或不利的法院判決,都將嚴重損害 Arm 經常性授權與權利金現金流的核心支柱。
- 軟銀保證金貸款槓桿與估值倍數壓縮風險:該股偏高的估值倍數使其極易受到機構法人降低風險部位的衝擊;而大股東軟銀(SoftBank)以其 Arm 持股作為擔保取得 250 億美元保證金貸款,更進一步放大了此一影響,在該類股持續回檔期間,將帶來結構性的抵押品清算風險,並加劇股價波動的敏感度。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








