


Taiwan Semiconductor Manufacturing Co Ltd(TSM)股票11月6日開盤上漲7.51%:關鍵驅動因素揭曉


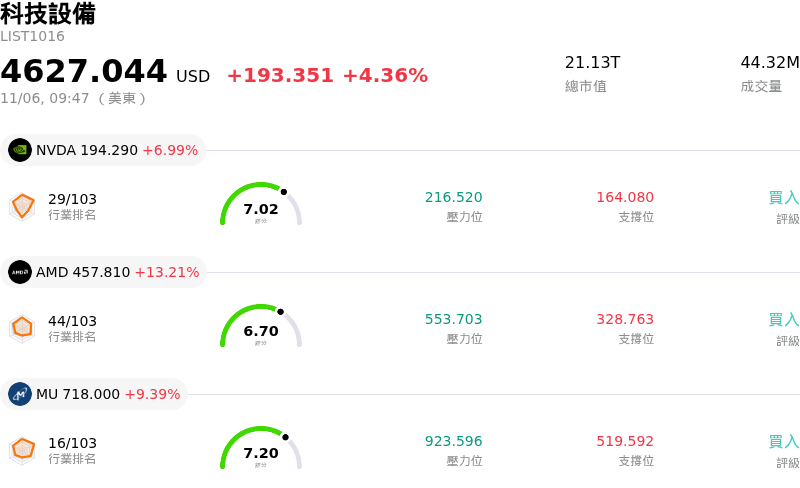
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 開盤上漲7.51%,所屬行業科技設備上漲4.36%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 6.71%;Advanced Micro Devices Inc (AMD) 上漲 12.54%;Micron Technology Inc (MU) 上漲 9.69%。
今日是什么導致了Taiwan Semiconductor Manufacturing Co Ltd(TSM)股價上漲?
台積電今日展現強勁的上漲動能,主要受高效能運算(HPC)與人工智慧(AI)基礎設施需求加速成長所推動。產業最新動態與供應鏈通路訪查持續顯示,一線超大規模雲端業者與無晶圓廠 IC 設計客戶的訂單承諾維持強勁。此一持續暢旺的需求,強化了台積電在先進尖端製程節點上無與倫比的定價優勢,特別是 3 奈米及即將推出的 2 奈米平台。隨著全球科技巨頭維持針對生成式 AI 工作負載的積極資本支出預算,台積電依然是半導體擴張週期中最關鍵的核心受惠者。
先進封裝產能進展加速,特別是 CoWoS(Chip-on-Wafer-on-Substrate)產能的擴充,進一步激勵了市場情緒。隨著新投產的封裝廠產能陸續開出,先前限制尖端運算加速器出貨的供應瓶頸已逐步消除。此外,主力產線良率的持續改善,再度鞏固了機構投資人對該公司結構性毛利率表現的信心,有效抵消了市場對於海外晶圓廠擴建帶來營運折舊成本攀升的疑慮。
法人機構布局與總體經濟利多亦在盤中提供實質支撐。全球利率預期普遍趨向寬鬆以及風險偏好改善,促使資金積極輪動回流至具備防禦性現金流與明確多年成長前景的半導體龍頭。分析師以綜合平均售價(ASP)走高及晶圓產能利用率維持高檔為由,持續調升其中期獲利預期。儘管長期地緣政治變數仍是持續存在的結構性考量,但台積電無可取代的製造護城河,以及推動全球運算架構發展的關鍵角色,持續吸引法人資金果斷買進。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)技術分析
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 技術面來看,MACD(12,26,9)數值-12.014,處於賣出狀態,RSI數值37.993處於中性狀態,Williams%R數值67.812處於賣出狀態,請注意關注。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)基本面分析
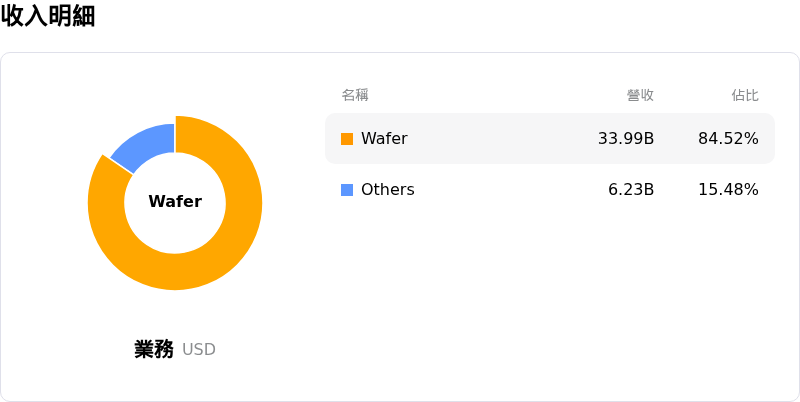
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 處於科技設備行業,最新年度營業收入$122.22B,處於行業3,淨利潤$55.12B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$574.04,最高價為$715.86,最低價為$440.00。
關於Taiwan Semiconductor Manufacturing Co Ltd(TSM)的更多詳情
公司特定風險:
- 下游 AI 基礎設施許可與需求不確定性:針對美國區域電網與資料中心興建計畫日益嚴格的監管審查及政治阻力,恐將推遲超大規模雲端業者的專案時程,引發機構投資人擔憂設施佈建放緩將削弱台積電先進邏輯製程節點與 CoWoS 先進封裝產能的近期訂單動能。
- 第四季營收季增門檻要求嚴苛:市場對即將公布的月營收數據高度敏感,因台積電必須達成 523 億至 543 億美元的積極第四季財測目標(營收季增約 14.1%);若月營收顯現任何出貨放緩跡象,該股將極易面臨估值壓縮。
- 法規遵循與出口轉移責任:針對先進 AI 晶片移轉日益加劇的跨境貿易限制與監管執法,增加了稽核成本與法律風險,加劇了因大中華區客戶出貨受限而導致營運中斷、罰款或營收損失的風險。
- 海外製造擴張帶來的結構性利潤率稀釋:對海外晶圓廠(特別是亞利桑那州擴建計畫)的龐大資本支出承諾,面臨相較於台灣本土晶圓廠持續偏高的營運成本溢價;隨著海外較高的折舊與水電等公用事業費用開始反映在損益表上,恐將對結構性毛利率造成稀釋威脅。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








