


艾伯維(ABBV)股票11月4日收盤上漲3.09%:真相來了


艾伯維 (ABBV) 收盤上漲3.09%,所屬行業醫藥與醫學研究上漲2.86%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 0.59%;嬌生 (JNJ) 上漲 3.81%;艾伯維 (ABBV) 上漲 3.09%。
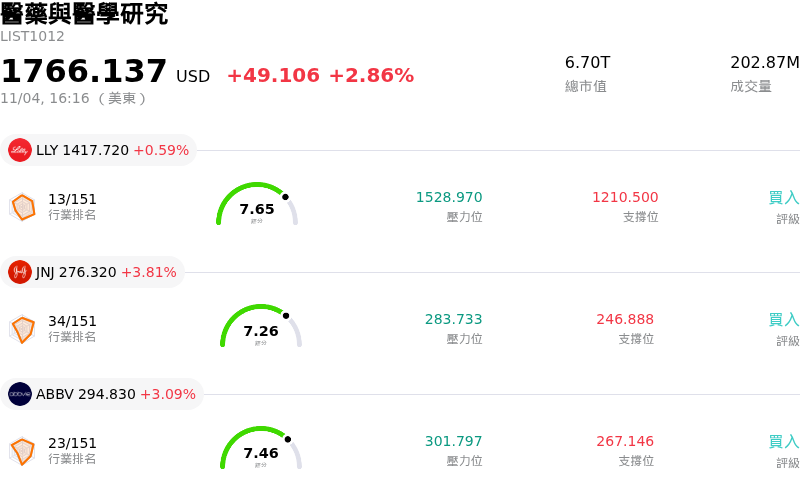
今日是什么導致了艾伯維(ABBV)股價上漲?
隨著市場參與者對一連串積極的基本面進展與分析師的上調樂觀預估作出反應,艾伯維 (AbbVie) 展現出強勁的上行動力,同時伴隨著盤中波動加劇。推升買盤興趣的主要催化劑是該公司強勁的季度財務表現,其營收與經調整後每股盈餘 (EPS) 均輕鬆超越華爾街共識。管理層隨後上調全年盈餘與營收展望,進一步鞏固了投資人對公司長期成長軌跡的信心。
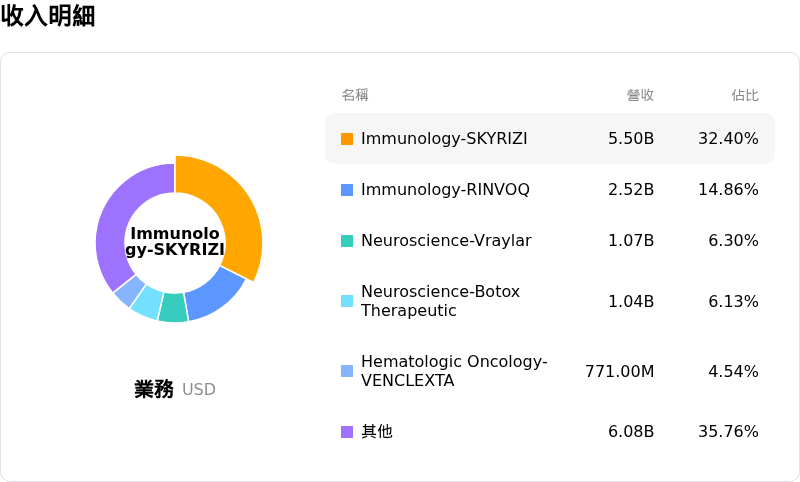
支撐法人機構情緒的核心支柱,是艾伯維主要成長引擎 Skyrizi 與 Rinvoq 卓越的商業化進展。這兩種療法均實現強勁的雙位數銷售成長,證明後修美樂 (Humira) 時期的營收過渡已成功實現。關鍵的監管里程碑也進一步鞏固了其免疫學產品組合,包括 Skyrizi 獲准擴大用於克隆氏症的適應症。此外,在 Vraylar 與 Qulipta 的穩健成長帶領下,神經科學產品組合繼續展現強勁的營運實力。
除了核心盈餘外,戰略業務拓展活動也為艾伯維的長期研發管線增添了額外的上行潛力。該公司最近與 Brise Pharmaceuticals 達成全球授權協議,以開發下一代偏頭痛候選藥物,同時透過收購持續推進戰略管線補充。資本配置對投資人而言同樣具備吸引力,管理層宣布再次提高季度股利,進一步強化對股東回報的承諾,並凸顯出強韌的現金流創造能力。
在公布季度財報與更新展望後,多家華爾街主要機構調升了該股的目標價,反映出對管理層執行力的高度信心。在整體市場重新平衡之際,法人機構的投資組合調整以及資金輪動至防禦性醫療保健龍頭,也為市場樂觀情緒提供了支撐。儘管盤中波動反映了近期上漲後的短暫獲利賣壓與估值調整,但在穩健的基本面與治療領域市場領導地位的支撐下,整體發展軌跡依然穩固。
艾伯維(ABBV)技術分析
艾伯維 (ABBV) 技術面來看,MACD(12,26,9)數值-0.124,處於中性狀態,RSI數值66.147處於中性狀態,Williams%R數值18.862處於超買狀態,請注意關注。
艾伯維(ABBV)基本面分析
艾伯維 (ABBV) 處於醫藥與醫學研究行業,最新年度營業收入$61.16B,處於行業7,淨利潤$4.19B,處於行業15。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$295.00,最高價為$350.00,最低價為$197.05。
關於艾伯維(ABBV)的更多詳情
公司特定風險:
- 第四季獲利展望低於市場預期: 儘管艾伯維 (AbbVie) 公布第三季獲利優於預期,但該公司發布的第四季調整後每股盈餘 (EPS) 展望為 3.83 美元至 3.87 美元,低於華爾街市場預期的 3.89 美元;此一較為疲軟的近期展望引發獲利了結賣壓與下行壓力,導致股價從歷史高點回落。
- 關鍵免疫學產品營收高度集中: 由於生物相似藥持續侵蝕市場,Humira 營收年減 31.2%,目前近半數的總淨營收 (48.7%) 完全依賴 Skyrizi 和 Rinvoq,這加劇了整體營收對這兩款核心替代藥物潛在價格壓力、專利挑戰或商業逆風的脆弱性。
- 政府價格談判拖累腫瘤學營收: 第三季腫瘤學營收年增率停滯在僅 0.8%,主因是在《通膨削減法案》實施美國聯邦醫療保險 (Medicare) 最高公平價格上限後,Imbruvica 銷售額大減 26.1% 帶來嚴重拖累,顯現出主要傳統主力產品面臨直接的監管風險。
- 估值倍數偏高與重度債務負擔: 華爾街分析師指出,偏高的估值(交易價格超過 GAAP TTM EPS 的 49 倍)加上龐大的債務負擔(708 億美元債務加上近期為收購發行的 100 億美元公司債),導致股東權益呈負值 (-59 億美元),帶來下行脆弱性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







