


家得寶(HD)股票11月4日盤中上漲3.32%:關鍵驅動因素揭曉


家得寶 (HD) 盤中上漲3.32%,所屬行業零售商上漲5.82%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Amazon.com Inc (AMZN) 上漲 7.74%;家得寶 (HD) 上漲 3.33%;Carvana Co (CVNA) 上漲 7.60%。
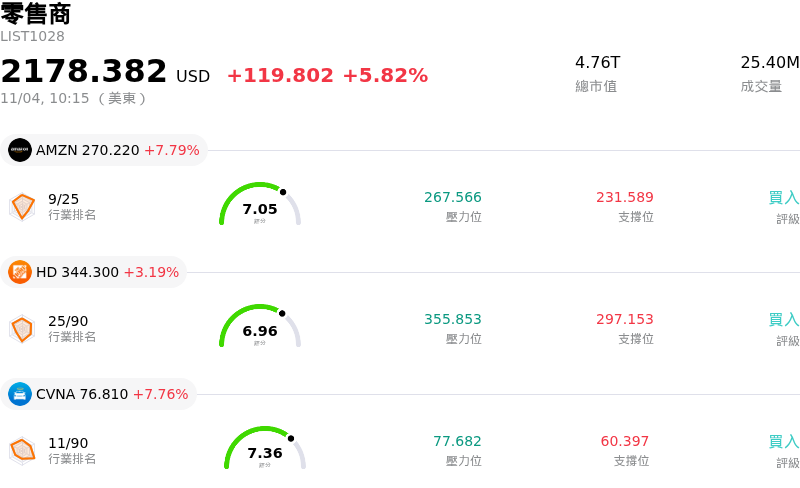
今日是什么導致了家得寶(HD)股價上漲?
家得寶股價的強勢走勢反映出市場資金正擴大輪動至對利率敏感的非必需消費類股。央行貨幣政策預期的轉變以及公債殖利率趨穩,為總體經濟情緒提供支撐。鑑於家得寶對房貸利率趨勢與房市流動性具有直接敏感度,借貸成本的任何暫時減輕,皆能提振投資人對房屋過戶與裝修支出的信心,進而驅動資金重新流入零售業龍頭標的。
市場參與者也在該公司即將公布第三季財報前積極布局。儘管房市環境疲軟,但管理層專注於營運執行力、成本控制與維持市占率,為投資人的樂觀情緒奠定基礎。早期推出的節慶促銷方案與黑色星期五購物活動,提供了額外的近期營收能見度,並支持了季節性商品的消費人流可緩衝大額非必需裝修專案需求放緩的預期。
機構投資組合的調整進一步支撐了交易活絡度,主因大型資產管理公司將資金配置轉向高品質且配息的市場龍頭。在整體 DIY(自己動手做)消費者傾向謹慎之際,家得寶對專業承包商業務的策略焦點,持續成為穩定銷售量的關鍵支柱。同時,盤中股價波動凸顯出利用正面動能卡位的短期技術面買家,與在持續存在的總體經濟逆風下權衡基本面估值倍數的謹慎投資人之間,正進行著一場持續的拉鋸戰。
家得寶(HD)技術分析
家得寶 (HD) 技術面來看,MACD(12,26,9)數值6.879,處於買入狀態,RSI數值70.752處於買入狀態,Williams%R數值14.874處於超買狀態,請注意關注。
家得寶(HD)基本面分析
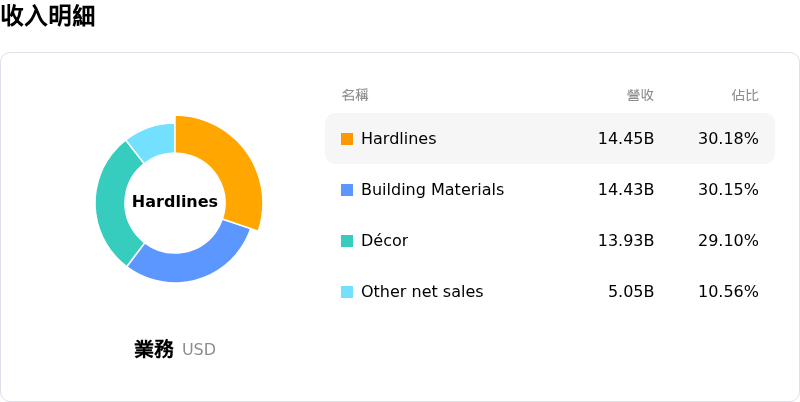
近一月多位分析師給出公司評級為買入。目標價預測平均價為$372.86,最高價為$425.00,最低價為$255.00。
關於家得寶(HD)的更多詳情
公司特定風險:
- 總體經濟對房市的拖累與裝修計畫延遲: 持續偏高的房貸利率繼續壓抑美國成屋銷售與房市週轉率,導致消費者延後高單價的可選裝修計畫,並壓抑主要 DIY 產品類別的銷量成長。
- 毛利率收縮與併購帶來的業務結構壓力: 透過併購 SRS Distribution 等公司戰略性擴展批發供應業務,加劇了低毛利業務佔比提升的壓力,再加上持續產生的供應鏈費用,使管理層預測第三季毛利率將下滑 50 至 60 個基點。
- 轉向專業客戶市場的執行與毛利率稀釋風險: 公司積極轉型以爭取大型專業承包商與商業建築商,增加了營運複雜度與整合風險,進而引發機構分析師對潛在毛利率稀釋與長期獲利波動的疑慮。
- 估值倍數偏高與產業板塊資金調整: 目前該股前瞻本益比約為 22.7 倍,PEG 比率為 2.43——相較於零售批發產業的歷史平均水準存在溢價——這使該股在即將發布第三季財報前,容易受到法人機構盤中獲利了結與板塊輪動的衝擊。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







