


Amazon.com Inc(AMZN)股票11月4日開盤上漲7.24%:背後推手曝光


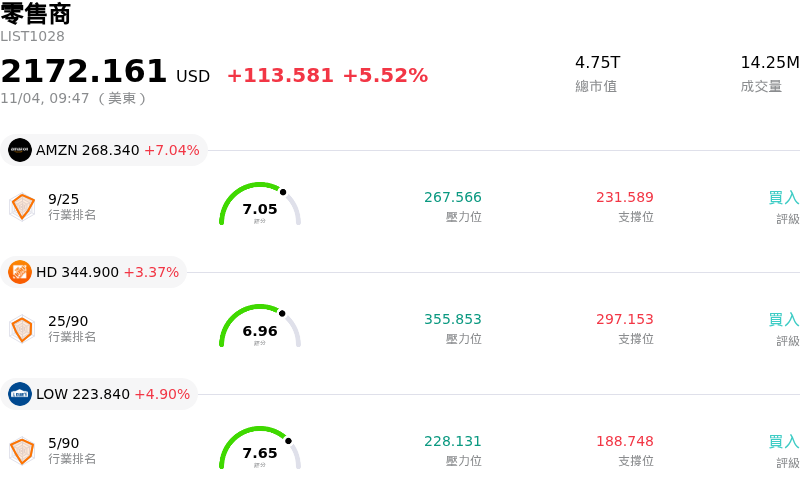
Amazon.com Inc (AMZN) 開盤上漲7.24%,所屬行業零售商上漲5.52%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Amazon.com Inc (AMZN) 上漲 7.24%;家得寶 (HD) 上漲 4.43%;Lowe's Companies Inc (LOW) 上漲 5.44%。
今日是什么導致了Amazon.com Inc(AMZN)股價上漲?
亞馬遜股價出現大幅上漲,主因市場在全面重新評估該公司第三季財報與人工智慧策略後,市場情緒轉趨明顯樂觀。儘管財報公布初期的波動反映出投資人對巨額資本支出與近期自由現金流指標的審視,但市場參與者很快將焦點轉向 Amazon Web Services (AWS) 的潛在強勁實力。在企業對雲端運算產能與生成式 AI 工作負載需求強勁湧現的推動下,AWS 展現出顯著的成長加速。整體合併營運創下歷史新高的營業利益率,更進一步向機構投資人保證,積極的基礎建設投資正轉化為高毛利的營收擴張。
管理階層的發言提供了顯著的長期能見度,進一步加溫了投資人的熱情。執行長 Andy Jassy 強調,在高達 5,780 億美元的龐大已簽約在手訂單支持下,今年 AWS 的產能已基本上售罄。此外,該公司預測未來幾年雲端部門將保持 40% 以上的強勁成長,將 AWS 塑造成一個持續擴張的兆美元級長期成長引擎。企業快速採用亞馬遜的自研晶片與 Bedrock 等 AI 管理工具,證實客戶向亞馬遜生態系統的遷移正帶來跨多年的商業承諾。
華爾街分析師一連串的正面動作為該股提供了額外的動能。各大投資研究機構紛紛調升其評等並提高目標價,理由包括多年期的雲端成長加速、零售物流效率改善,以及廣告營收趨於穩定。分析師強調,來自巨額資料中心資本支出的短期財務逆風,是為了確保在 AI 基礎建設中取得領先市佔率所必需的投資,這進一步鞏固了機構法人對長期資本報酬率的信心。
總體經濟因素也在推升股價方面發揮了建設性作用。美國期中選舉結束後,政治與經濟不確定性大幅降低,引發主要股票指數出現全面性反彈。隨著廣泛的風險偏好回升,超大型科技龍頭股受益於大量法人資金流入,提供總體經濟順風,進一步支撐了該股的強勁表現。
Amazon.com Inc(AMZN)技術分析
Amazon.com Inc (AMZN) 技術面來看,MACD(12,26,9)數值1.097,處於中性狀態,RSI數值61.364處於中性狀態,Williams%R數值2.501處於超買狀態,請注意關注。
Amazon.com Inc(AMZN)媒體輿情
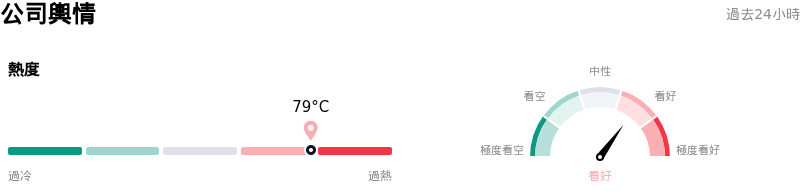
Amazon.com Inc (AMZN) 公司輿情熱度來看,當前熱度79,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Amazon.com Inc(AMZN)基本面分析
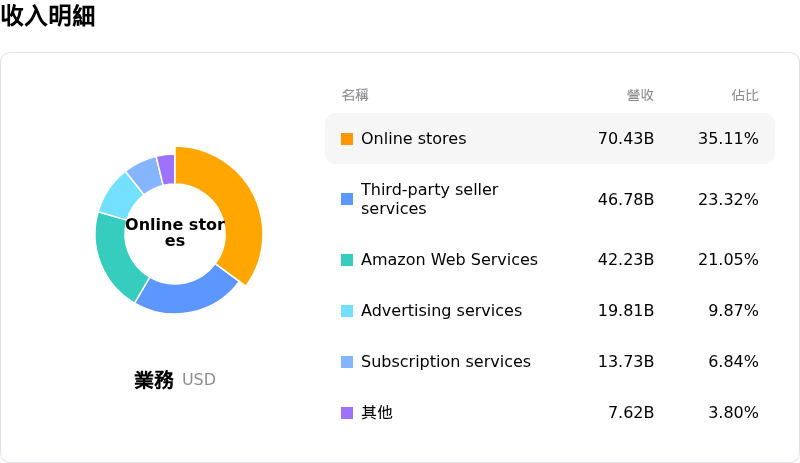
Amazon.com Inc (AMZN) 處於零售商行業,最新年度營業收入$716.92B,處於行業1,淨利潤$77.67B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$322.91,最高價為$405.00,最低價為$207.00。
關於Amazon.com Inc(AMZN)的更多詳情
公司特定風險:
- 自由現金流惡化與激進的資本支出擴張: 由於單季不動產與設備採購金額達 772.6 億美元以擴建 AI 基礎設施,過去 12 個月自由現金流轉為淨流出 424 億美元。管理層重申 2026 年資本支出目標接近 2,200 億美元,分析師預測 2027 年將超過 3,000 億美元,引發法人投資人對現金流轉化延遲的疑慮。
- 第三季營收未達預期且假期季度展望疲弱: 受核心零售業務大幅放緩拖累(線上商店銷售額僅成長 2%),第三季營收 2,019.4 億美元及每股盈餘 (EPS) 1.89 美元均未達華爾街預期。管理層公布的第四季營收展望為 2,400 億至 2,470 億美元,中位數落在重要假期購物季來臨前分析師共識預測的低端,進一步加劇市場對成長動能的疑慮。
- 廣告營收拖累與 AI 顛覆威脅: 亞馬遜 (Amazon) 高毛利的廣告業務未達單季市場共識預測,且廣告競價定價持續面臨監管挑戰,引發市場疑慮。此外,分析師指出,新型生成式 AI 購物代理可能繞過傳統的贊助搜尋商品列表,帶來結構性下行風險。
- 債務負擔暴增與利息費用激增: 為資助伺服器與資料中心的快速擴張,長期債務在 2026 年翻倍至 1,731 億美元。積極的發債舉措推升單季利息費用從一年前的 5.38 億美元暴增至 16.91 億美元,壓縮整體利潤率,並消除了近期進行股票買回的能力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







