


寶潔(PG)股票10月22日盤中上漲5.19%:投資者必看的核心資訊



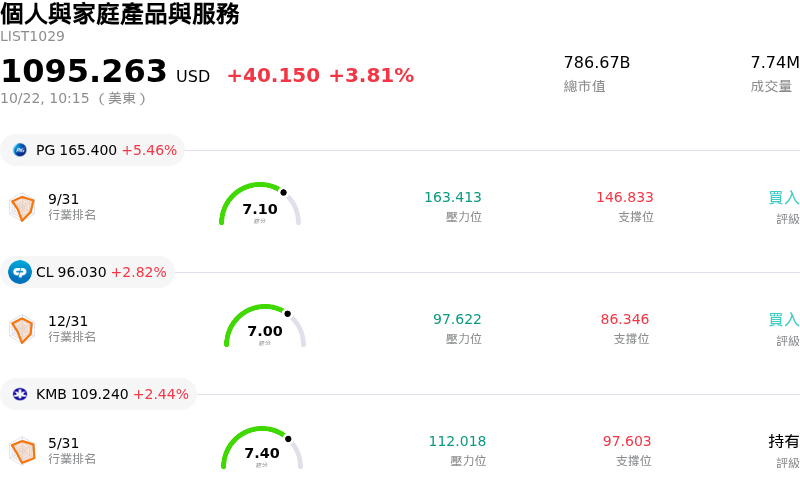
寶潔 (PG) 盤中上漲5.19%,所屬行業個人與家庭產品與服務上漲3.81%,公司漲幅跑贏行業漲幅,行業成交額前三股票 寶潔 (PG) 上漲 5.29%;Colgate-Palmolive Co (CL) 上漲 2.82%;Kimberly-Clark Corp (KMB) 上漲 2.44%。
今日是什么導致了寶潔(PG)股價上漲?
寶僑 (Procter & Gamble) 在公布 2027 財年第一季財報後,股價展現顯著的上漲動能與活絡的盤中交易。這家民生消費品龍頭繳出優於預期的營收與獲利表現,展現該公司在全球市場的出貨量韌性、執行能力與定價優勢,讓機構投資人重拾信心。
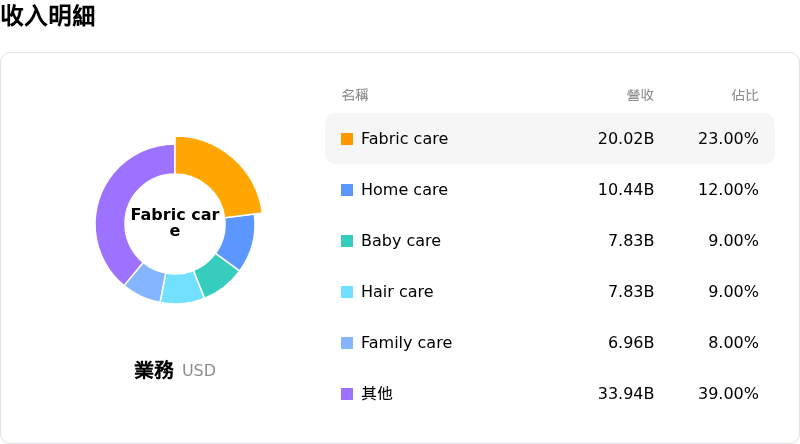
單季淨銷售額年增 4% 至 232.8 億美元,超越華爾街共識預期。有機銷售額亦成長 4%,得益於所有主要產品類別與區域市場的全面成長。調整後核心每股盈餘 (EPS) 為 2.00 美元,高於分析師平均預期。此一表現主要由美容 (Beauty) 以及織物與家居護理 (Fabric & Home Care) 等核心部門的正向銷量趨勢與穩定定價能力所支撐,顯示即使面臨持續的經濟與地緣政治逆風,公司仍具備優異的營運效率。
管理層重申了 2027 全財年的有機銷售成長、核心 EPS 成長與自由現金流量生產力展望,同時更新淨銷售額指引以納入對 Thorne 的策略性收購。此外,公司在本季透過發放股利與買回庫藏股向股東回饋 39 億美元,展現對股東回報的持續承諾。市場的正面反應反映出投資人對寶僑 (P&G) 穩定的現金流創造能力、堅實的股利發放能力以及在動盪市場環境下防禦特性的肯定。
寶潔(PG)技術分析
寶潔 (PG) 技術面來看,MACD(12,26,9)數值2.299,處於買入狀態,RSI數值74.046處於買入狀態,Williams%R數值7.162處於超買狀態,請注意關注。
寶潔(PG)媒體輿情
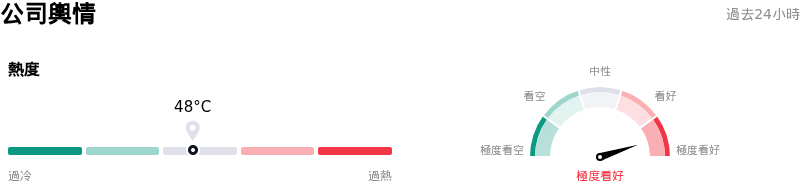
寶潔 (PG) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
寶潔(PG)基本面分析
寶潔 (PG) 處於個人與家庭產品與服務行業,最新年度營業收入$87.03B,處於行業1,淨利潤$15.75B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$161.44,最高價為$186.00,最低價為$143.00。
關於寶潔(PG)的更多詳情
公司特定風險:
- 營業利益率壓縮: 寶僑 (Procter & Gamble) 公布其第一財季營業利益率降至 25.5%,低於去年同期的 26.2%,顯示儘管營收成長,成本上升仍壓抑獲利能力。
- 大宗商品與運輸成本攀升: 管理層正面臨原物料、能源與物流費用高企所帶來約 10 億美元的稅後獲利壓力,加上淨利息支出增加帶來額外 1.5 億美元的拖累。
- 消費者降級消費風險與銷量壓力: 北美等主要市場持續的通膨與家庭預算緊縮,加劇了消費者自寶僑 (P&G) 高階品牌轉向低成本自有品牌替代品的風險。
- 衍生性商品部位偏空與波動性: 選擇權賣買權比率高達 1.4 倍,反映機構法人加強避險以因應財報公布後的下跌風險;若生產力節約效應無法抵銷利潤逆風,價格敏感度將隨之提高。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







