Northrop Grumman Corp(NOC)股票10月20日盤中上漲6.64%:背後推手曝光



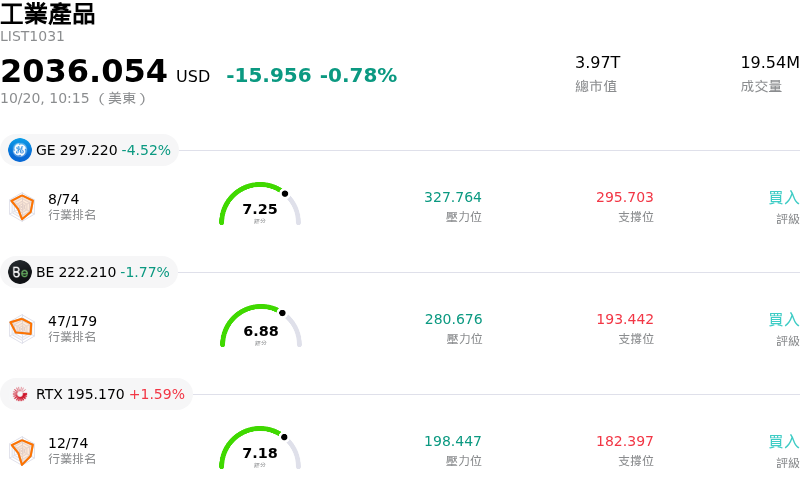
Northrop Grumman Corp (NOC) 盤中上漲6.64%,所屬行業工業產品下跌0.78%,公司漲幅跑贏行業漲幅,行業成交額前三股票 General Electric Co (GE) 下跌 4.67%;Bloom Energy Corp (BE) 下跌 1.77%;RTX Corp (RTX) 上漲 1.88%。
今日是什么導致了Northrop Grumman Corp(NOC)股價上漲?
諾斯洛普格魯曼(Northrop Grumman)在公布 2026 財年第三季財報後展現強勁上漲動能,主要受到優於預期的獲利表現、上調全年獲利展望以及創歷史新高的在手訂單所推升。隨著這家國防承包商展現出強悍的營運實力,以及全球對其航太與國防能力的持續需求,投資人情緒轉趨高度樂觀。
推動股價大漲的主要催化劑,是該公司第三季的獲利表現輕鬆超越華爾街預期。在嚴謹的成本管理與強勁的營運執行力支撐下,稀釋後每股盈餘大幅高於市場共識預估。單季營收較去年同期呈現強勁的個位數成長,反映出包括航空系統、太空系統與國防科技在內的核心領域皆擁有高專案利用率。
為股價漲勢進一步挹注動能的是,管理層上調了 2026 財年全年的部門營運利潤與調整後每股盈餘展望。這項上調動作傳達出管理層對本財年剩餘時間內專案持續執行、利潤率穩定以及強勁現金流產生的信心。市場對此展望上調給予正面回應,將其解讀為供應鏈瓶頸與通膨壓力持續緩解的證明。
支撐該公司多年成長前景的是創紀錄的在手訂單,在強勁的單季淨新增合約與遠高於 1 的訂單出貨比推升下,訂單規模達到了歷史新高。地緣政治緊張局勢與全球國防預算提高,為戰略威嚇系統、戰術飛彈防禦及下一代隱形戰機等核心專案帶來持續需求。這筆龐大的在手訂單提供了極佳的營收可見度,並鞏固了公司的技術護城河。
從機構法人的角度來看,本季強勁的營運現金流與穩健的資本回報能力,持續吸引長線資金流入。整體而言,獲利超越預期、上調全年財測與創紀錄的合約在手訂單,共同修復了投資人信心,觸發股價出現顯著的向上重估。
Northrop Grumman Corp(NOC)技術分析
Northrop Grumman Corp (NOC) 技術面來看,MACD(12,26,9)數值14.463,處於中性狀態,RSI數值65.613處於中性狀態,Williams%R數值8.920處於超買狀態,請注意關注。
Northrop Grumman Corp(NOC)基本面分析
Northrop Grumman Corp (NOC) 處於工業產品行業,最新年度營業收入$41.95B,處於行業6,淨利潤$4.18B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$629.57,最高價為$815.00,最低價為$419.00。
關於Northrop Grumman Corp(NOC)的更多詳情
公司特定風險:
- 第三季營收未達預期且營業利益率下滑:在 2026 財年第三季 8-K 財報中,諾斯洛普·格魯曼公布單季營收為 111.2 億美元,未達華爾街預期的 111.5 億美元;同時,由於 FAS/CAS 調整金額減少及合約時序不利,整體營業利益率由去年同期的 11.9% 降至 11.4%。
- 失去第六代 F/A-XX 戰鬥機合約:美國海軍將價值數十億美元的 F/A-XX 第六代戰鬥機全尺寸開發階段合約授予競爭對手波音,消除了諾斯洛普·格魯曼戰術飛機業務的一項重要長期成長動能。
- 分析師因 2027 年後國防支出放緩而下調評級:包括 RBC Capital 在內的機構分析師調降了 NOC 的評級,主因對 2027 財年後美國國防預算成長放緩的疑慮、與同業相比在高毛利國際國防出口方面的比重有限,以及預期至 2028 年的銷售成長率將被限制在 6% 左右。
- 核心計畫的執行壓力與資本密集度:例如 B-21「突襲者」(B-21 Raider) 匿蹤轟炸機和哨兵洲際彈道飛彈 (Sentinel ICBM) 等主要多年期計畫,在初期生產階段需要持續大量的資本支出,面臨執行風險、持續的利潤率拖累以及資本配置限制。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。