


Accenture PLC(ACN)股票10月15日盤中上漲4.33%:原因全解讀



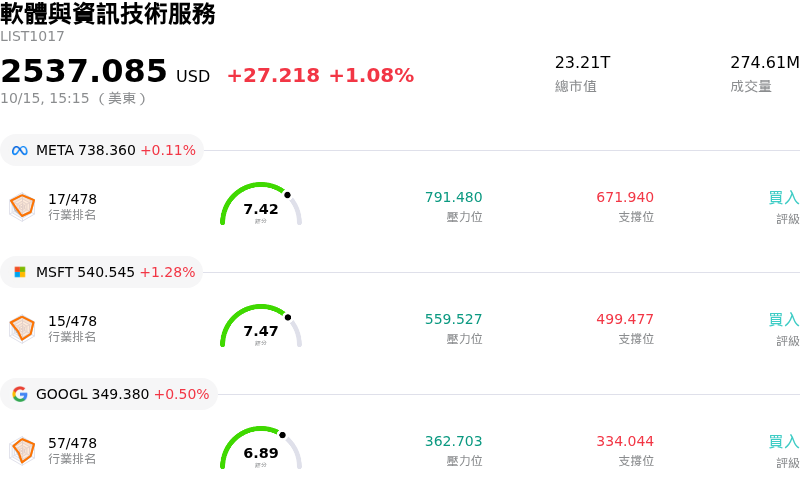
Accenture PLC (ACN) 盤中上漲4.33%,所屬行業軟體與資訊技術服務上漲1.08%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 0.20%;Microsoft Corp (MSFT) 上漲 1.28%;Alphabet Inc Class A (GOOGL) 上漲 0.50%。
今日是什么導致了Accenture PLC(ACN)股價上漲?
埃森哲展現出積極的上行動能,這主要受市場對其近期投資人日發布的多年期策略路線圖正面反應所推動。管理團隊明確列出 2027 至 2029 財年的財務目標,預測未來兩個財年以當地貨幣計算的營收將保持中單數位的穩定成長,隨後在 2029 財年加速至中高單數位成長。關鍵在於,公司承諾每年營業利益率擴張 10 至 30 個基點,並重申嚴謹的資本回報框架,包含大幅買回庫藏股與持續成長的股利。此一長期展望為機構法人提供了令人安心的能見度,直接化解了市場對 AI 可能顛覆傳統顧問商業模式的疑慮。
埃森哲在企業級生成式與代理型人工智慧 (agentic AI) 領域的策略定位,進一步鞏固了其看漲軌跡。近期發布的公告(包括與 Workday 推出的聯合前線部署工程計畫,以及與戴爾科技 (Dell Technologies) 擴大的基礎設施合作)突顯了該公司在協助客戶規模化部署複雜 AI 方面的關鍵角色。此外,在客戶情報與專業數位工程領域的策略性收購持續提升其服務能力。正如不斷擴大的企業新簽合約額所證明,這些舉措展現了埃森哲將企業 AI 應用從競爭威脅轉化為高利潤成長動能的能力。
從估值角度來看,由於市場先前反映企業 IT 支出放緩,該股在今年早些時候曾面臨本益比壓縮。今日的股價上漲反映了估值的重新評級,因為市場參與者認同該公司強韌的自由現金流、穩健的資產負債表與市場領導地位。在近期第四財季獲利超越預期且大型客戶新簽合約額創下新高支持下,隨著投資人對該公司多年期的執行力重拾信心,該股正吸引機構法人強烈的買盤興趣。
Accenture PLC(ACN)技術分析
Accenture PLC (ACN) 技術面來看,MACD(12,26,9)數值5.632,處於買入狀態,RSI數值70.037處於買入狀態,Williams%R數值6.230處於超買狀態,請注意關注。
Accenture PLC(ACN)媒體輿情
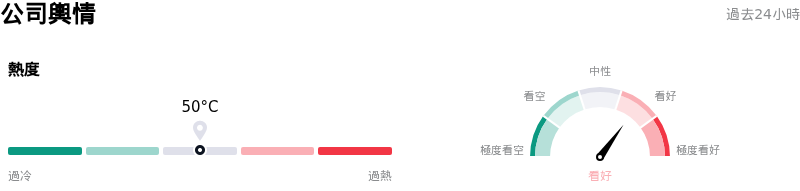
Accenture PLC (ACN) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Accenture PLC(ACN)基本面分析
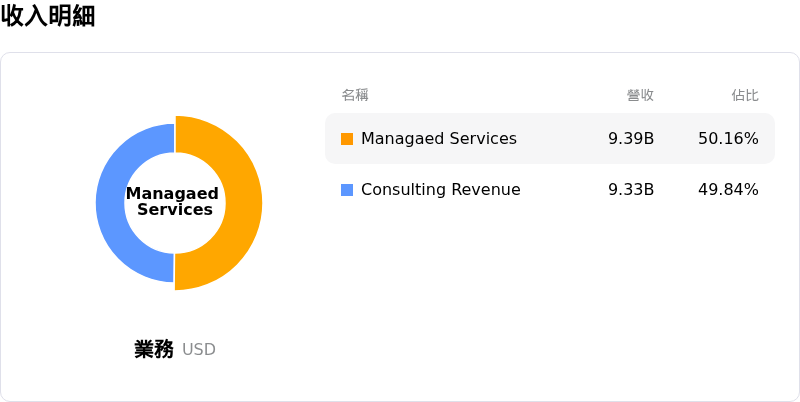
Accenture PLC (ACN) 處於軟體與資訊技術服務行業,最新年度營業收入$74.18B,處於行業6,淨利潤$8.37B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$229.65,最高價為$329.00,最低價為$185.00。
關於Accenture PLC(ACN)的更多詳情
公司特定風險:
- 核心業務成長停滯: 埃森哲 10 月 14 日投資人日相關申報文件(Form 8-K)與管理層評論顯示,其占總營收 94% 的核心 IT 顧問與外包業務預計近期擴展空間有限,致使 2027 財年有機營收成長率疲軟,落於 0.5% 至 3.5% 之間。
- 生成式 AI 帶來結構性衝擊: 華爾街分析師特別指出當前隱憂,企業導入生成式 AI 與自動化代理正使傳統可計費的顧問工時趨於商品化,威脅到傳統服務線,使其面臨長期營業利益率被壓縮的風險。
- 過度依賴非有機併購擴大規模: 為達成營收目標,埃森哲仍高度依賴非有機併購,以貢獻其 2027 財年營收成長中約 2.5 個百分點,在交易預算居高不下之際,進一步推升了資本配置、執行與整合風險。
- 企業裁量性支出預算持續延後: 機構分析師指出,由於企業客戶持續推遲非必要的策略顧問合約與高毛利的諮詢專案,各企業 IT 部門普遍呈現持續謹慎與承受價格壓力的狀況。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







