


甲骨文(ORCL)股票10月14日開盤下跌6.61%:背後推手曝光



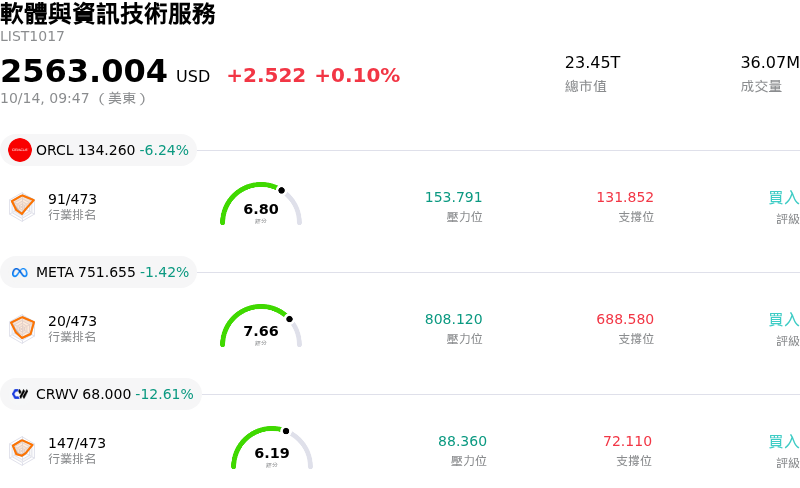
甲骨文 (ORCL) 開盤下跌6.61%,所屬行業軟體與資訊技術服務上漲0.10%,公司漲幅跑輸行業漲幅,行業成交額前三股票 甲骨文 (ORCL) 下跌 6.61%;Meta Platforms Inc (META) 下跌 1.61%;CoreWeave Inc (CRWV) 下跌 13.01%。
今日是什么導致了甲骨文(ORCL)股價下跌?
由於市場參與者重新評估甲骨文 (Oracle) 激進的人工智慧 (AI) 雲端基礎設施擴張所帶來的執行風險與龐大資本承諾,甲骨文股價面臨下行賣壓且盤中波動加劇。壓抑投資人情緒的核心催化劑,涉及其主要資料中心開發案(特別是位於新墨西哥州的「木星計畫」)面臨的營運瓶頸以及不斷上升的電力物流成本。關於管線監管審查延誤的報導,凸顯出該公司可能須依賴高成本的臨時燃料運送方式,進而引發對近期毛利率遭受侵蝕及營運受拖累的疑慮。
使這些營運障礙雪上加霜的是,市場對甲骨文龐大的剩餘履約義務 (RPO) 及人工智慧 (AI) 交易對手曝險的審視進一步加劇。最近的產業報告指出,包括 OpenAI 在內的主要雲端客戶營收表現不如預期,這引發機構投資人對大規模算力合約實際時程與現金流轉化能力的質疑。鑑於甲骨文為支援這些工作負載承諾了鉅額資本支出,客戶變現速度的不確定性加深了市場對其投入資本回報率的懷疑。
從資產負債表的角度來看,甲骨文持續從傳統高毛利的企業軟體轉向資本密集型的雲端基礎設施,短期內將繼續壓縮其毛利率。這種結構性轉變,再加上為資助資料中心快速建置而累積的高負債槓桿,使股價在整個類股再平衡期間,容易面臨獲利了結賣壓與情緒波動。雖然雲端算力的長期需求與持續的企業合作關係提供了結構性成長潛力,但短期股價走勢仍取決於管理層克服監管障礙、控制基礎設施成本以及展現具體現金流創造能力的能力。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-0.364,處於賣出狀態,RSI數值42.902處於中性狀態,Williams%R數值81.410處於超賣狀態,請注意關注。
甲骨文(ORCL)媒體輿情
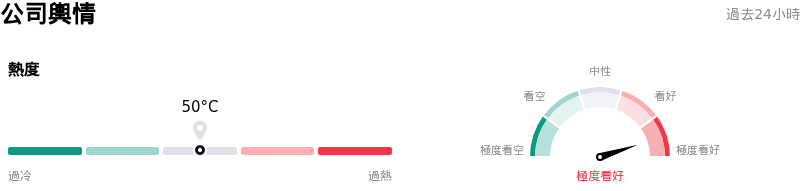
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
甲骨文(ORCL)基本面分析
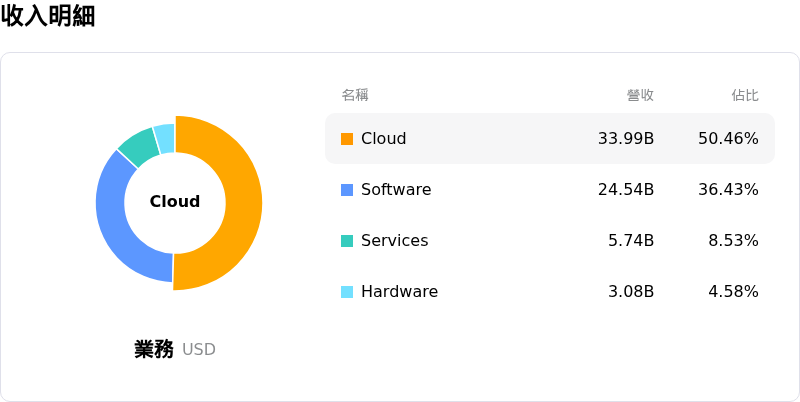
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.26,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 資料中心基礎設施延遲與物流成本超支: 新墨西哥州監管機構否決 Green Chile 天然氣管線路線,迫使甲骨文宣布不可抗力,並改用卡車運送燃料至其 2.45 吉瓦 (GW) 的 Project Jupiter 案場。相較於管線輸送,卡車運輸天然氣使燃料成本大幅增加至四倍,為已簽約的 AI 算力產能帶來顯著的營運利潤率壓力與交付延遲。
- 高財務槓桿與信用評等脆弱性: 用於擴展 AI 基礎設施的積極資本支出,已將甲骨文的負債股權比推升至 2.3 倍,同時自由現金流持續為負。標普全球(S&P Global)將其信用評等下調至 BBB-,凸顯出財務槓桿風險加劇,並在公司尋求額外債務融資時增加了借貸成本。
- 客戶集中度過高與 AI 合作夥伴變現放緩: 在主要 AI 客戶 OpenAI 被揭露其年化營收跑率達到 500 億美元、未達先前市場預期的 680 億美元後,雲端利用率的下行風險進一步加劇。核心 AI 租戶的營收成長放緩,威脅到甲骨文在龐大 GPU 基礎設施投資上的回收期。
- 監管審查障礙與固定電力合約承諾: 甲骨文正面臨持續的監管阻礙,包括待批准的 FERC 管線申請以及地方郡委員會對基礎設施提案的審查。此外,擬議的能源服務協議要求甲骨文在十年內每年支付至少 1,000 萬美元的最低電力費用,無論實際用量為何,這使公司在潛在營運延誤期間承擔了固定負債。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







