


BP PLC(BP)股票10月13日盤中上漲3.90%:原因全解讀



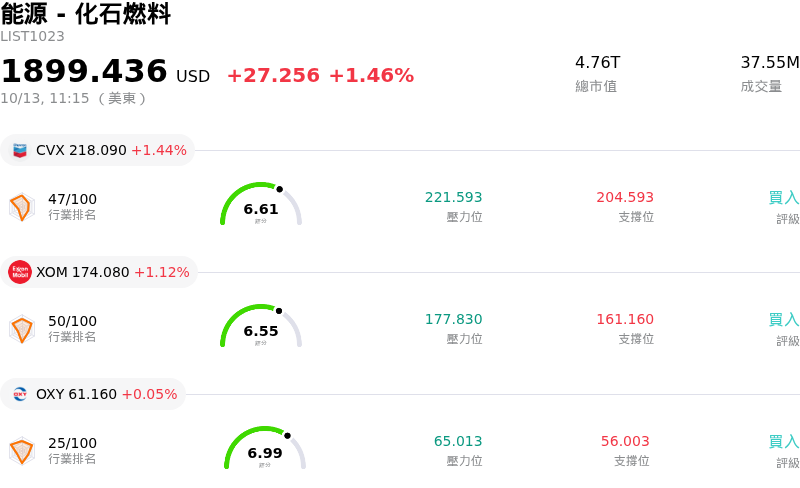
BP PLC (BP) 盤中上漲3.90%,所屬行業能源 - 化石燃料上漲1.46%,公司漲幅跑贏行業漲幅,行業成交額前三股票 雪佛龍 (CVX) 上漲 1.44%;埃克森美孚公司 (XOM) 上漲 1.12%;Occidental Petroleum Corp (OXY) 下跌 0.01%。
今日是什么導致了BP PLC(BP)股價上漲?
隨著市場參與者對這家能源巨擘的第三季營運更新做出正面回應,BP 股價呈現明顯的上漲趨勢。推動買盤興趣的主要催化劑是資產負債表改善速度快於預期,其中淨負債大幅減少,使該公司得以提早約一年達成減債目標。強勁的營運現金流、營運資金釋出以及資產出售收益促成了這一里程碑。執行長 Meg O'Neill 即將主持全面策略更新的消息進一步鞏固了市場信心,增強了投資人對其嚴格的資本分配與核心營運焦點的信心。
該期間的營運指標展現出關鍵業務領域強勁的基本面動能。BP 指出,其指示性煉油利差較上季大幅飆升,同時天然氣行銷與交易業務的表現也顯著增強。在持續的地緣政治緊張局勢與中東供應疑慮支撐下,全球原油價格走高,為上游實現價格提供了強勁的順風。投資人很大程度上忽略了集中在天然氣與低碳轉型業務中的非現金減損費用,轉而優先關注核心能源業務強勁的潛在獲利能力與現金產生能力。
股價的正面走勢也反映出機構法人的支持日益增加,金融分析師因應基本面轉強而上調了獲利預測。隨著報告的上游產量保持穩定,且槓桿指標提早大幅改善,BP 已顯著提升其財務彈性。強勁的煉油利差、高實現大宗商品價格以及結構性資產負債表改善相結合,進一步增強了投資人在本月稍後公布完整季報前,對獲利韌性與資本回報前景的樂觀態度。
BP PLC(BP)技術分析
BP PLC (BP) 技術面來看,MACD(12,26,9)數值0.660,處於買入狀態,RSI數值70.191處於買入狀態,Williams%R數值0.763處於超買狀態,請注意關注。
BP PLC(BP)基本面分析
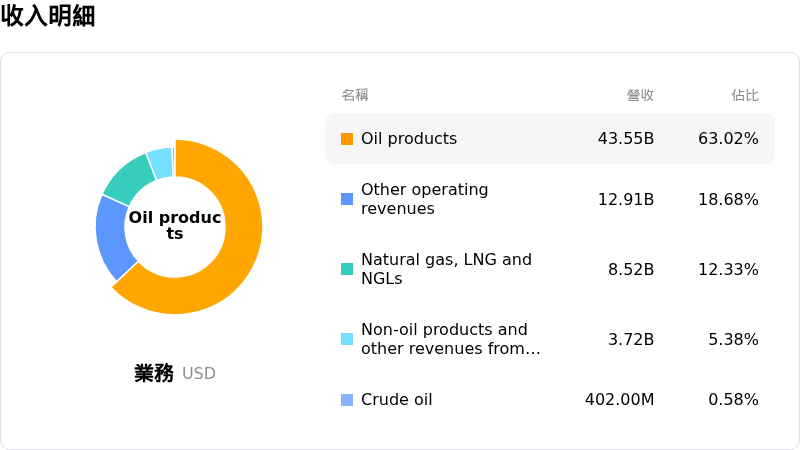
BP PLC (BP) 處於能源 - 化石燃料行業,最新年度營業收入$189.34B,處於行業3,淨利潤$54.00M,處於行業63。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$50.73,最高價為$64.00,最低價為$41.00。
關於BP PLC(BP)的更多詳情
公司特定風險:
- 低碳資產大幅減損: BP 在其 2026 年第三季交易更新中揭露,預計稅後減損費用介於 30 億美元至 45 億美元之間,主要受天然氣與低碳轉型能源部門在縮減再生能源投資時大幅減記所致。
- 客戶業務部門利潤率承壓: 由於零售燃料利潤率收窄、基礎油進貨成本上升影響嘉實多 (Castrol) 品牌,以及中游業務的財務貢獻減少,客戶業務部門的獲利正面臨下行壓力。
- 煉油處理量下降與營運風險: 預計第三季煉油處理量已放緩至每日 1,375 至 1,405 千桶 (mb/d)——低於 2026 年第二季的 1,467 mb/d——加上上游原油產能略微下降,以及惡劣天氣後墨西哥灣平台暫時關閉,使情況進一步惡化。
- 策略轉向與資本配置執行拖累: 策略迅速從低碳投資轉向核心油氣資產帶來了持續的執行風險,同時分析師指出,公司對油價波動的殘餘脆弱性以及歷史墨西哥灣和解義務依然存在。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







