Accenture PLC(ACN)股票10月8日開盤上漲3.25%:原因全解讀



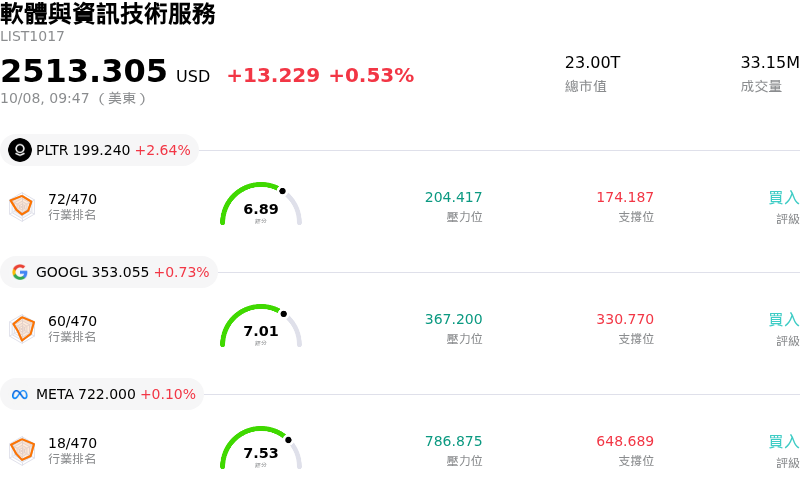
Accenture PLC (ACN) 開盤上漲3.25%,所屬行業軟體與資訊技術服務上漲0.53%,公司漲幅跑贏行業漲幅,行業成交額前三股票 帕蘭提爾科技公司 (PLTR) 上漲 3.19%;Alphabet Inc Class A (GOOGL) 上漲 0.82%;Meta Platforms Inc (META) 上漲 0.10%。
今日是什么導致了Accenture PLC(ACN)股價上漲?
埃森哲在當日交易時段顯著走高,主要受一項重大戰略合作夥伴關係聲明以及華爾街分析師重申看多言論的推動。這家全球 IT 服務提供商宣布成立埃森哲戴爾業務群 (Accenture Dell Business Group),擴大其與戴爾科技 (Dell Technologies) 長期以來的合作。該專責部門旨在協助企業客戶部署私有人工智慧基礎設施、代理型 AI 工作負載,並推動傳統 IT 系統現代化。該聲明強調埃森哲計劃針對戴爾的企業硬體與軟體培訓數千名專業人員,使公司能夠把握受監管領域對安全、地端 (on-premises) 與主權 AI 解決方案日益增長的企業需求。
賣方研究報告的正面評估進一步鞏固了機構投資人的信心。瑞銀 (UBS) 分析師重申對該股的「買進」評等,並給予華爾街最高目標價,理由是新興聯盟收入快速成長以及簽約額趨勢強勁。該機構強調,擴大技術聯盟合作夥伴關係能有效緩解市場對 AI 自動化可能衝擊傳統 IT 諮詢模式的疑慮。市場參與者也開始在埃森哲即將舉行的投資人日前進行佈局,預期管理層將在會中闡明與企業採用 AI 相關的長期成長動能及利潤率擴張架構。
此波上漲走勢承接了該公司公布強勁第四季財報後所建立的整體動能。該財報顯示全年客戶簽約額創下歷史新高,營收超越管理層財測指引的高標,且下一財年的營收成長展望令人鼓舞。加上近期調升股利及持續進行的股份回購計畫,圍繞埃森哲的基本面論述持續展現出營運韌性,以及在企業數位轉型市場中強大的競爭契合度。
Accenture PLC(ACN)技術分析
Accenture PLC (ACN) 技術面來看,MACD(12,26,9)數值2.775,處於買入狀態,RSI數值60.609處於中性狀態,Williams%R數值44.281處於買入狀態,請注意關注。
Accenture PLC(ACN)基本面分析
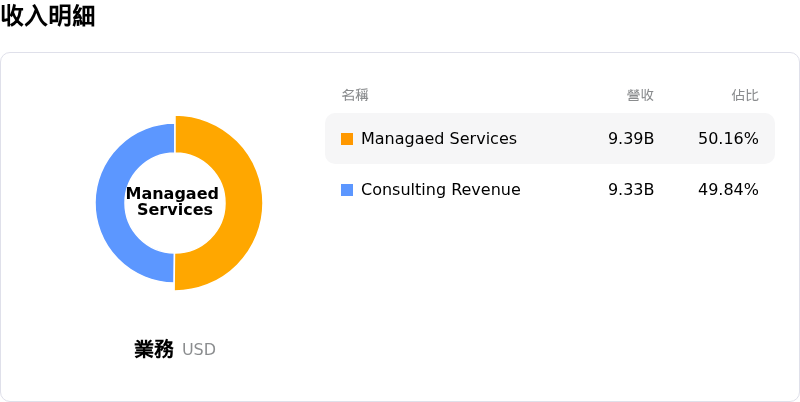
Accenture PLC (ACN) 處於軟體與資訊技術服務行業,最新年度營業收入$74.18B,處於行業6,淨利潤$8.37B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$229.65,最高價為$329.00,最低價為$185.00。
關於Accenture PLC(ACN)的更多詳情
公司特定風險:
- 有機成長疲弱與對併購的依賴: 2027 財年財測預估按當地貨幣計算的營收成長率為 3% 至 6%,但預估併購將貢獻其中的 2.0% 至 2.5%,顯示潛在的有機成長停滯在 0.5% 至 3.5% 左右,並加劇了併購整合風險。
- AI 對核心服務的結構性衝擊: 機構分析師強調,隨著生成式 AI 自動化使勞力密集的顧問工時商品化並加劇價格壓力,佔埃森哲營收近半數的系統整合與應用程式開發正面臨持續的結構性風險。
- 非必要支出低迷與利潤率逆風: 企業客戶持續保持謹慎並延後非核心顧問專案,加上對 AI 基礎設施的高額投資與多年的巨額資本承諾,恐將拖累 2027 財年上半年的營業利益率低於全年目標。
- 股票回購活動減少: 管理層對 2027 財年的資本配置展望顯示,相較於 2026 財年創紀錄的庫藏股買回規模,回購力道將有所減弱,進而削減了回購對每股盈餘 (EPS) 的支撐,並壓低資本回報率。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。