


Palo Alto Networks Inc(PANW)股票10月6日開盤上漲4.89%:原因全解讀



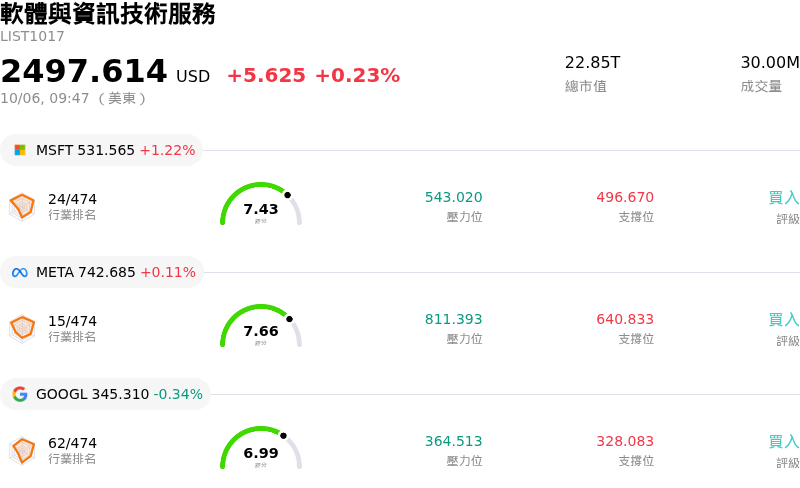
Palo Alto Networks Inc (PANW) 開盤上漲4.89%,所屬行業軟體與資訊技術服務上漲0.23%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 上漲 1.14%;Meta Platforms Inc (META) 上漲 0.11%;Alphabet Inc Class A (GOOGL) 下跌 0.34%。
今日是什么導致了Palo Alto Networks Inc(PANW)股價上漲?
Palo Alto Networks 近期展現出顯著的上漲動能,主要受到分析師的正面看點、資安平台化策略採用加速,以及人工智慧安全解決方案需求強勁的推動。華爾街主要機構的最新評論(包括多家券商調升目標價)進一步強化了投資人對該公司長期成長軌跡與擴大潛在市場的信心。
股價展現正面走勢的主要推手,在於該公司平台化策略展現出扎實的成效。企業客戶正日益將零散的資安工具整合至單一軟體平台。淨新增平台化交易的強勁數據、平台化客戶淨收入留存率的提升,以及剩餘履約義務強勁的成長,皆證明 Palo Alto Networks 正取得越來越多的企業資安預算。此外,在安全存取服務邊緣部署中成功取代傳統廠商解決方案,加上可觀測性與雲端資安收購所帶來的經常性收入成長,進一步提振了法人機構的需求。
人工智慧基礎設施與代理式 AI 工具所帶來的順風,持續催化市場對次世代網路安全的關注。隨著企業陸續部署 AI 模型與自主數位代理,對進階治理、即時威脅偵測及雲端環境防護的需求更加殷切。關鍵的產業合作(例如與頂尖技術夥伴共同維護 AI 工作負載與框架安全的聯合倡議),使該公司成為企業 AI 風險管理領域的核心合作夥伴。
市場動態與盤中波動反映出該股在接近高點區間交易時的強勁動能交易。法人機構將投資組合再平衡轉向高確信度的資安龍頭股,加上獲利預估上修後的積極買盤,共同推動了盤中的股價走勢。儘管偏高的估值倍數持續在市場參與者之間引發爭論,但次世代資安年經常性收入強勁的結構性成長,仍是支撐當前買盤力道的強烈因素。
Palo Alto Networks Inc(PANW)技術分析
Palo Alto Networks Inc (PANW) 技術面來看,MACD(12,26,9)數值8.214,處於買入狀態,RSI數值69.427處於中性狀態,Williams%R數值4.880處於超買狀態,請注意關注。
Palo Alto Networks Inc(PANW)媒體輿情
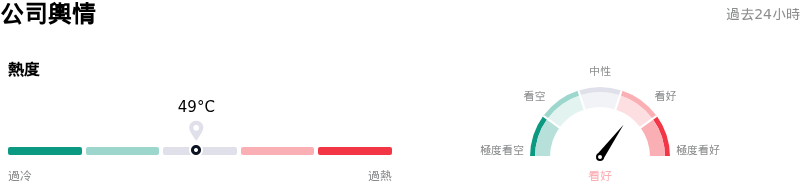
Palo Alto Networks Inc (PANW) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Palo Alto Networks Inc(PANW)基本面分析
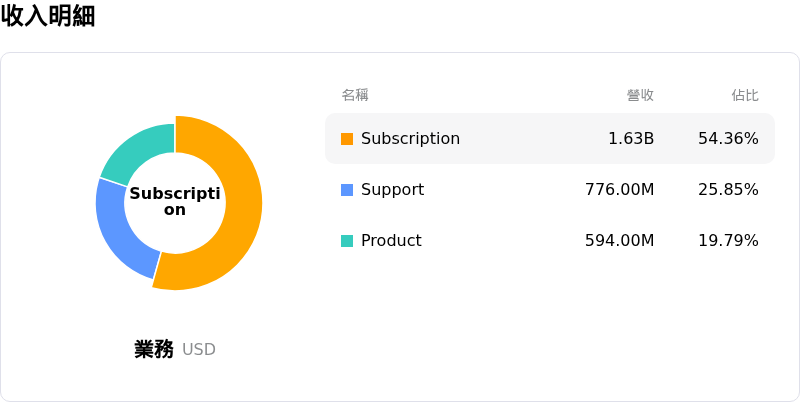
Palo Alto Networks Inc (PANW) 處於軟體與資訊技術服務行業,最新年度營業收入$11.48B,處於行業33,淨利潤$307.00M,處於行業90。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$396.98,最高價為$475.00,最低價為$190.00。
關於Palo Alto Networks Inc(PANW)的更多詳情
公司特定風險:
- 極端估值倍數與下行敏感度:由於交易估值倍數偏高——包括歷史本益比超過 700 倍,以及預估股價營收比 (P/S) 超過 22 倍——使得該股票對盤中市場波動極為敏感,因市場擔憂在 AI 資安領域的任何執行失誤都無法支撐其溢價,進而引發 Bernstein 等機構的分析師調降評級。
- GAAP 利潤率壓縮與整合拖累:高額的股票酬勞費用,加上與重大收購案(包括 CyberArk 與 Chronosphere)相關的無形資產攤銷成本及公允價值調整,持續對 GAAP 獲利能力帶來壓力,並增加低利潤率的雲端與 SaaS 整合將稀釋長期營運利潤率的風險。
- ARR 成長軌跡放緩:前瞻預測顯示次世代資安年經常性收入 (ARR) 的成長率將放緩至 22%–23%,這引發了分析師的疑慮,認為相較於歷史水準,營收擴充正在放慢,隨著市場預期重置,幾乎沒有容錯空間。
- 內部人變現拋售與交易對手信用風險升高:近期向 SEC 提交的 Form 4 申報文件顯示公司高階主管持續拋售持股,同時財務揭露資料指出較高風險信用等級的客戶應收帳款翻倍至 4,300 萬美元,增加了企業融資安排的違約風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







