


甲骨文(ORCL)股票9月28日盤中下跌3.61%:原因全解讀



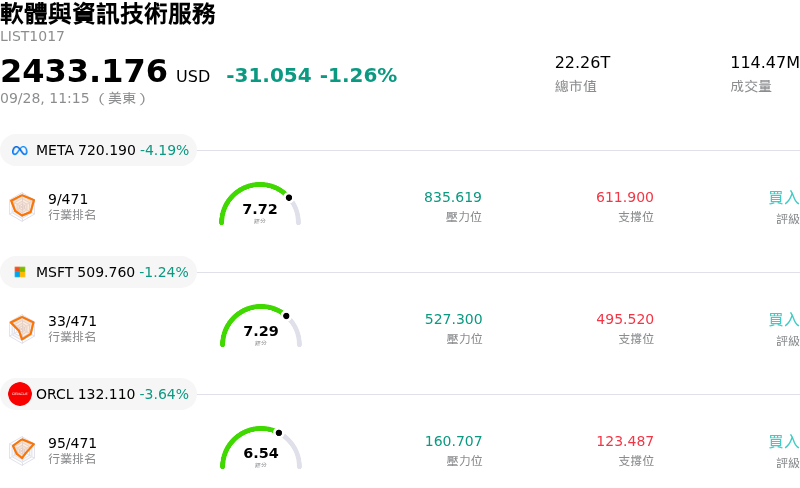
甲骨文 (ORCL) 盤中下跌3.61%,所屬行業軟體與資訊技術服務下跌1.26%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 4.24%;Microsoft Corp (MSFT) 下跌 1.24%;甲骨文 (ORCL) 下跌 3.54%。
今日是什么導致了甲骨文(ORCL)股價下跌?
由於投資人正消化其龐大人工智慧 (AI) 基礎設施建置所面臨的營運與信用雙重逆風,甲骨文 (ORCL) 股價面臨下行壓力且盤中波動加劇。爭議的核心焦點在於該公司針對其位於新墨西哥州的「木星計畫」(Project Jupiter) 資料中心項目援引了不可抗力條款。此舉由環評許可障礙及關鍵燃料管道基礎設施延誤所引發,凸顯出甲骨文激進資本支出計畫日益增加的執行風險。儘管管理層強調該案場仍按計畫推進,但信用市場已亮起警訊,與該項目相關的債務面臨評級壓力,進一步加劇投資人對資本密集度與近期自由現金流產生能力的焦慮。
加劇這些執行疑慮的是,有報導指出特定內部團隊正進行新一輪雙位數百分比的裁員。雖然企業重組有時象徵對利潤率的紀律控管,但在雲端動能放緩的背景下,市場參與者將裁員解讀為應對更廣泛企業需求減速的防禦性姿態。此外,監管申報文件顯示,核心管理層為籌措外部交易資金,股權質押數量顯著增加,進一步加重了市場對高管股票槓桿的情緒陰影。
該公司自身的內部問題,正逢高本益比成長股與雲端基礎設施標的面臨嚴峻總體經濟背景之際。居高不下的美國公債殖利率、利率不確定性以及科技類股整體的去風險化,降低了投資人對執行失誤的容忍度。由於資本支出維持高位以支援 AI 需求,在項目交付時間表與利潤率穩定度獲得更清晰的能見度之前,法人資金暫時採取更為謹慎的態度。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-4.017,處於賣出狀態,RSI數值37.039處於中性狀態,Williams%R數值99.382處於超賣狀態,請注意關注。
甲骨文(ORCL)媒體輿情
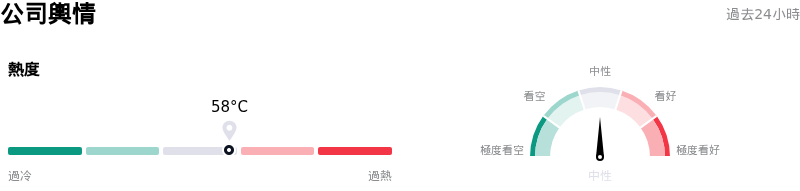
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度58,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
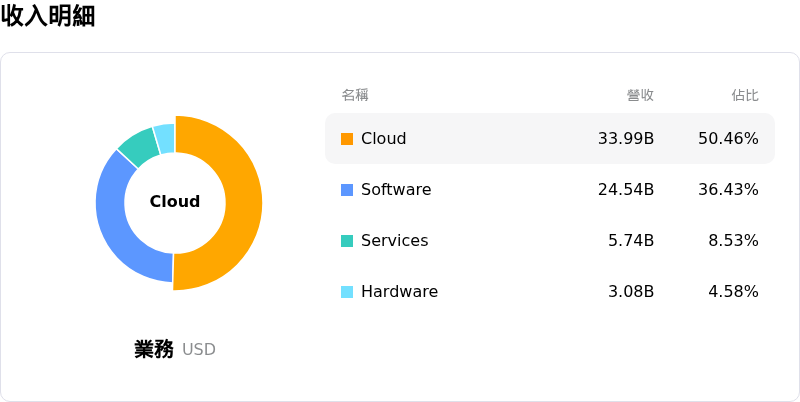
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.48,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
個別公司風險:
- 資料中心延遲與宣告不可抗力: 由於許可證、環境與基礎設施挑戰,甲骨文已就新墨西哥州 2.45 吉瓦的木星計畫 (Project Jupiter) 資料中心,向開發商 Stack Infrastructure 發出正式不可抗力通知。在標普調降評級至接近垃圾級後,該專案相關債券交易價格處於承壓水準,引發市場對甲骨文的執行時程及其將雲端基礎設施在手訂單轉化為營收的能力產生嚴重疑慮。
- 債務償還成本飆升與信用風險激增: 在標普將 ORCL 債務評級調降至 BBB- 後,甲骨文公司債的信用違約交換 (CDS) 利差跳升至歷史新高,長期債券殖利率亦突破 8%。居高不下的資本支出預測加上 54 億美元的負自由現金流,持續使資產負債表承壓,並大幅增加雲端基礎設施擴張所需的借貸成本。
- 激進重組與雲端成長加速存疑: 關鍵營運團隊公布目標達雙位數百分比的裁員計畫,加劇了市場對其基本業務健康狀況的疑慮。法人分析師將接連出現的裁員潮解讀為企業雲端需求放緩與利潤率承壓的證明,而非單純的營運效率提升。
- 內部人質押槓桿與公司治理疑慮: 共同創辦人 Larry Ellison 將其質押的甲骨文股票增加 19% 至 6,700 萬股(價值超過 90 億美元),以融資進行外部企業收購。高額的內部人股票質押比率加上給予高管的大量股票選擇權,加劇了市場對資本配置的審視,且若在市場下跌期間發生強制平倉售股,將帶來下行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







