


Tower Semiconductor Ltd(TSEM)股票9月25日盤中上漲7.64%:真相來了



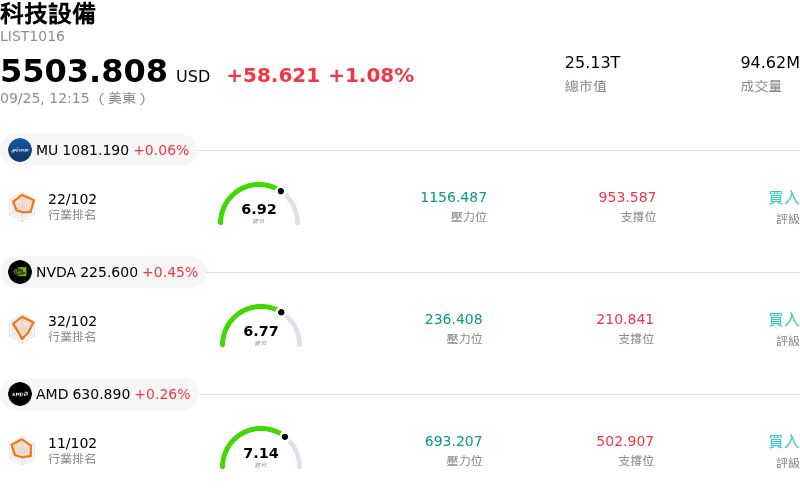
Tower Semiconductor Ltd (TSEM) 盤中上漲7.64%,所屬行業科技設備上漲1.08%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 下跌 0.08%;NVIDIA Corp (NVDA) 上漲 0.48%;Advanced Micro Devices Inc (AMD) 上漲 0.26%。
今日是什么導致了Tower Semiconductor Ltd(TSEM)股價上漲?
高塔半導體 (Tower Semiconductor) 今日展現強勁的上漲動能,主因瑞穗證券 (Mizuho Securities) 發布重量級初次評估報告,給予「優於大盤」評等與高額目標價。瑞穗強調該公司作為下一代光連結收發器所用矽光子晶片主要代工廠的市場主導地位。隨著人工智慧工作負載對資料傳輸頻寬的需求達到前所未有的水準,資料中心架構正在快速轉向更高頻寬的標準。分析師預計,用於光連結收發器的矽光子市場將在未來幾年大幅擴展,使高塔半導體處於奪取顯著市場佔有率並推動營收加速成長的有利位置。
分析師的正向觀點進一步強化了華爾街更廣泛的看多情緒,延續了包括巴克萊 (Barclays) 和史帝夫 (Stifel) 在內等主要投資機構近期發布的初次覆蓋報告與目標價調升。機構投資人的信心更受到具體營運里程碑的支撐,特別是近期宣佈與光網路開發商合作,開始量產出貨雷射整合光子積體電路晶片。此商業化進展展現了高塔半導體在異質整合矽光子領域的先進製程領導地位,使晶片製造商得以解決超大規模 AI 資料中心固有的擴充性與能效挑戰。
從市場策略角度來看,這波漲勢反映出資金正湧向在 AI 硬體供應鏈中佔據關鍵瓶頸地位的特用半導體晶圓代工廠。雖然利率走向等更廣泛的總體經濟因素持續帶來整體產業波動,但高塔半導體受惠於矽光子與矽鍺製程平台的強勁需求,其公司特有的利多因素為股價上漲提供了強有力的獨立支撐。隨著光連結成為 AI 基礎設施不可或缺的一環,投資人仍將焦點放在該公司擴充產能及實現其擴展後長期營收目標的能力上。
Tower Semiconductor Ltd(TSEM)技術分析
Tower Semiconductor Ltd (TSEM) 技術面來看,MACD(12,26,9)數值6.644,處於中性狀態,RSI數值55.219處於中性狀態,Williams%R數值13.338處於超買狀態,請注意關注。
Tower Semiconductor Ltd(TSEM)基本面分析
Tower Semiconductor Ltd (TSEM) 處於科技設備行業,最新年度營業收入$1.57B,處於行業36,淨利潤$220.47M,處於行業33。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$324.06,最高價為$365.44,最低價為$278.00。
關於Tower Semiconductor Ltd(TSEM)的更多詳情
公司特定風險:
- 估值倍數偏高: 該股票目前的滾動本益比接近 85 倍至 90 倍,遠高於其 5 年中位數 24.5 倍與半導體產業平均的約 49 倍;若成長預期收縮,股價將面臨大幅回檔修正的高度風險。
- 內部人士大量減持持股: 申報紀錄顯示,過去一年內部人士拋售股票金額超過 6,000 萬美元,且無任何買進紀錄,其中以執行長 Russell Ellwanger 出售 2,580 萬美元持股為首,顯示關鍵高層對當前股價水準可能抱持審慎態度。
- 對 AI 基礎設施支出週期的敏感度: 受近期 AI 相關晶片股盤中波動影響,若資料中心營運商放慢光互連與矽光子基礎設施的部署腳步,該公司將面臨顯著上升的下行風險。
- 執行與資本支出稀釋風險: 涉及超過 9.2 億美元資本支出的積極擴產藍圖增加了利潤率風險;若產能在終端市場需求持續發酵前即上線,自由現金流將暴露於週期性下滑或產能利用率瓶頸的風險之中。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







