


Akamai Technologies Inc(AKAM)股票9月25日盤中上漲7.93%:關鍵驅動因素揭曉



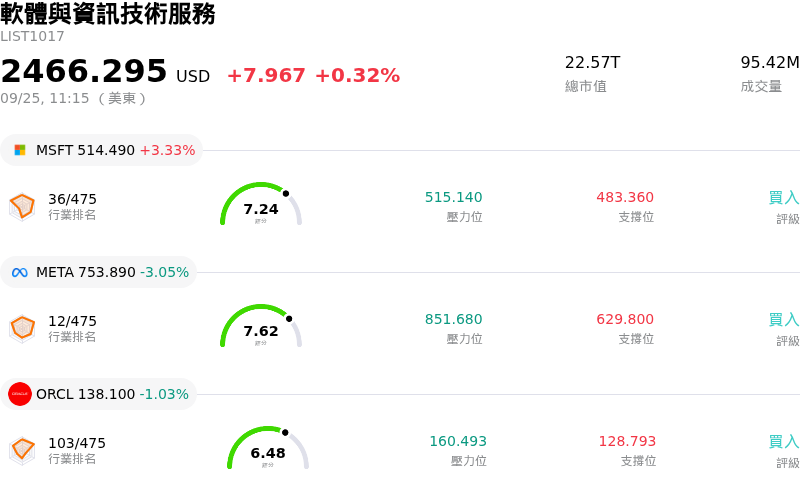
Akamai Technologies Inc (AKAM) 盤中上漲7.93%,所屬行業軟體與資訊技術服務上漲0.32%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 上漲 3.36%;Meta Platforms Inc (META) 下跌 3.05%;甲骨文 (ORCL) 下跌 1.03%。
今日是什么導致了Akamai Technologies Inc(AKAM)股價上漲?
Akamai Technologies 在宣布與人工智慧企業 Anthropic 達成具有里程碑意義的多年度協議後,展現出強勁的上漲動能。根據該戰略合約,Anthropic 將利用 Akamai Cloud 的分散式基礎設施與軟體,來處理快速擴展的計算與工作負載需求,合約中並包含可大幅擴充長期總合約價值的選擇權。為強化戰略合作關係,Akamai 向 Anthropic 發行了與里程碑部署掛鉤的股權認購權證。為支援大規模的基礎設施擴展,Akamai 還與聯想 (Lenovo) 和捷普 (Jabil) 等主要製造夥伴正式簽署硬體供應與採購協議,預先購買關鍵的記憶體與伺服器零組件。
投資人情緒的劇烈轉變反映出市場對 Akamai 核心敘事的根本性重新定價,使該公司從傳統的內容交付網路 (CDN) 與網路安全供應商,提升為分散式 AI 雲端基礎設施的主要提供者。儘管管理層重申其全年營收展望,但公司強調近期的資本支出將顯著增加,以支援產能擴充。這種前置支出的需求形成了一種營運動態,即資本投入先於初始營收產生,當投資人在評估短期利潤率壓力與高達數十億美元的長期在手訂單時,導致盤中股價出現顯著波動。
華爾街的反應進一步鞏固了看漲的股價走勢,多家主要研究機構紛紛調升評等並提高目標價。分析師強調,Akamai 的計算 (Compute) 業務部門即將迎來結構性轉折點,並指出企業對分散式邊緣基礎設施的需求正在加速。此外,技術面因素也加劇了市場情緒,包括鑑於該客戶合約規模龐大,交易員重新評估了看空部位,進而引發空頭回補。雖然龐大的資本支出前景可能會抑制近期的利潤率擴張,但該交易為 Akamai 的雲端架構奠定了清晰可見的長期成長基石。
Akamai Technologies Inc(AKAM)技術分析
Akamai Technologies Inc (AKAM) 技術面來看,MACD(12,26,9)數值3.400,處於中性狀態,RSI數值59.102處於中性狀態,Williams%R數值16.398處於超買狀態,請注意關注。
Akamai Technologies Inc(AKAM)媒體輿情
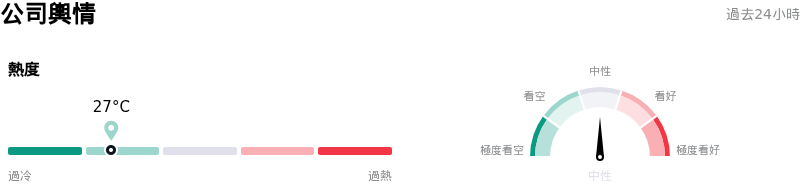
Akamai Technologies Inc (AKAM) 公司輿情熱度來看,當前熱度27,處於很冷狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Akamai Technologies Inc(AKAM)基本面分析
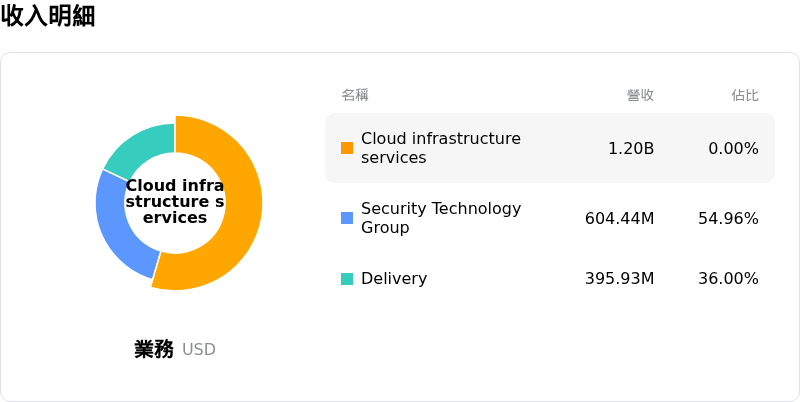
Akamai Technologies Inc (AKAM) 處於軟體與資訊技術服務行業,最新年度營業收入$4.21B,處於行業75,淨利潤$452.03M,處於行業73。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$150.45,最高價為$195.00,最低價為$91.00。
關於Akamai Technologies Inc(AKAM)的更多詳情
公司特定風險:
- 龐大的前期資本支出需求:管理層宣布立即將 2026 財年資本支出增加 17 億美元——此為總額 55 億美元承諾的一部分——以預先採購伺服器硬體與記憶體零組件,造成嚴重的現金流壓力,並可能迫使公司進行外部舉債或籌資。
- 短期營收無貢獻與利潤率壓縮:這項多年期雲端合約對 2026 財年營收財測貢獻為零,1.5 億至 3 億美元的初始營收將延後至 2027 財年,使公司面臨龐大的前期營運成本與短期利潤率拖累。
- 透過機構認股權證導致股權稀釋:為拿下該雲端合約,阿卡邁發行了相當於已發行普通股最多 5% 的可轉換特別股認股權證,履約價為每股 111.33 美元,隨著里程碑分期歸屬,將為現有股東帶來明確的股權稀釋下行風險。
- 資產負債表槓桿偏高與信用風險:此前標普因淨槓桿率超過 2.0 倍已將其信用評等調降至「BBB」且展望為「負面」,如今龐大的硬體支出義務與合約承諾使情況雪上加霜,恐推升公司債務水準並惡化財務靈活性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







