


Arm Holdings PLC(ARM)股票9月22日盤中上漲3.19%:釋放什麼訊號?



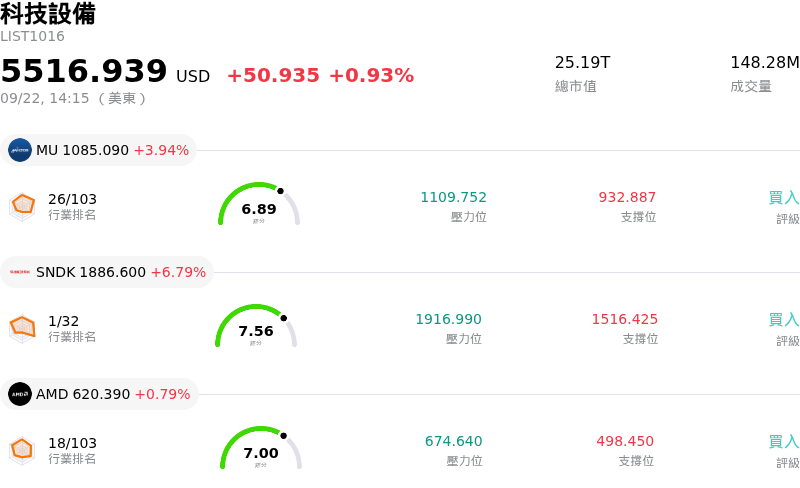
Arm Holdings PLC (ARM) 盤中上漲3.19%,所屬行業科技設備上漲0.93%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 3.94%;閃迪 (SNDK) 上漲 6.79%;Advanced Micro Devices Inc (AMD) 上漲 0.79%。
今日是什么導致了Arm Holdings PLC(ARM)股價上漲?
安謀 (Arm Holdings) 持續走升,在管理層對 AI 驅動的晶片架構需求發表高度樂觀的言論後,延續強勁動能並擴大漲幅。執行長 Rene Haas 強調,市場對該公司技術的需求依然極為強勁,並對其新興的 AGI CPU 業務超越營收目標展現出高度信心。買盤持續湧入反映出市場越來越看好安謀的策略轉型,即從傳統的智慧財產權 (IP) 授權,轉向專為資料中心與 AI 工作負載量身打造的高價值客製化晶片與運算子系統。
激發投資人熱情的核心基本面驅動因素,是市場轉向代理型 AI (agentic AI) 工作負載的結構性轉變,這類工作負載需要連續的順序邏輯處理,高度依賴中央處理器 (CPU)。主要的超大型雲端業者與科技巨頭——包括 Meta、輝達 (Nvidia)、Google、亞馬遜 (Amazon) 與微軟 (Microsoft)——正日益將 Arm 架構導入其客製化基礎設施與加速器晶片中。近期發布的產品(如 Neoverse CSS 平台)以及專屬的聯合開發合作夥伴關係,進一步鞏固了安謀在下一代雲端與企業級 AI 硬體生態系統中作為關鍵基礎供應商的地位。
華爾街研究機構對這些營運里程碑給予正面回應,多家券商紛紛首度納入追蹤或調升目標價,以反映伺服器權利金成長加速以及超大型雲端業者採用率的擴張。然而,該股股價的迅速飆升也帶來了明顯的盤中波動。鑑於其交易估值倍數遠高於歷史平均水準,該股仍容易受到市場情緒驟變與獲利了結賣壓的衝擊。盤中走勢的波動,同時反映出投資人正在消化先進封裝與晶圓產能供應鏈瓶頸的影響,以及整體半導體類股的動態變化。
對法人機構投資人而言,近期的交易熱絡凸顯出一個由可服務市場 (TAM) 基本面擴張所支撐的高動能成長故事。儘管供應鏈瓶頸與高估值倍數帶來短期波動,安謀在 AI 資料中心持續深耕的佈局,仍為其提供長期的結構性順風。市場參與者將密切關注即將公布的季度財報以及晶片交付時程的執行狀況,以驗證營收擴張能否持續符合市場的高度期待。
Arm Holdings PLC(ARM)技術分析
Arm Holdings PLC (ARM) 技術面來看,MACD(12,26,9)數值19.581,處於中性狀態,RSI數值71.431處於買入狀態,Williams%R數值0.889處於超買狀態,請注意關注。
Arm Holdings PLC(ARM)基本面分析
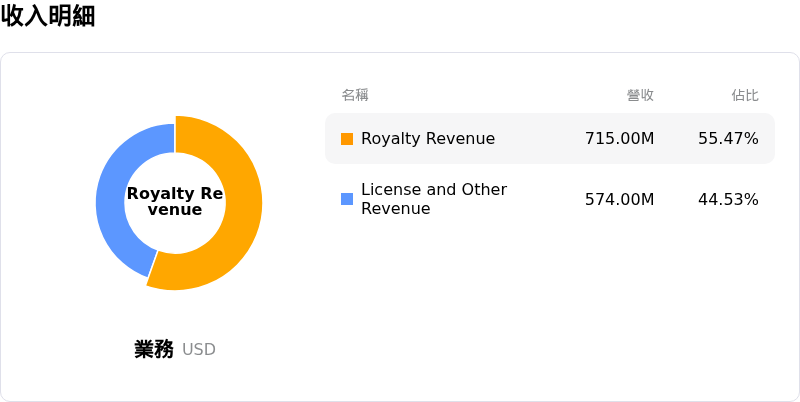
Arm Holdings PLC (ARM) 處於科技設備行業,最新年度營業收入$4.92B,處於行業24,淨利潤$904.00M,處於行業18。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$284.03,最高價為$480.00,最低價為$125.00。
關於Arm Holdings PLC(ARM)的更多詳情
公司特定風險:
- 多年晶圓代工與封裝產能瓶頸:儘管據報導市場對 Arm 新款自研 AGI 資料中心 CPU 的需求強勁,但管理階層發言強調全產業在晶圓、載板與先進封裝方面持續面臨供應鏈限制,並警告結構性產能短缺可能會限制晶片出貨量並延後營收認列。
- 估值倍數極高與市場情緒敏感度:Arm 的交易估值溢價居高不下,超過市場共識對 2031 財年獲利預期的 30 倍以上,且前瞻本益比偏高。這使得若人工智慧 (AI) 基礎設施資本支出放緩,或單季成長未能符合市場的積極預期,該股容易遭遇劇烈的盤中價格波動。
- 軟銀股權質押與擔保品賣壓風險:母公司軟銀集團(SoftBank Group)已將 Arm 約 72% 的已發行總股權(超過 7.69 億股)作為 85 億美元融資貸款的擔保品,這讓 Arm 相對較小的自由流通股數在科技類股大幅回檔期間,暴露於系統性追繳保證金與斷頭拋售的風險之中。
- 智慧型手機權利金成長放緩與生態系摩擦:高昂的記憶體成本影響了智慧型手機出貨量,進而限制了核心手機權利金的成長;同時,Arm 銷售完整伺服器晶片的策略推進,恐面臨疏遠現有授權客戶的風險,並加速競爭對手向開源 RISC-V 處理器架構注入資金。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








