


Shopify Inc(SHOP)股票9月22日開盤上漲7.05%:投資者必看的核心資訊



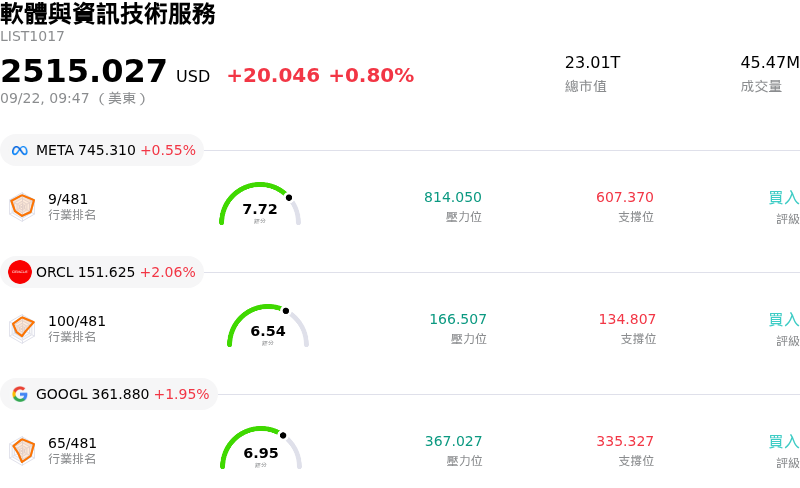
Shopify Inc (SHOP) 開盤上漲7.05%,所屬行業軟體與資訊技術服務上漲0.80%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 0.69%;甲骨文 (ORCL) 上漲 2.06%;Alphabet Inc Class A (GOOGL) 上漲 1.77%。
今日是什么導致了Shopify Inc(SHOP)股價上漲?
Shopify 在高調宣布與 Meta Platforms 建立戰略夥伴關係後,迎來顯著的上漲動能。在此合作下,Meta 新推出的 Muse AI 助理直接整合了 Shopify 的結帳引擎,讓消費者能在數百萬個代管商家店面中,透過 Shop Pay 搜尋商品並無縫完成購買。這項戰略舉措突顯了 Shopify 作為開放、對開發者友好的 AI 代理商務 (agentic commerce) 生態系統定位,與選擇限制第三方 AI 代理的主流市集競爭對手形成鮮明對比。投資人對此交易反應熱烈,認識到啟用自主且由 AI 驅動的購物體驗,能為商家的商品交易總額 (GMV) 和交易收入開闢全新管道。
科技類股整體的強勢表現,以及全市場對高成長軟體與數位電商龍頭的追捧,進一步放大這波漲幅。隨著市場參與者日益將 Shopify 視為人工智慧革命中的主要基礎設施受益者,機構買盤大幅湧入。除了與 Meta 的協議外,Shopify 旗下的一系列自研 AI 工具、自動化工作流程功能以及戰略分銷合作夥伴關係(包括對話式商品搜尋的整合)也持續累積動能。總體經濟殖利率回落與有利的貨幣政策預期,為高估值成長股提供了額外順風,激勵資金流入數位零售基礎設施。
支撐此次股價走勢的是 Shopify 穩健的營運基本面,其特點是商品交易總額 (GMV) 強勁擴張、國際營收加速成長以及營業利益率持續提升。華爾街態度維持正面,多家賣方機構基於該公司展現出的營運槓桿,重申「買進」評級並調升目標價。儘管由於估值指標相較於傳統軟體同業享有溢價,短線波動仍難免,但積極的平台創新、嚴謹的費用控制以及在 AI 代理商務領域的領先地位,將繼續為長期機構投資人提供強大的結構性成長論述。
Shopify Inc(SHOP)技術分析
Shopify Inc (SHOP) 技術面來看,MACD(12,26,9)數值0.522,處於中性狀態,RSI數值60.303處於中性狀態,Williams%R數值2.505處於超買狀態,請注意關注。
Shopify Inc(SHOP)基本面分析
Shopify Inc (SHOP) 處於軟體與資訊技術服務行業,最新年度營業收入$11.56B,處於行業32,淨利潤$1.23B,處於行業40。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$172.92,最高價為$220.00,最低價為$120.00。
關於Shopify Inc(SHOP)的更多詳情
公司特定風險:
- 估值過高與易受估值壓縮影響: Shopify 的預估本益比超過 70 倍,股價營收比接近 9.4 倍,遠高於整體軟體與電子商務產業的平均水準;這種溢價估值使營運幾乎沒有犯錯空間,一旦面臨總體經濟或財報逆風,股價便容易在盤中承受估值壓縮的壓力。
- 營收組合轉變導致毛利率稀釋: 毛利率較低的「商家解決方案」快速擴張,成長速度持續超過毛利率較高的「訂閱解決方案」,推升了支付處理費用,並導致第三季毛利成長指引(20% 中後段)落後於總營收成長預期。
- AI 算力費用上升與直接變現模式未獲證實: 全平台部署代理型 AI 工具以及近期的生態圈併購正不斷推高 LLM 基礎設施成本,使第三季營業費用指引上調至營收的 33%–34%;然而,AI 功能目前仍透過標準交易經濟模式變現,而非收取額外的高毛利服務費。
- 來自科技巨頭與電商對手的生態圈競爭: 機構研究強調了 Meta Platforms 原生整合針對中小企業的 AI 電商工具所帶來的結構性風險,加上來自亞馬遜 (Amazon) 持續存在的競爭壓力,可能對商家留存率及長期同店銷售額成長構成潛在威脅。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。









