


Seagate Technology Holdings PLC(STX)股票9月18日盤中上漲3.85%:真相來了



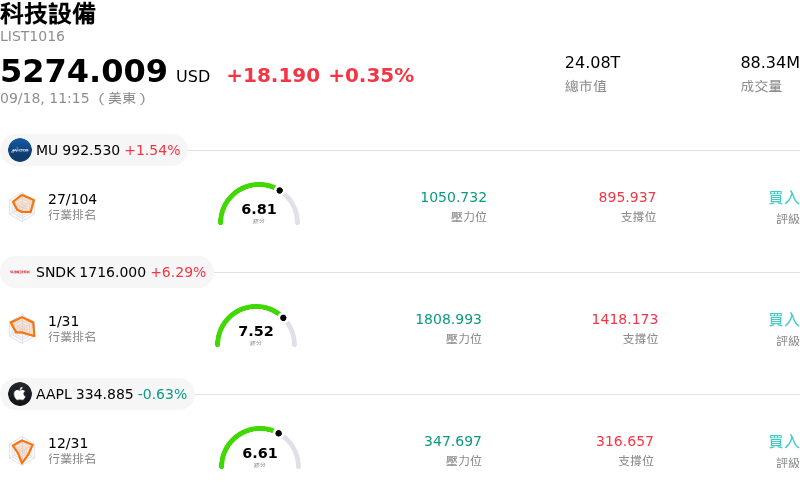
Seagate Technology Holdings PLC (STX) 盤中上漲3.85%,所屬行業科技設備上漲0.35%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 1.54%;閃迪 (SNDK) 上漲 6.46%;Apple Inc (AAPL) 下跌 0.63%。
今日是什么導致了Seagate Technology Holdings PLC(STX)股價上漲?
希捷科技 (Seagate) 今日強勢反彈,在經歷多日盤整後吸引買盤進場。這股上揚動能主因是尋求價值投資的機構法人趁近期回檔逢低布局,加上市場對該公司在人工智慧 (AI) 儲存基礎設施中扮演的關鍵角色維持高昂熱情。此外,隨著投資人消化該公司完全清償並註銷 2028 年到期的可交換優先票據的消息,市場情緒顯著改善,這項資產負債表的清理動作消除了潛在的債務疑慮並優化資本結構。
從基本面來看,希捷的長期投資邏輯依然堅實,主要受到熱輔助磁記錄 (HAMR) 技術與 Mozaic 平台持續推廣的有力支撐。隨著雲端超大規模業者擴展 AI 算力與企業資料湖環境,高密度大容量硬碟持續迎來結構性需求成長。該公司近期發布的企業 AI 準備度產業調查強調,幾乎所有 IT 決策者皆預計資料儲存需求將大幅增加,這使大容量硬碟廠商立於有利位置,能掌握長期的出貨成長並維持嚴格的毛利率紀律。
從投資組合策略的角度來看,今日的股價走勢反映出市場健康的轉變——從近期的獲利賣壓,轉回專注於資料基礎設施題材的基金經理人重新買進累積持股。儘管受整體科技股持倉調整影響,短期盤中波動仍偏高,但大容量儲存的供需平衡以及新一代技術整合所帶動的利潤率擴張,進一步強化了希捷的長期投資敘事。法人機構將持續關注超大規模雲端業者的資本支出軌跡與每季訂單能見度,以進一步確認需求的延續性。
Seagate Technology Holdings PLC(STX)技術分析
Seagate Technology Holdings PLC (STX) 技術面來看,MACD(12,26,9)數值-5.661,處於賣出狀態,RSI數值49.809處於中性狀態,Williams%R數值54.788處於中性狀態,請注意關注。
Seagate Technology Holdings PLC(STX)媒體輿情
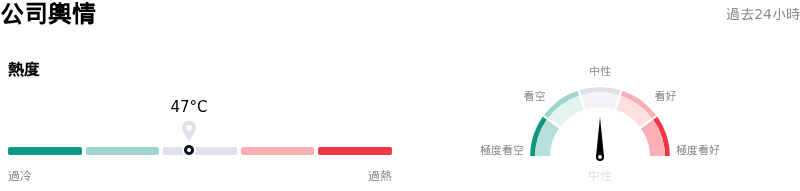
Seagate Technology Holdings PLC (STX) 公司輿情熱度來看,當前熱度47,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Seagate Technology Holdings PLC(STX)基本面分析
Seagate Technology Holdings PLC (STX) 處於科技設備行業,最新年度營業收入$12.20B,處於行業10,淨利潤$3.18B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1090.19,最高價為$1400.00,最低價為$714.00。
關於Seagate Technology Holdings PLC(STX)的更多詳情
公司特有風險:
- 高層與內部人士大量出脫持股:近期的 SEC Form 4 申報文件顯示,公司高層管理團隊進行了大量的內部人士拋售,其中執行長 William Mosley 出脫了價值超過 7,500 萬美元的股票,財務長 Gianluca Romano 也出售了數百萬美元的股票。在缺乏公開市場內部買盤的情況下,持續的內部人士賣壓打擊了市場信心,並加劇了盤中賣壓。
- 可交換債券結算導致股權稀釋:公司透過現金與股權結算方式,贖回 1.507 億美元於 2028 年到期、利率 3.50% 的可交換優先債券,導致發行了約 165 萬股新普通股。股數增加稀釋了既有股東權益,並對股價形成籌碼賣壓。
- AI 效率突破對儲存需求密度構成逆風:AI 演算法效率的突破大幅降低了單一模型部署所需的基準記憶體與儲存容量需求,引發跨產業擔憂,即超大規模資料中心客戶可能會降低企業硬體採購密度,進而拖累儲存類股走勢。
- 高估值與高 Beta 值帶來的脆弱風險:在經歷大幅上漲後,希捷的交易估值倍數居高不下——包括本益比超過 55 倍——且 Beta 值超過 2.0,同時伴隨較高的負債權益比。這種財務狀況使該股極易受到盤中劇烈獲利了結賣壓、估值修正以及整體科技股拉回幅度放大的衝擊。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







