


甲骨文(ORCL)股票9月18日盤中下跌3.79%:投資者必看的核心資訊



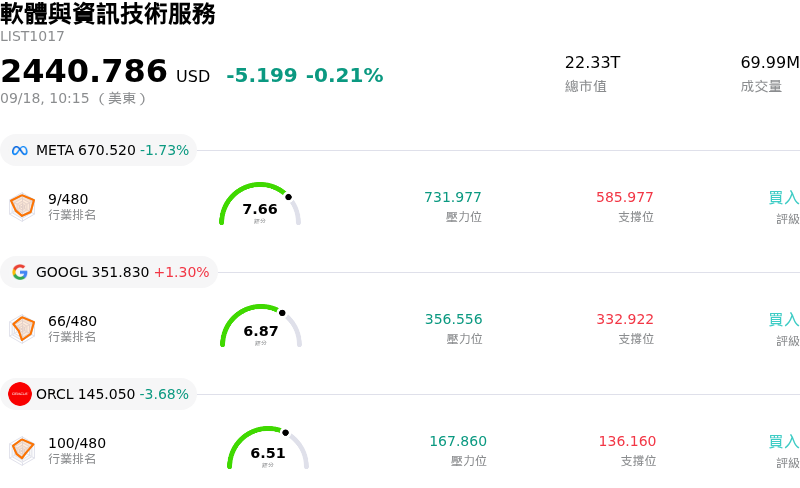
甲骨文 (ORCL) 盤中下跌3.79%,所屬行業軟體與資訊技術服務下跌0.21%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 1.42%;Alphabet Inc Class A (GOOGL) 上漲 1.62%;甲骨文 (ORCL) 下跌 3.79%。
今日是什么導致了甲骨文(ORCL)股價下跌?
甲骨文面臨下行壓力與加劇的盤中波動,主因整體宏觀經濟逆風、資本支出疑慮升高以及企業重組成本共同壓抑了整體科技產業的投資人情緒。美債殖利率上升與大盤避險情緒,為高估值的軟體及雲端基礎設施股帶來挑戰,促使機構法人在經歷數週的上漲後獲利了結。
儘管甲骨文近期在雲端基礎設施部門強勁成長的支撐下交出亮眼的單季財報,但市場焦點已逐漸轉向擴充人工智慧能力所帶來的財務負擔。投資人對擴建資料中心基礎設施所需的龐大資本支出仍保持審慎,儘管營收與淨利成長亮眼,該季自由現金流仍轉為負值。市場對該公司加速基礎設施建設下債務狀況的疑慮,也壓抑了先前對其雲端在手訂單擴張的熱情。
額外的壓力來自管理層更新的重組計畫,該計畫提出將資金重新分配至人工智慧項目並進行針對性裁員,因而增加額外的成本負擔。雖然這些營運變革旨在提升長期利潤率並將資源注入高成長的雲端工作負載,但短期執行成本引發了暫時性的執行不確定性。此外,分析師指出該公司龐大的在手訂單存在客戶集中度風險,使該股容易受到主要人工智慧合作夥伴相關情緒變化的影響。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.207,處於中性狀態,RSI數值47.551處於中性狀態,Williams%R數值81.278處於超賣狀態,請注意關注。
甲骨文(ORCL)媒體輿情
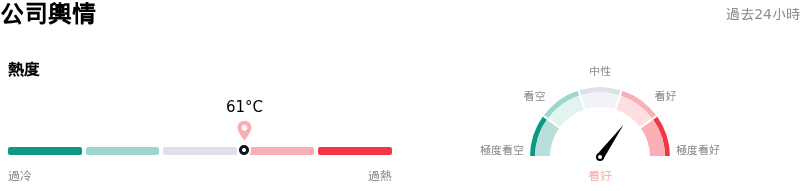
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度61,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
甲骨文(ORCL)基本面分析
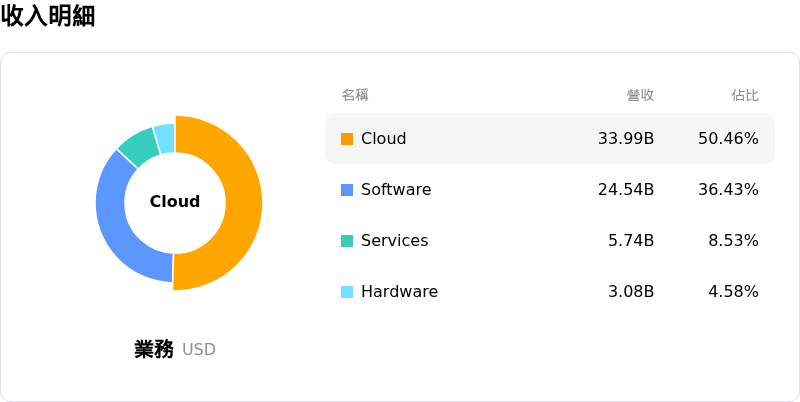
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$247.89,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 重組成本超支與裁員: 甲骨文擴大了重組計劃,額外增加 7 億美元的資遣費用,同時在特定部門展開新一輪雙位數百分比的裁員,凸顯出營運摩擦,並使支援 AI 基礎設施的資本重新配置成本不斷攀升。
- 龐大資本支出與現金流消耗: 規劃高達 900 億至 950 億美元的資本支出,加上數十億美元的負自由現金流,對甲骨文的資產負債表造成沉重的營運壓力,加劇了透過二次股權稀釋或提高槓桿以維持資料中心建設的風險。
- RPO 在手訂單客戶集中度過高: 在甲骨文 6,640 億美元的剩餘履約義務 (RPO) 中,約有 3,000 億美元集中於單一實體 OpenAI,若該客戶延遲部署、縮減需求或修改合約條款,將帶來顯著的下行風險。
- 槓桿限制與信用評級脆弱性: 背負超過 1,000 億美元的債務,且信用評級徘徊在 BBB- 附近,使甲骨文面臨債務償還成本攀升與流動性壓力,最近在企業支出謹慎的背景下,已促使分析師調降目標價。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







