


Broadcom Inc(AVGO)股票9月18日開盤上漲4.16%:真相來了



Broadcom Inc (AVGO) 開盤上漲4.16%,所屬行業科技設備上漲0.79%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 1.44%;Broadcom Inc (AVGO) 上漲 4.16%;閃迪 (SNDK) 上漲 3.56%。
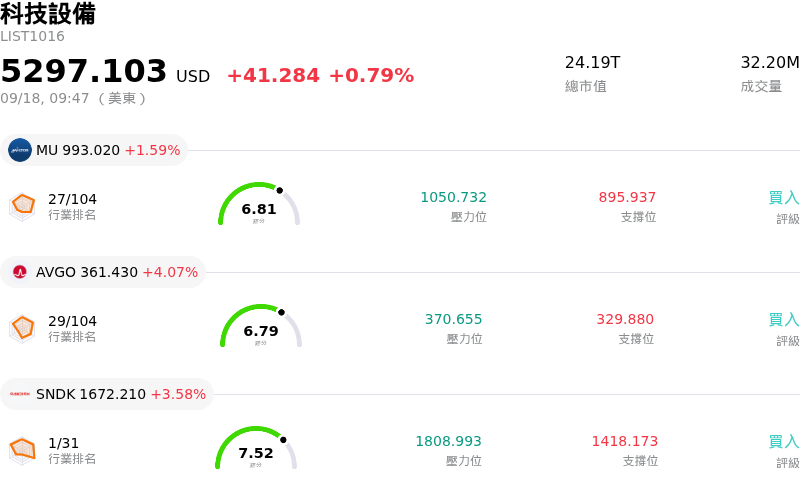
今日是什么導致了Broadcom Inc(AVGO)股價上漲?
在經歷了一波財報公布後的拋售潮後,市場參與者紛紛進場逢低承接,帶動博通 (Broadcom) 強勁反彈,同時伴隨顯著的盤中波動。儘管該公司公布的第三財季財報表現強勁,以創紀錄的合併營收成長與激增的人工智慧 (AI) 半導體營收為亮點,但其股價在近期交易日中仍持續承壓。投資人最初對略低於華爾街最樂觀預期的第四財季營收展望持謹慎態度,但技術指標已接近超賣區,為機構與散戶投資人創造了具吸引力的進場點。
當日上漲動能的主要催化劑,來自分析師看好報告所推動的機構法人信心重振。華爾街研究機構重申高度確信的「買進」評級,並強調博通強勁的基本營運執行力與其暫時性估值折價之間的脫節日益擴大。分析師指出,在包括 Alphabet、Meta、Anthropic 及 OpenAI 等主要科技超大規模業者對客製化人工智慧加速器承諾的多年部署支持下,該公司已連續數個季度公布優於預期的獲利。管理層對於未來幾個財年 AI 晶片營收將大幅擴增的長期預期,更進一步鞏固了其結構性成長的論點。
知名媒體的評論強調了博通穩健的資產負債表、嚴謹的成本控制,以及半導體和企業軟體兩大業務部門持續擴大的營業利益率,這也進一步提振了市場情緒。隨著投資人消化更廣泛的總體經濟數據,並在央行利率決策後重新調整投資組合,市場焦點重新轉向具有持久競爭護城河的高獲利科技龍頭。博通在客製化加速器設計、高頻寬互連與下一代網路交換器領域的市場領導地位,使其成為持續推進的資料中心建設中不可或缺的受益者。
展望未來,由於市場持續在整體科技類股的輪動與長期營運績效之間進行權衡,盤中波動可能仍會持續。然而,當日的上漲走勢表明,強勁的基本面、企業對 AI 客製化晶片的採用,以及充沛的自由現金流產生能力,將繼續為投資人信心提供堅實的支撐。
Broadcom Inc(AVGO)技術分析
Broadcom Inc (AVGO) 技術面來看,MACD(12,26,9)數值-0.128,處於賣出狀態,RSI數值48.265處於中性狀態,Williams%R數值28.063處於買入狀態,請注意關注。
Broadcom Inc(AVGO)媒體輿情
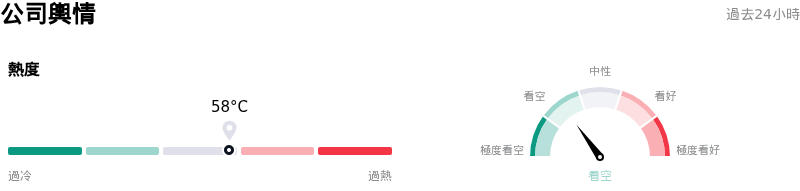
Broadcom Inc (AVGO) 公司輿情熱度來看,當前熱度58,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Broadcom Inc(AVGO)基本面分析
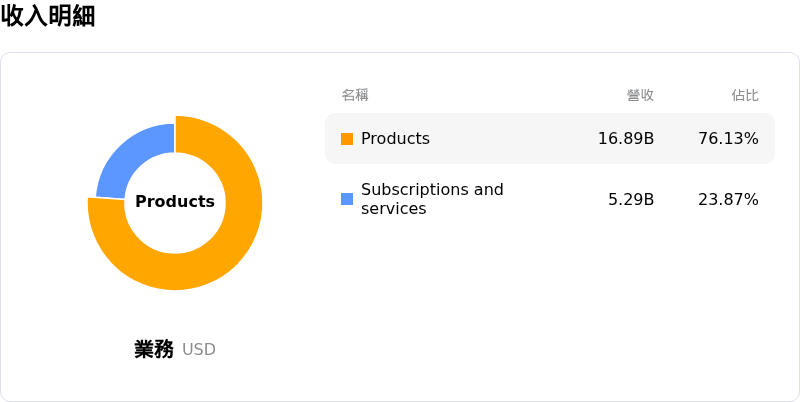
Broadcom Inc (AVGO) 處於科技設備行業,最新年度營業收入$63.89B,處於行業4,淨利潤$23.13B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$519.27,最高價為$715.00,最低價為$215.88。
關於Broadcom Inc(AVGO)的更多詳情
公司特定風險:
- 前沿 AI 規模擴充放緩疑慮:包括 Anthropic 和 OpenAI 在內的主要客製化晶片客戶管理層,針對前沿 AI 模型開發速度可能放緩發表的公開言論,引發了 AI 硬體供應商的新一波拋售潮。由於博通預計的多年期成長高度依賴為這些超大規模實驗室擴充 XPU 客製化晶片,因此算力擴建的任何減速都會直接威脅到其財測目標的達成。
- 客戶集中度過高與雙供應商策略風險:博通面臨高客戶集中度的風險,前五大客戶占其總營收的 55%,單一客戶更貢獻高達一半的直接銷售額。由於 Alphabet 等大型超大規模業者正在積極與聯發科及 Marvell 等競爭對手探索客製化 AI 加速器的雙供應商策略,威脅到博通的市占率,這種高度集中進一步加劇了獲利的波動性。
- 高標準財測預期下的估值壓縮:儘管博通在最新季報中公布營收年增 86%,但該股技術面仍急遽跌破 50 週移動平均線。法人分析師指出,偏高的前瞻估值倍數使公司幾乎沒有容錯空間,導致該股對資料中心部署瓶頸、載板供應限制以及高企的成長預期極為敏感。
- 軟體部門摩擦與監管審查:在整合 VMware 之後,博通的基礎架構軟體部門持續面臨營運與法律逆風。調整後的訂閱授權模式因基礎架構成本上升,引發歐洲雲端業者向歐盟提起反壟斷申訴,而傳統非 AI 半導體部門的成長則依然低迷。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







