ConocoPhillips(COP)股票9月16日盤中下跌3.80%:關鍵驅動因素揭曉



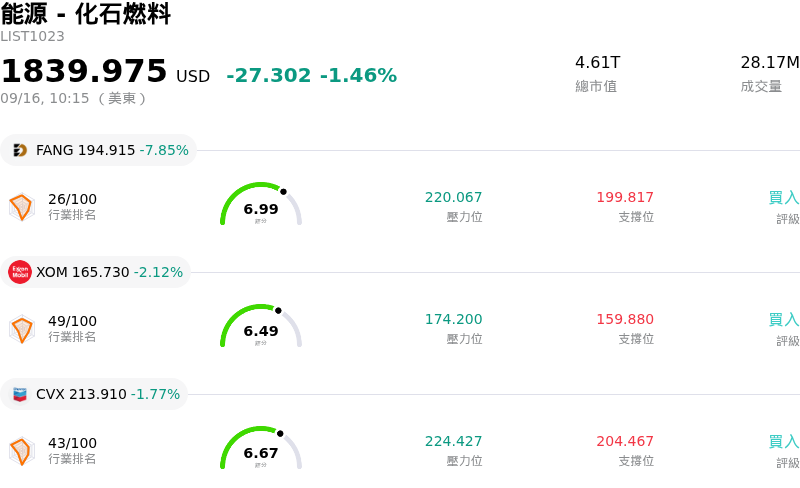
ConocoPhillips (COP) 盤中下跌3.80%,所屬行業能源 - 化石燃料下跌1.46%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Diamondback Energy Inc (FANG) 下跌 7.83%;埃克森美孚公司 (XOM) 下跌 2.00%;雪佛龍 (CVX) 下跌 1.77%。
今日是什么導致了ConocoPhillips(COP)股價下跌?
柯諾柯菲利普斯 (ConocoPhillips) 今日遭遇顯著的下行壓力,主因全球原油價格大幅回檔以及整體能源類股盤整所致。在美國石油協會 (API) 公布產業數據顯示美國原油、汽油與蒸餾油庫存意外大幅累積後,基準能源期貨走低。這次庫存累積與市場普遍預期的下降大相逕庭,進一步舒緩了對短期供應緊張的疑慮,並促使交易員降低對能源股的風險曝險。
隨著該股在前幾個交易日衝上數月新高與 52 週高點區間,技術性獲利了結賣壓進一步加劇了這波回檔。在地緣政治供應風險溢價與強勁的上游營運執行力支撐下,股價經歷了持續上漲,技術動能指標因而進入超買區。估值指標高於內在價值預估,加上近期有關內部人賣股的報導,使得在大宗商品的有利因素開始減退時,形成了實現獲利的成熟環境。
總體經濟逆風亦對整體能源類股的投資人情緒造成壓力。在美國聯準會 (Fed) 即將做出利率決策前,市場整體瀰漫謹慎氣氛,高企的美債殖利率與走強的美元對大宗商品相關資產增加了壓力。身為高 Beta 值的上游勘探與生產龍頭,柯諾柯菲利普斯對標的大宗商品價格下跌與總體層面股票部位調整的雙重影響顯得特別敏感。
儘管盤中下跌,柯諾柯菲利普斯的基本面前景依然受其低成本資產組合、強勁的自由現金流生成能力以及恪守紀律的資本回報承諾所支撐。預期法人機構將密切關注政府官方庫存數據以及關鍵海上走廊的地緣政治動向,以判斷當前的回檔究竟是短期盤整,還是該產業動能更廣泛轉變的開始。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值-0.518,處於中性狀態,RSI數值58.024處於中性狀態,Williams%R數值42.327處於買入狀態,請注意關注。
ConocoPhillips(COP)媒體輿情
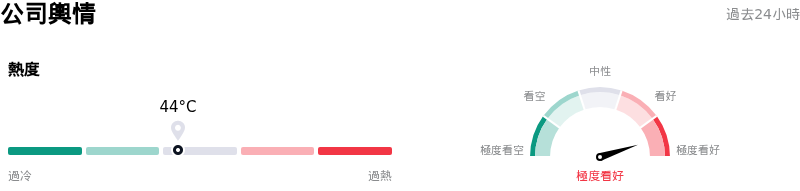
ConocoPhillips (COP) 公司輿情熱度來看,當前熱度44,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
ConocoPhillips(COP)基本面分析
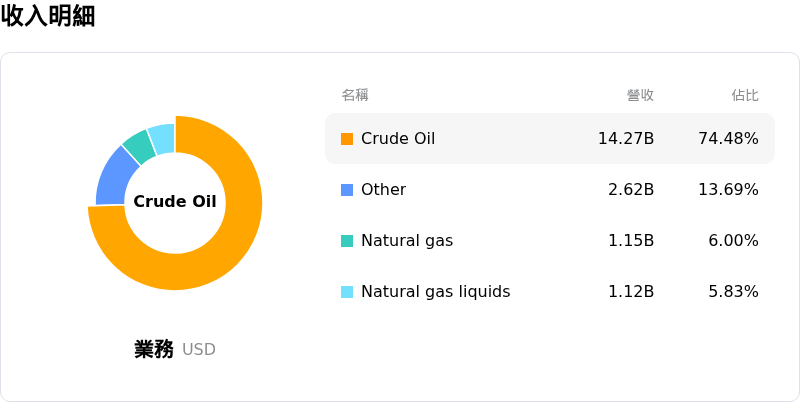
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度營業收入$58.94B,處於行業13,淨利潤$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$146.18,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特定風險:
- 估值溢價與下行修正風險: 康納柯菲利普斯 (ConocoPhillips) 目前股價在每股 141 美元附近的 52 週高點附近交易,歷史本益比為 18.7 倍,遠高於其 5 年歷史中位數 12.5 倍,且較內在價值模型預估值 (122.58 美元) 高出約 15%。若獲利成長無法支撐此溢價倍數,該股將面臨盤中劇烈回檔的風險。
- 企業損益兩平點偏高與現金流劣勢: 法人分析指出,康納柯菲利普斯需要西德州原油 (WTI) 價格達到每桶約 53 美元才能完全涵蓋資本支出與股利發放,企業損益兩平點相對偏高。與低成本頁岩油業者相比,這使其經債務調整後的自由現金流收益率在原油價格波動期間較易遭受衝擊。
- 長週期大型專案的資本密集度與執行風險: 聚焦於重大長週期開發案(特別是阿拉斯加的 Willow 專案與 Port Arthur 液化天然氣專案)的多年期資本承諾,將公司的現金流擴張集中在少數專案上,使近期利潤率面臨法律障礙、成本超支以及現金回收時程延後等風險。
- 內部人向 SEC 申報之拋售活動增加: 近期提交給美國證券交易委員會 (SEC) 的申報文件顯示,內部人淨賣出總額超過 1.45 億美元,其中包括高階主管與信託帳戶的減持,削弱了機構法人對該股在目前高檔區間短期內進一步上漲的信心。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。