


ConocoPhillips(COP)股票9月15日盤中上漲3.21%:關鍵驅動因素揭曉



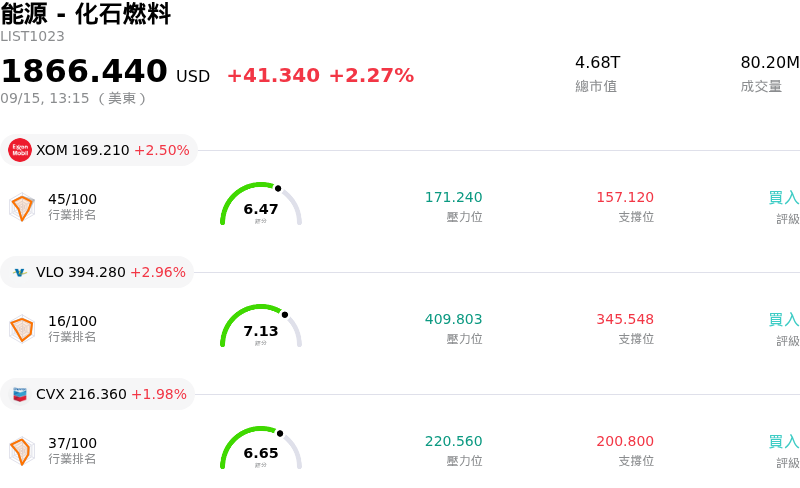
ConocoPhillips (COP) 盤中上漲3.21%,所屬行業能源 - 化石燃料上漲2.27%,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 上漲 2.50%;Valero Energy Corp (VLO) 上漲 2.96%;雪佛龍 (CVX) 上漲 1.98%。
今日是什么導致了ConocoPhillips(COP)股價上漲?
隨著標的大宗商品價格上漲、分析師看好並上調評級與預期,加上良好的營運執行力,為探勘與生產巨頭康納柯菲利普斯 (ConocoPhillips) 提供強勁順風,帶動股價展現顯著的上漲動能。隨著地緣政治摩擦與海上運輸疑慮壓抑全球供應預期,原油期貨價格走揚,進一步提振整體能源類股的市場氣氛,並吸引大量資金流入高 Beta 值的上游股票。
各大投資銀行近期紛紛調升目標價,為華爾街的市場氣氛挹注額外動能。分析師在調升評級時強調,該公司具備掌握能源需求回溫的優勢、強大的營運效率,以及嚴謹的資本配置紀律。此外,提振投資人信心的關鍵催化劑還包括重大油氣田開發項目的推進,包含提前達成初期投產里程碑且支出低於原先預算。這些營運成就進一步鞏固了管理階層以高成本效益的方式擴增產能並最大化資產價值的能力。
市場同時也反映出機構法人對該公司嚴謹財務架構的持續肯定,該架構聚焦於積極的成本合理化、資產最佳化,以及持續向股東回饋現金。儘管整體總體經濟不確定性與利率波動導致股市盤中波動加劇,但康納柯菲利普斯受惠於其低成本資產基礎與優異的現金流創造能力,使該股表現超越大盤,並為專注於能源投資的投資人維持具吸引力的風險報酬比。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值-0.045,處於中性狀態,RSI數值72.036處於買入狀態,Williams%R數值0.038處於超買狀態,請注意關注。
ConocoPhillips(COP)基本面分析
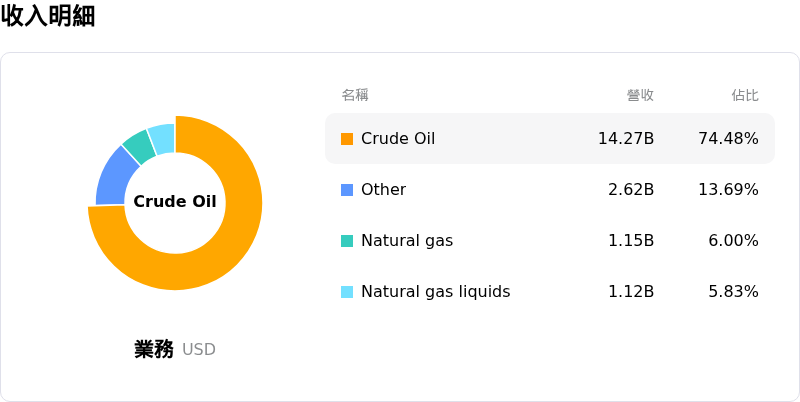
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度營業收入$58.94B,處於行業13,淨利潤$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$146.18,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特定風險:
- 高階領導團隊交接: 在大量資本投放與重大資產整合的關鍵時期,過渡至執行長 Andy O'Brien 帶來了營運執行與策略風險。
- 長週期資本支出拖累: 針對包含阿拉斯加 Willow 開發案與 Port Arthur LNG 在內的多年期巨型計畫投入巨額資本承諾,在產能回報持續遞延的情況下,對自由現金流造成持續壓力。
- 估值天花板疑慮: 法人分析師給予「中立」評級,反映出市場共識日益擴大,認為該股近期朝 52 週高點反彈後,相較於基本面獲利潛力,估值已被拉得過高。
- 純上游大宗商品曝險: 在缺乏顯著下游煉油緩衝的情況下,基準原油價格的盤中跌勢直接威脅到支持目標 45% 股東資本回報分配所需的營運現金流。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







