日圓在週末前表現不及其同類貨幣


- 日圓在下週日本和美國官員可能舉行會晤前走弱。
- 美元指數收復早盤跌幅,並在 102.14 附近持平。
- 道明證券(BBH)的策略師對美元前景持樂觀態度,因美國證券需求強勁。
週五,日圓(JPY)兌主要貨幣對手貨幣走低。歐洲交易時段,美元/日圓上漲 0.3%,接近 158.25。由於日本和美國(US)官員可能在 10 月 12 日至 18 日期間於國際貨幣基金組織(IMF)會議間隙舉行會晤,這一亞太貨幣承壓。
日元今日價格
下表顯示了 日元 (JPY) 對所列主要貨幣 今日的變動百分比。 日元 對 澳元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.02% | -0.01% | 0.24% | -0.02% | -0.37% | -0.23% | -0.14% | |
| EUR | 0.02% | 0.00% | 0.27% | 0.00% | -0.34% | -0.19% | -0.14% | |
| GBP | 0.01% | -0.01% | 0.27% | 0.03% | -0.34% | -0.18% | -0.08% | |
| JPY | -0.24% | -0.27% | -0.27% | -0.24% | -0.60% | -0.46% | -0.36% | |
| CAD | 0.02% | -0.00% | -0.03% | 0.24% | -0.39% | -0.23% | -0.11% | |
| AUD | 0.37% | 0.34% | 0.34% | 0.60% | 0.39% | 0.15% | 0.28% | |
| NZD | 0.23% | 0.19% | 0.18% | 0.46% | 0.23% | -0.15% | 0.12% | |
| CHF | 0.14% | 0.14% | 0.08% | 0.36% | 0.11% | -0.28% | -0.12% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 日元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 JPY (基數)/ USD (報價)。
美國財政部長斯科特-貝森特和日本財務大臣(FM)片山皋月已確認將出席此次會議。兩位官員很可能會討論再次干預以支撐日圓。
7 月下旬,日本財務省(MoF)確認東京和華盛頓聯合干預,以遏制這隻亞太貨幣的過度劇烈波動。
與此同時,美元在開盤交易中表現疲弱後出現反彈,也為美元/日圓提供了支撐。
截至發稿,衡量美元兌六種主要貨幣價值的美元指數(DXY)在收復早盤跌幅後持平於 102.14 附近。由於美國國債收益率回落,DXY 早盤走弱。
市場專家此前也預計美元的回調只是暫時的。布朗兄弟哈里曼(BBH)的策略師指出,近期"能源價格的小幅回落緩解了全球債券拋售,並削弱了美元漲勢的一些動能。"不過,他們警告稱,"美國增長表現優於預期以及海外對美國證券的強勁需求,使美元風險仍偏向上行,"這表明美元最近的盤整可能只是暫時的,而非趨勢出現持久轉變的信號。
美元/日圓技術分析
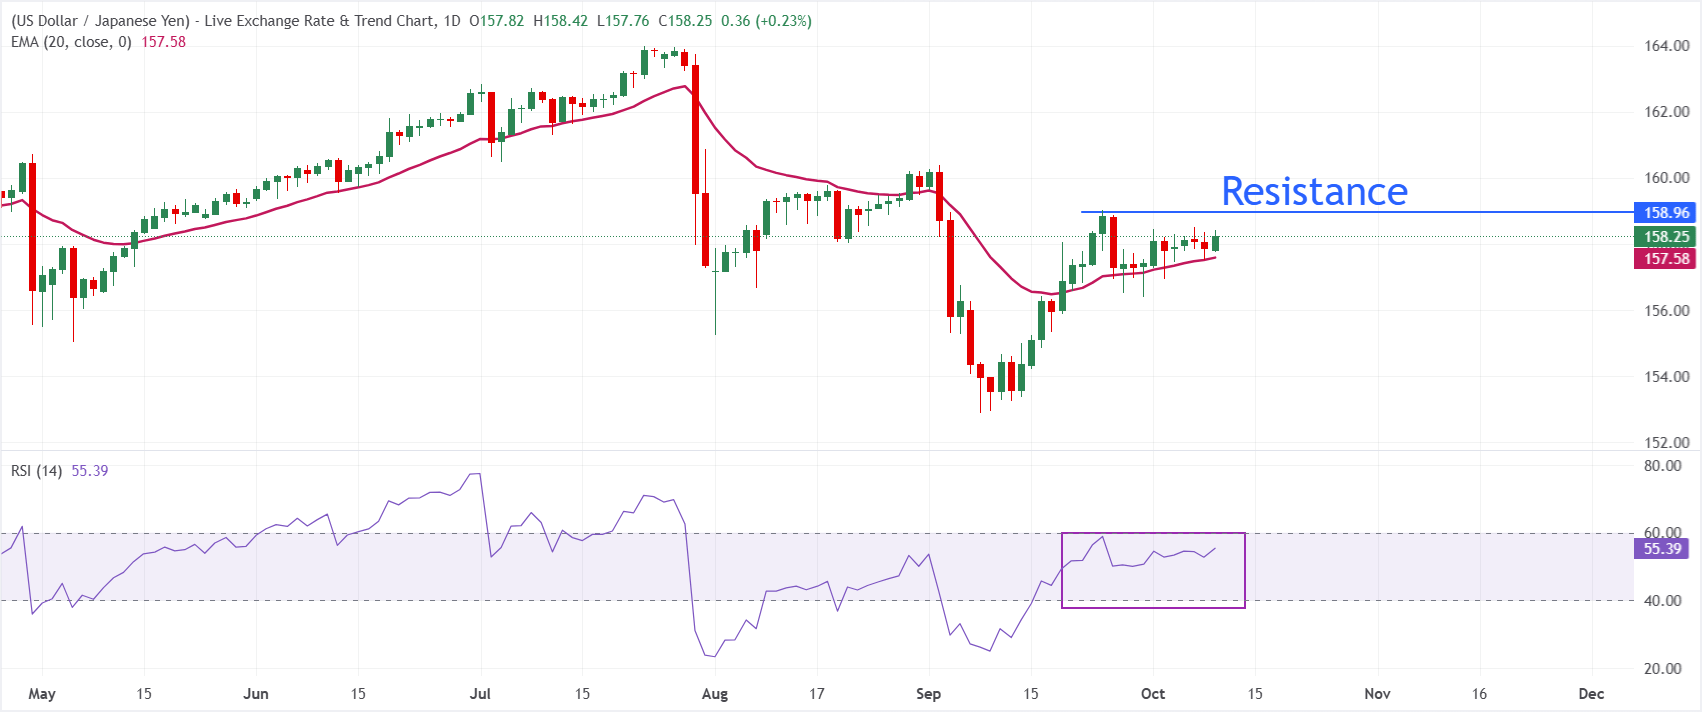
在日線圖上,美元/日圓交投於 158.25,若現貨價格維持在 20 日指數移動均線(EMA)157.58 上方,則短期看漲傾向仍然存在。價格走勢徘徊在這一動態支撐位上方,表明買方仍占主導,而相對強弱指數(RSI)位於 55.39 的正區間,暗示動能略偏積極,而非處於超買狀態。
下行方面,初步支撐由 20 日 EMA 157.58 提供,若日收盤跌破該水平,將表明看漲壓力減弱,並為更深度的回調打開空間。由於數據集中沒有附近的技術阻力位,進一步上行主要仍受動能驅動,只要回調時守住 EMA 支撐區域,該貨幣對可能繼續緩步走高。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。