


希臘5%的稅率能否將私募股權從倫敦吸引過來?



據報道,BC Partners歐洲主席尼科斯·斯塔索普洛斯正從英國遷往希臘,該私募股權公司計劃在雅典開設辦事處。此舉正值希臘推出稅收激勵措施以吸引基金經理之際。更大的問題是,這些激勵措施能否爲該帶來更多私募股權投資。
一家將此次搬遷定位爲業務考量而非稅務驅動的機構
Bankingnews.gr援引知情人士及企業備案文件披露了斯塔索普洛斯將於11月5日啓動的搬遷計劃。據悉,BC Partners管理着超過400億美元的資金,並打算籌集更多資金用於投資希臘。
據一位熟悉BC Partners的人士透露,此次搬遷是由公司的具體業務目標所驅動,而非出於雅典方面的任何稅收激勵。斯塔索普洛斯及其公司均未對此事發表評論。
BC Partners已通過其在寵物零售公司Pet City以及提供多種教育服務的Alphabet的投資中涉足希臘市場。在希臘首都設立辦事處將加強其在該國的存在,儘管該辦事處尚未正式開業。
5313/2026法律爲搬遷經理提供什麼
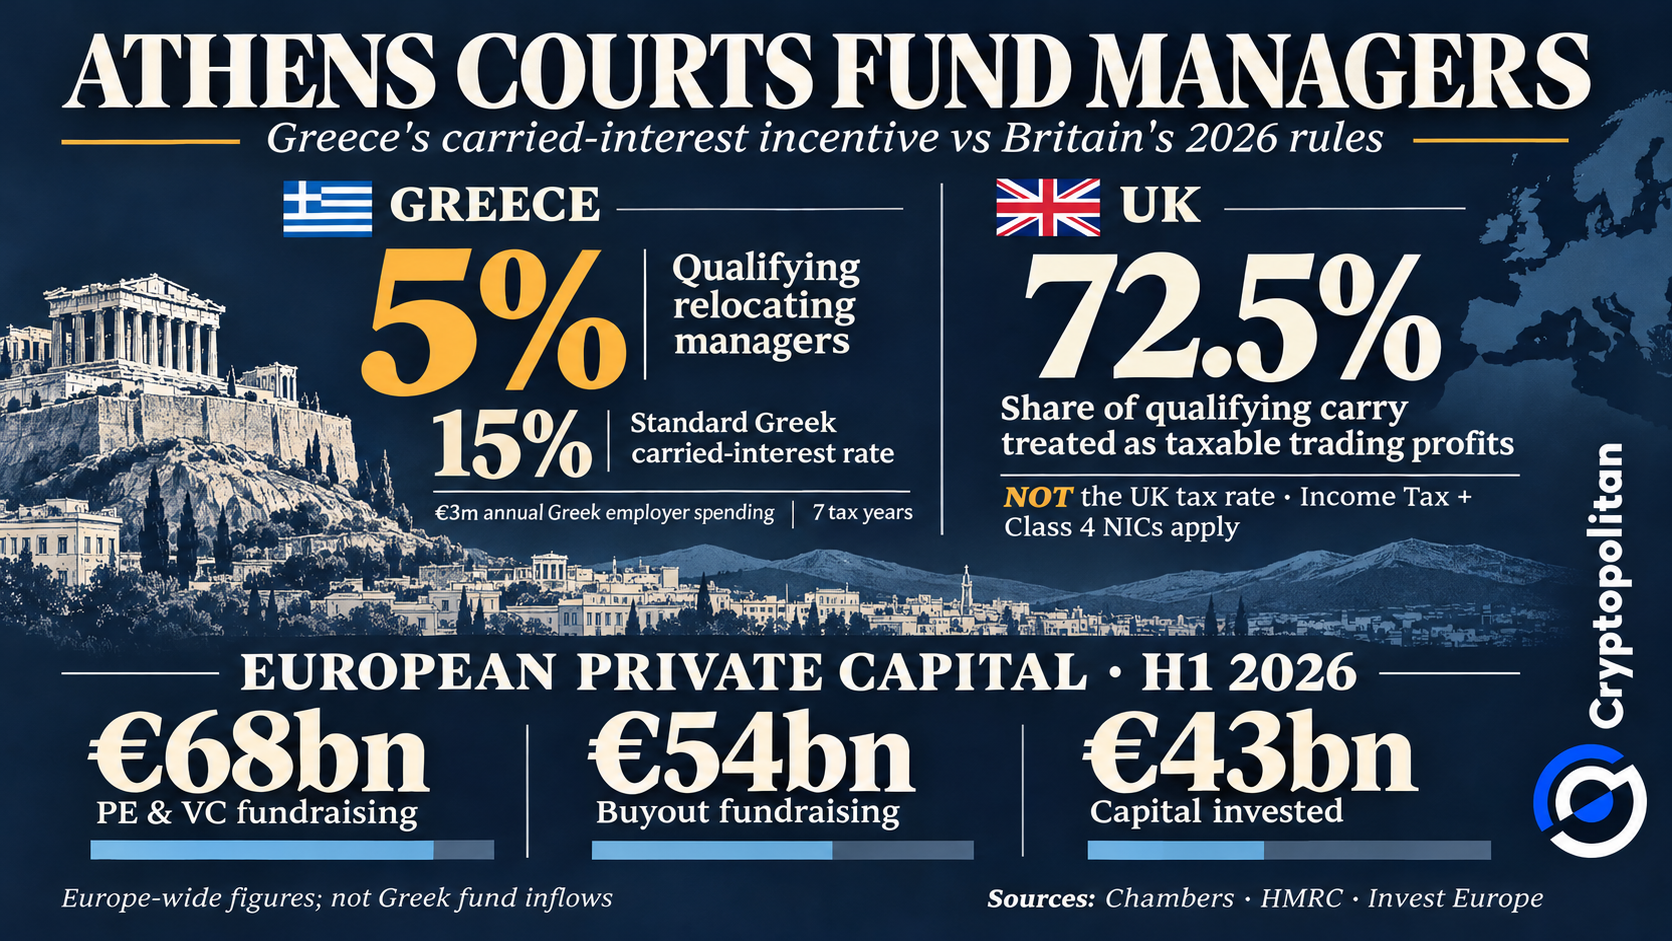
根據希臘法律5313/2026,附帶權益(即基金管理者從投資中獲得的收入份額)將按15%的稅率徵稅。然而,滿足特定條件並變更稅務居民身份的管理人員,在其新稅務居民身份的前七年可享受5%的優惠稅率,自其申請當年起算。
不過,有一個重要的條件是年度支出義務。希臘僱主必須在希臘產生至少300萬歐元的運營成本。每月支出25萬歐元即可在一年內滿足該要求。對於較短的合格期,費用將按比例分攤,據安永表示。
在希臘,經理要符合5%的附帶權益稅率,必須遵守就業和稅務居民規定,並通過myAADE提交申請。此外,該立法還爲符合該計劃的外國基金提供了另一項優勢:在希臘管理基金本身並不會使這些基金成爲希臘稅務居民。
英國保留了其附帶權益制度
自2026年4月6日起,英國已將附帶權益(carried interest)歸類爲需繳納所得稅和第四類國民保險的交易收入。HMRC法規規定,72.5%的合格淨利潤被視爲應稅收入。需要注意的是,這裏的72.5並非稅率,而是用於確定報告應稅收入金額的乘數因子。英國政府2026年秋季預算中未包含關於附帶權益徵稅的新規。
隨着英國附帶權益稅收法規繼續有效,新的希臘激勵措施爲那些考慮遷往他處的基金管理人提供了另一個選擇。據報道,對沖基金經理Chris Rokos已從英國遷至希臘。他的離開引發了雅典的興趣,但其他專業人士是否會加入仍不清楚。
融資有利於歐洲,但這些資金流並非來自希臘
2026年上半年,歐洲私募股權和風險投資基金募集了680億歐元,同比增長6%。收購基金的募集資金達到540億歐元,而去年同期爲420億歐元。然而,實際投資額下降了35%,至430億歐元。
在相關調查中,43%的投資者因美國貿易政策預期增加對歐洲的資產配置,而30%的投資者預期減少對美國市場的敞口。這些是覆蓋全歐洲的數據,並非表明有新的資金流入希臘基金。
幣安押注希臘是一個獨立的信號
希臘的關注點已超越私募股權領域。Cryptopolitan報道稱,幣安(Binance)正尋求希臘牌照以拓展歐盟市場,理由是人才儲備和安全保障。
幣安的決策與附帶權益(carried interest)稅收無關。儘管如此,這兩項發展都指向雅典作爲金融服務樞紐的雄心。
不要只是閱讀加密貨幣新聞,要真正理解它。訂閱我們的通訊。 免費。







