


歐洲電信巨頭追逐衛星主權,卻無自有艦隊



2026年10月19日,德國電信、Orange、西班牙電信和沃達豐簽署了一份意向書,以探討對歐洲衛星頻譜進行聯合投標的可能性。他們的目標是使普通移動電話無需專有專用系統即可連接至衛星。目前該項目尚未獲得任何相關許可證,且尚無確定的衛星合作伙伴。
一個希望掌控地面設施而非衛星的聯盟
這四家公司將在歐洲維持地面基礎設施、網絡協調和監控。然而,另一家合作伙伴將負責提供航天器。其他移動運營商將獲得對直連設備(D2D)服務的開放、非歧視性接入。
現有合作關係不會改變,包括與沃達豐的合作。因此,無需投入資金建設機隊,但對歐洲以外運營商提供的技術和發射服務的依賴仍然存在。
2 GHz頻段的時鐘
Viasat和EchoStar於2009年獲得並持有的頻譜權利將於2027年5月到期。歐盟委員會於2026年5月27日提議了新的全歐許可規則。
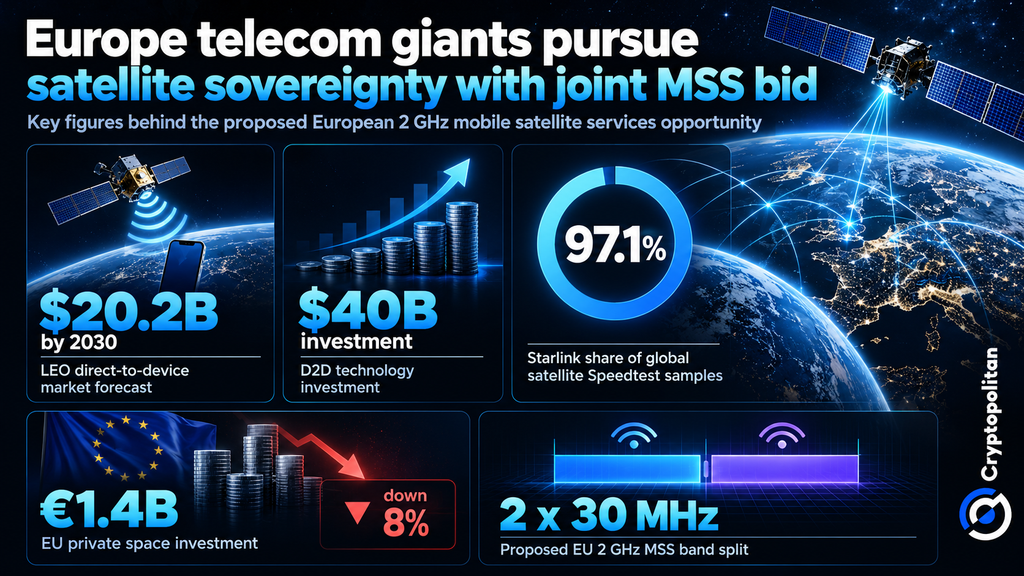
其2×30 MHz的頻段將被劃分爲六個耦合的5 MHz塊:前三分之一分配給與IRIS²相關的歐盟控制的政府通信;中間三分之一分配給歐盟預留的商業服務;剩餘三分之一分配給符合條件的歐盟及非歐盟運營商。現有用戶可能獲得兩年的延期。
“比以往任何時候都更加重要的是,高容量且廣泛可用的衛星連接對於增強歐盟通信網絡的韌性至關重要。”
——歐盟委員會執行副主席亨娜·維爾庫寧,5月27日聲明。
上一制度停滯不前的原因
根據IDATE於2026年6月發佈的白皮書,各國在許可制度下部署無線電設備的情況並不統一,且支持這些制度的商業論據寥寥無幾。在歐盟層面制定規則或許能解決這一問題,但爲歐洲企業保留頻段可能會引發與外國運營商的爭端。
D2D需求的實際表現
根據Gartner在2026年9月2日發佈的預測,低地球軌道(LEO)設備對設備(D2D)市場規模預計到2030年將達到202億美元,超過一百家公司有意進入該領域。Ookla於2026年8月發佈的研究表明,D2D系統投資在上一年度已超過400億美元。
目前,D2D更多在於維持連接,而非提供高速連接。美國的所有測試表明,即使在移動車輛上,約90%的短信也能成功發送。該技術也被用於在委內瑞拉發生地震後保持與人們的聯繫。然而,不同市場的採用率差異很大。
Ookla還測量了Starlink在2025年第三季度佔全球衛星Speedtest測試樣本的97.1%。這衡量的是衛星寬帶測試情況,而非D2D市場份額。
主權還是合同依賴?
歐洲運營商本可以掌控許可證、地面運營和客戶接入。然而,衛星仍將由外部提供商擁有。
這一投資差距有助於解釋原因。歐洲航天局(ESA)發現,儘管全球投資增長了60%,但歐洲私營太空投資在2025年下降了8%,降至14億歐元。Cryptopolitan此前報道,SpaceX於2026年9月28日部署了26顆Starlink V3衛星。這表明歐洲運營商要在同等規模上展開競爭將極其困難。
因此,現在的問題是,歐洲運營商能否在不過度依賴外部供應商的情況下,找到可靠的衛星合作伙伴並獲得監管批准。
不要只是閱讀加密貨幣新聞,要真正理解它。訂閱我們的通訊。 免費。







