


海耶斯認爲,如今驅動 Bitcoin價格的是美聯儲的流動性,而非減半週期。



亞瑟·海耶斯表示, Bitcoin 過去的運行週期已不再重要。他認爲,流動性纔是如今一切的關鍵。他將 Bitcoin的未來與美元的創造速度以及這些美元向公衆出售的隱祕程度聯繫起來。
在最新文章中,亞瑟將貨幣發行描述爲政客和央行官員玩弄的一場語言遊戲,他們不斷創造出新的縮略語來掩蓋通貨膨脹,同時維持市場運轉。他指出, Bitcoin 不再遵循四年週期的穩定走勢,而是對資產負債表擴張的激進程度做出反應。
亞瑟 trac這種想法可以追溯到2008年後的世界。2009年3月之後,風險資產擺脫了他所謂的通縮陷阱。隨着各國央行向市場注入流動性,標普500指數、納斯達克100指數、黃金和 Bitcoin 均大幅上漲。
這位加密貨幣槓桿交易員指出,如果將收益標準化到 2009 年的水平, Bitcoin的表現將獨樹一幟。
各國央行重新定義貨幣印刷,並使其持續流通。
亞瑟寫道:
在一人一票的民主制度下,當通貨膨脹飆升時,民衆會投票罷免執政黨。在專制制度下,民衆會走上街頭推翻政權。因此,政治家們深知,在通貨膨脹環境下執政無異於自取滅亡。然而,償還鉅額全球債務的唯一政治上可行的辦法,就是通過通貨膨脹來抵消債務。
亞瑟一步步地解釋了量化寬鬆政策的運作方式。他說,美聯儲從摩根大通等一級交易商那裏購買債券。他說,美聯儲憑空創造了儲備金,並將其記入銀行賬戶。他說,由於收益率高於儲備金,銀行隨後購買新的國債。他說,財政部收到這些 cash 並將其存入財政部總賬戶(TGA)。他說,支出隨後出現。他說,資產價格首先上漲。他說,政府支出增加後,商品和服務價格纔會上漲。
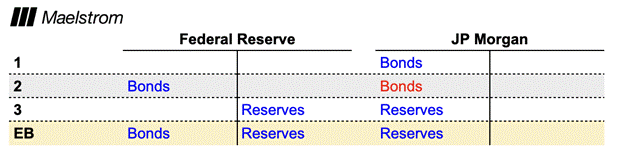
亞瑟接着說,貨幣市場基金持有約40%的未償付國庫券,而銀行持有約10%。他以先鋒集團爲例。根據逆回購計劃(RMP),美聯儲從基金購買國庫券,並將資金記入其逆回購賬戶。這筆 cash 可以賺取利息。
如果新發行的國債收益率高於逆回購利率,該基金就會購買這些國債。財政部會收到這筆 cash。亞瑟說,這筆錢直接用於政府債券發行。
亞瑟表示,如果國庫券收益率低於逆回購利率,基金就會將資金投入回購市場。他解釋說,回購貸款是以國債爲抵押的。由於聯邦基金利率上限接近3.75%,基金在回購市場獲得的收益可能高於在美聯儲的收益。
住房、 Bitcoin和四年週期的終結
對沖基金通常通過回購交易借款購買債券,而紐約梅隆銀行負責清算這些交易,因此,這些所謂的美聯儲創造的貨幣最終會用於爲長期政府債務融資。亞瑟稱之爲量化寬鬆政策的“拙劣僞裝”,它仍然在推高資產價格和刺激消費支出。
Cryptopolitan 證實,美聯儲一直將 RMP 歸類爲技術性而非刺激性措施,因此只要儲備保持“充足”,就可以在沒有明確公開投票的情況下擴大或縮小 RMP,儘管財政部長斯科特·貝森特仍然通過發行債券有效地控制着短期收益率曲線。
亞瑟認爲,通過財政部回購債券,RMP(風險貨幣政策)與住房市場息息相關。在特朗普降低關稅後,貝森特表示,回購債券可以穩定市場。亞瑟則認爲,發行國庫券可以爲回購10年期國債提供資金,從而降低收益率,進而降低抵押貸款利率。
現在可以看出,這種結構迫使人們繼續依賴紙幣,這從邏輯上講將終結 Bitcoin 四年週期。CoinGlass 的數據顯示,RMP 開始後, Bitcoin 下跌了約 6%,而黃金上漲了 2%。
“自 2008 年全球金融危機後的 2009 年 3 月低點以來,像股票(標準普爾 500 指數和納斯達克 100 指數)、黃金和 Bitcoin 這樣的風險資產從通縮的冥河中飛出,獲得了瘋狂的回報,”亞瑟在他的文章中寫道。
每當美聯儲增加流動性時,美元就會走弱,然後中國、歐洲和日本都會通過創造信貸來保護出口商。
亞瑟預計這次也會如此,並預測同步資產負債表將在 2026 年實現大幅(甚至可能是dent的)增長。
Arthur 還認爲,在市場討論 RMP 期間, Bitcoin 可能會在 8 萬美元到 10 萬美元之間波動,但一旦 RMP 被接受爲量化寬鬆政策,比特幣的價格就會上漲到 12.4 萬美元,並很快達到 20 萬美元。
“每月400億美元的規模固然可觀,但佔未償債務總額的比例遠低於2009年。因此,我們不能指望它在當前金融資產價格水平下產生的信貸刺激作用會像2009年那樣顯著。正因如此,目前認爲RMP在信貸創造方面優於QE的觀點是錯誤的,”說道。
如果您正在閱讀本文,那麼您已經領先一步了。請持續關注我們的新聞通訊。








