隨著美國國債收益率上升抵消美聯儲鴿派重新定價,黃金舉步維艱


- 受美元走強和美債收益率飆升限制需求,黃金仍然承壓。
- 美國通脹低於預期,削弱了市場對美聯儲 10 月加息的押注,但對黃金的支撐有限。
- 只要黃金/美元交投於布林帶中軌下方,日內走勢仍偏空。
黃金(XAU/USD)週四維持盤整,因美元(USD)走強和美國國債收益率飆升限制了其上行空間。截稿時,黃金/美元交投於 4,167 美元附近,日內上漲 0.26%,這貴金屬難以延續早盤反彈勢頭。
美元指數(DXY)跟蹤美元對一籃子六種主要貨幣的表現,目前升至年內新高附近 101.85。與此同時,基準 10 年期美國國債收益率升至約 5.34%,為 2002 年以來最高水平。
更高的美債收益率提高了持有黃金等無收益資產的機會成本,而美元走強則使以其他貨幣計價的買家購買貴金屬的成本更高。
儘管週三公佈的美國經濟數據喜憂參半,交易員仍下調了對美聯儲(Fed)本月加息的預期,但美元和美債收益率仍在上升。
美國個人消費支出(PCE)價格指數顯示,8 月通脹放緩幅度超過預期。核心 PCE 通脹月率上漲 0.2%,低於預期的 0.3%,而年率維持在 3.0% 不變,低於預期的 3.3%。
不過,美國經濟增長數據上修凸顯了全球最大經濟體的持續韌性。第二季度年化國內生產總值(GDP)增長 2.2%,高於經濟學家預期的 1.5%。
道明證券(TD Securities)表示,最新的 PCE 和 GDP 修正數據是"喜憂參半,增長數據偏鷹派上修,通脹數據偏鴿派下修"。不過,該機構強調,"潛在趨勢才是關鍵",預計"強勁增長與上升的通脹風險"將繼續主導美聯儲的前景。
CME FedWatch 工具顯示,交易員目前認為美國央行在 10 月 27-28 日會議上加息的概率約為 37%,低於本週早些時候的 70%。
鴿派重新定價為黃金提供了一些支撐,儘管這幾乎未能阻止美元和美債收益率繼續走高。韌性的經濟增長為美聯儲提供了更多應對通脹的空間,而通脹仍高於其 2% 的目標,並使今年晚些時候再次加息仍有可能。與此同時,美國與伊朗就重新開放霍爾木茲海峽的談判缺乏進展,令油價維持高位,通脹風險偏向上行,從而支持了收緊貨幣政策的理由。
展望未來,週四的美國經濟日程包括每週初請失業金人數、ISM 製造業採購經理人指數(PMI)以及美聯儲官員講話,隨後是週五備受關注的非農就業報告(NFP)。
技術分析:
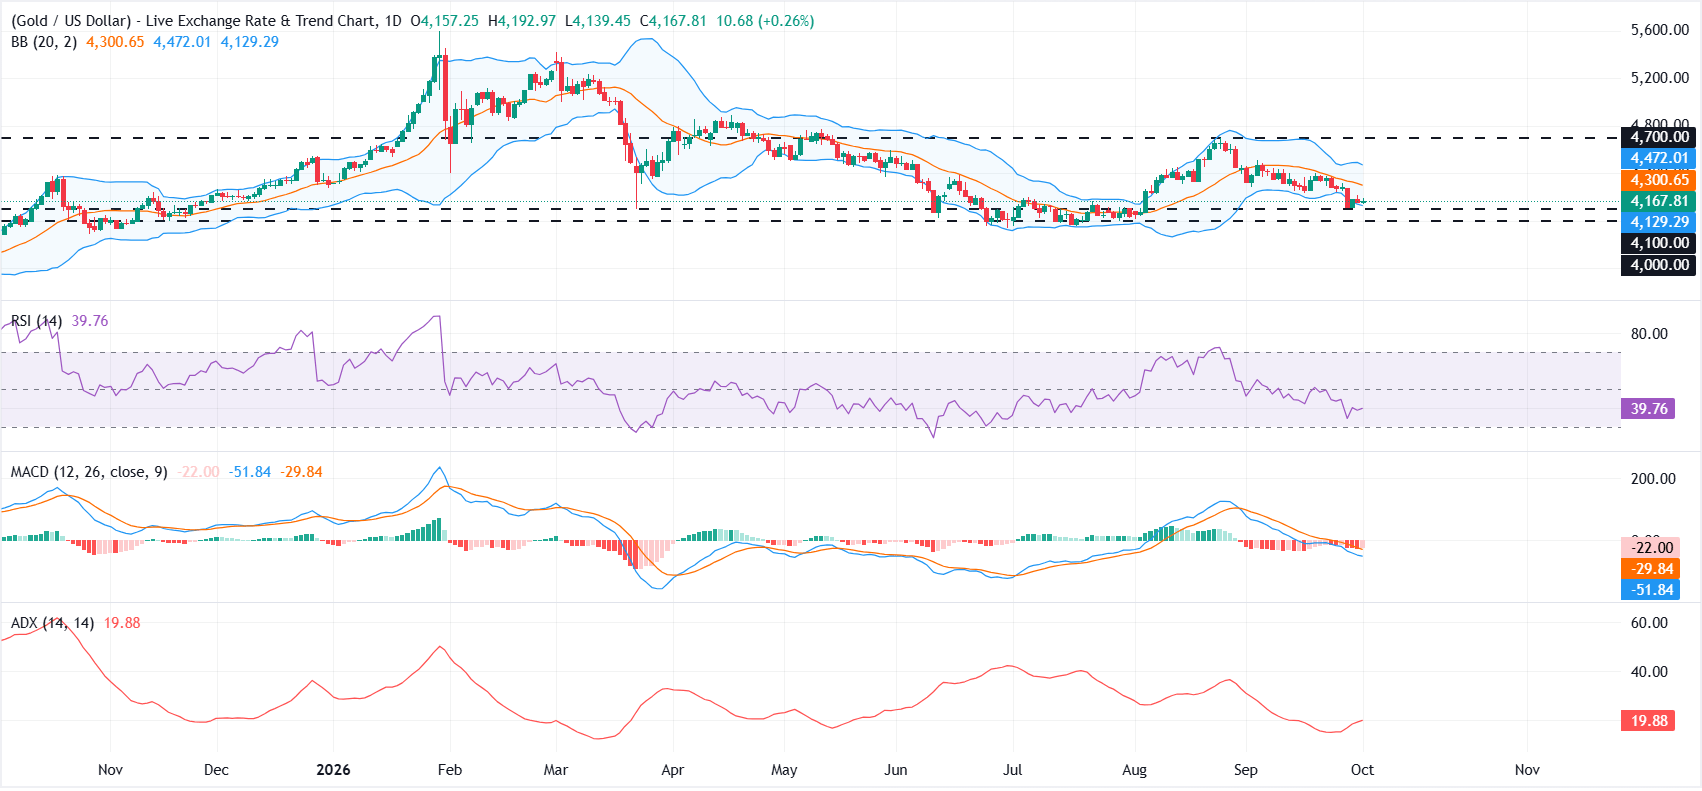
從日線圖來看,XAU/USD 維持短期看跌傾向,因為其位於 20 日布林帶簡單移動均線(SMA)4,301 美元下方。金價也明顯受制於 4,471 美元的布林帶上軌下方,這限制了反彈空間;與此同時,相對強弱指數(RSI)在 40 附近,且移動平均趨同/背離(MACD)讀數為負,均暗示看漲動能有限,並在走弱趨勢中呈現修正性基調,平均趨向指數(ADX)接近 19 也印證了這一點。
下行方面,初步支撐位於 4,131 美元附近的布林帶下軌,隨後是 4,100 美元的水平支撐位,更深一輪看跌延伸則將暴露 4,000 美元關口。上行方面,反彈嘗試首先將面臨 20 日布林帶簡單移動均線(SMA)4,301 美元的阻力,隨後是 4,471 美元的上軌,而更強的看漲反轉只有在持續突破 4,700 美元的結構性阻力後才會形成。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。