META股價預測:Q3營收超預期,卻大跌近7%,股價還能上漲嗎?



AI 播客


Meta第三季營收優於預期且廣告業務維持雙位數成長,但受一次性法律和解費用影響導致利潤下滑,加上AI資本支出持續擴大壓抑自由現金流,致使財報公布後股價大跌。技術面上,股價近期呈現連續回檔,若能守穩關鍵均線與支撐區間,有望醞釀反彈,投資人後續應密切關注AI產品的實際營收貢獻與現金流改善情況。
TradingKey - 10 月 21 日盤後,Meta (META) 公布了第三季財報,財報顯示營收高於預期,同時廣告業務繼續保持雙位數成長,但財報公布後股價於 10 月 22 日大跌 6.98%。財報營收超預期,股價為什麼下跌?
Meta Q3財報:廣告收入保持成長,但利潤下滑,AI資本支出繼續擴大
Meta 第三季實現營收 646.01 億美元,年增 26%,高於市場先前約 633 億—634 億美元的預期。其中,廣告收入達到 630.61 億美元,年增約 26%。Family of Apps 廣告展示次數年增 10%,平均廣告價格提高 14%;9 月份 Family Daily Active People 達到 36.4 億,年增 3%。
獲利方面,公司第三季營業利潤為 129.88 億美元,年減 37%,營業利潤率由去年同期的 40% 降至 20%,稀釋後 EPS 為 3.83 美元。不過,本季包含約 98.9 億美元一次性法律和解費用。剔除該項目後,調整後 EPS 約為 7.40 美元,因此 GAAP 利潤年減受到一次性費用較大影響。
值得注意的是,此次財報中體現的 AI 資本支出繼續擴大。Meta 第三季資本支出達到 349.1 億美元,高於第二季的 310.8 億美元;營運現金流為 327.9 億美元,自由現金流為負 21.2 億美元,而去年同期自由現金流為正 106.3 億美元。公司同時將 2026 年資本支出預期收窄至 1350 億—1450 億美元。
此外,Meta 宣布計劃於 2027 年設立新的無投票權 Class C 普通股,可用於融資、員工薪酬及潛在併購。該安排增加了公司未來籌資工具,但實際發行規模和用途目前尚未確定。
業務層面,Meta 表示個人 AI 助手 Muse 在美國和加拿大推出約六週後,用戶已經超過 1000 萬。公司預計第四季營收為 730 億—760 億美元,區間中值 745 億美元,高於市場先前約 737 億美元的預期。後續需要觀察 Muse 及其他 AI 產品能否形成更明確的營收貢獻,以及資本支出增長是否對應廣告、AI 產品和現金流的持續改善。
META股價技術分析
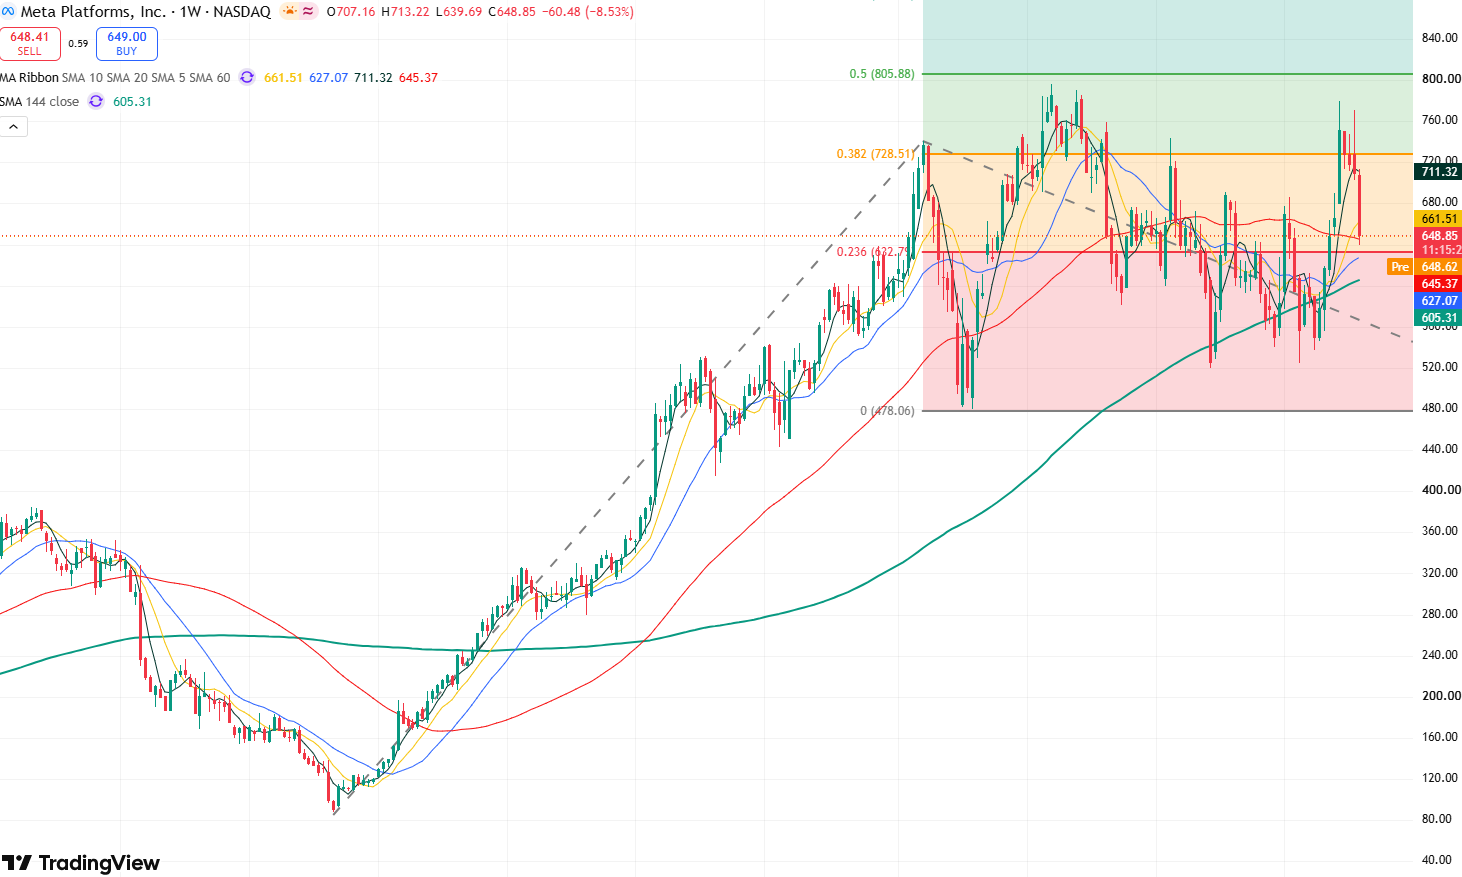
META 股價週線圖,來源:TradingView
從 META 股價的週線圖來看,股價從 8 月下旬持續反彈,最高反彈至 779.82 美元,但未能突破歷史前高 796.25 美元,隨後開始連續回檔,截至本週,錄得連續四周下跌,顯示市場近期趨勢更偏向於下跌。
技術指標方面,相對強弱指數 RSI 維持在 50.76,位於中性偏強區域,顯示整體市場動能仍然偏向上漲。
目前來看,近期股價持續回檔,一度回落至週線的 60 日均線上方,若股價能站穩於此均線上方,市場多頭將獲得增強,進而支撐股價反彈,上方首要壓力位留意 690 美元,若突破此位置,股價將向上測試 720 美元關鍵壓力位,若股價能強勢突破並站穩此位置上方,股價將有望再度向上挑戰 790 美元附近壓力位。
下行方面,下方首要支撐留意 640-630 美元區間,若股價跌破 630 美元,可能將向下測試 600 美元關卡,若此位置失守,股價可能將進一步回落至 520 美元附近支撐位。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。