威騰電子股價預測:Q1財報即將公布,能否推動股價重回400美元?



AI 播客


威騰電子將於美東時間10月22日盤後公布財報,市場預期營收與每股盈餘將大幅成長。投資人需聚焦毛利率表現及AI雲端資料中心的高容量硬碟需求。技術面上,短線多頭結構改善,股價若能突破400美元關鍵壓力位,有望進一步上行,下方則需留意330美元支撐。
TradingKey - 美東時間 10 月 22 日,威騰電子 (WDC) 將於今日盤後公布 2027 財年第一季財報。在經歷 6 月至 10 月的大幅調整後,WDC 股價近期連續三個交易日反彈,10 月 21 日收於 378.51 美元,上漲 3.89%,盤中最高 381.88 美元;過去三個交易日累計反彈約 14%。隨著財報即將公布,股價能否突破上方 400 美元關鍵壓力位?
WDC財報前瞻:營收預計成長近47%,毛利率能否繼續提升成關鍵
從市場預期來看,市場目前預計單季營收約 41.4 億至 41.6 億美元,年增約 47%;調整後 EPS 預期約為 4.07 至 4.09 美元,較去年同期 1.78 美元成長約 130%。公司先前給出的官方指引為營收 41 億美元 ±1 億美元、非 GAAP EPS 4.00 美元 ±0.15 美元。
對本次財報而言,投資人首先需要關注的是毛利率。WDC 先前預計 Q1 非 GAAP 毛利率達 55% 至 56%,中位數為 55.5%,高於前一季的 54.4%。上一財季公司營收年增 44% 至 37.47 億美元,非 GAAP 毛利率則年增 1310 個基點。因此,若實際毛利率持續高於 55.5% 左右,意味著高容量 HDD 定價與產品組合仍能支持獲利;若低於 55%,則可能讓市場重新評估利潤率持續擴張的速度。
第二項關注焦點是 AI 與雲端資料中心帶來的高容量 HDD 需求。WDC 目前主要面向超大規模雲端服務商和企業資料中心提供大容量硬碟,AI 訓練與推論帶來資料量激增,也提升了對低成本大規模儲存的需求。市場將關注本季 Exabyte 出貨量成長、長期供貨協議價格以及 Cloud 業務需求。上一季度公司營收成長 44%,但儲存容量出貨增幅約 22%,意味著價格與產品組合對營收成長貢獻較大;若本季出貨量同步加速,將提供更多數量端的成長數據。
從股價角度來看,如果營收與 EPS 超越預期,同時毛利率維持在 55% 至 56% 以上,並給出較高的下一季度營收與雲端需求指引,股價可能將獲得支撐並進一步向上反彈;若業績達標但毛利率、出貨量或下一季度指引低於預期,股價或將再度承壓下行。
WDC股價技術分析
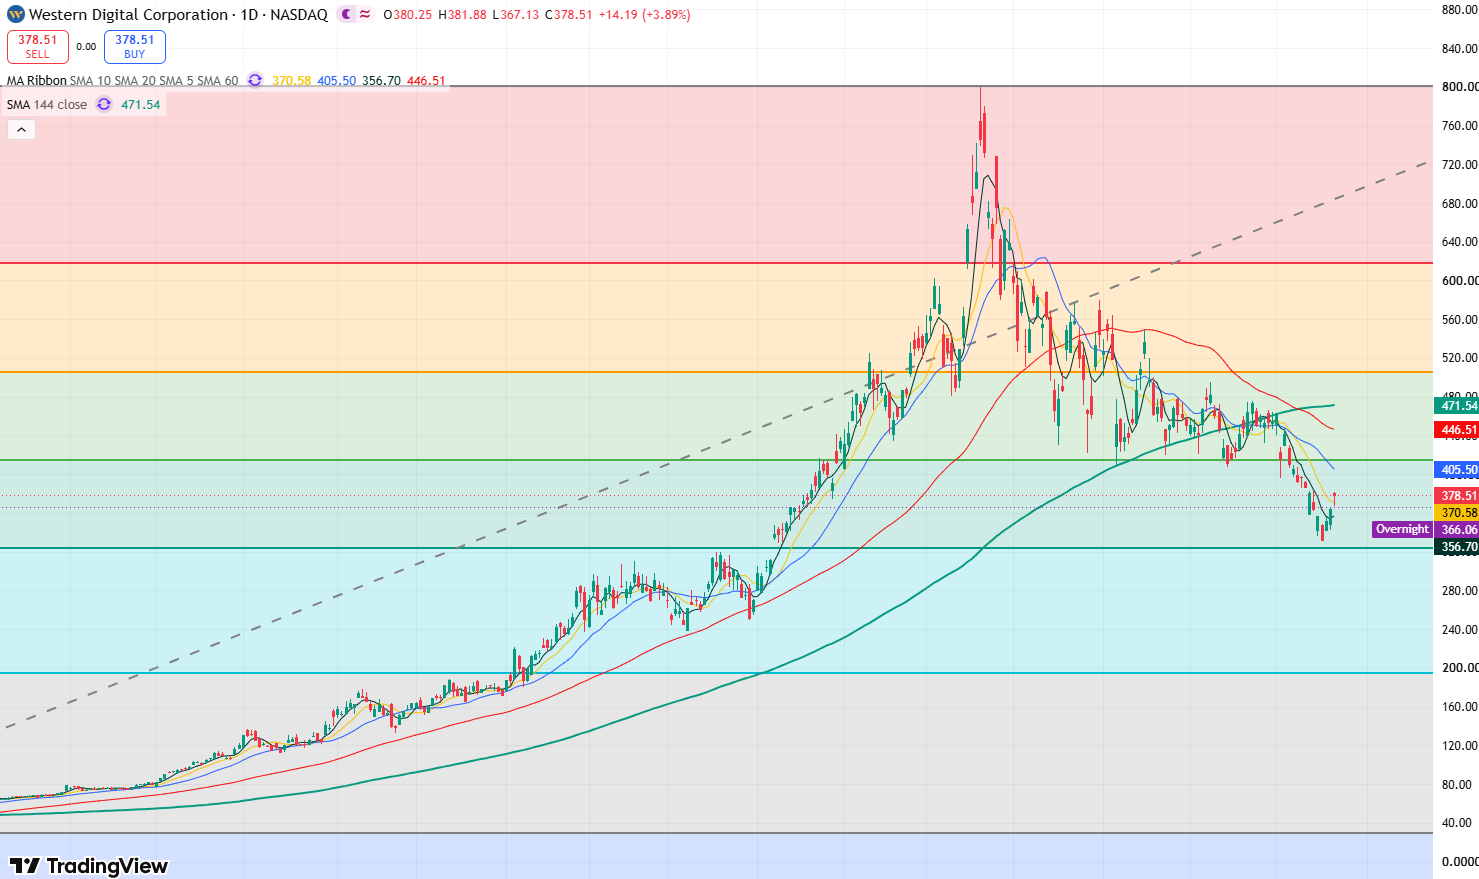
WDC 股價日線圖,來源:TradingView
從 WDC 股價的日線圖來看,股價在 10 月 16 日大跌 6.86% 至 332 美元後,連續三個交易日出現反彈,並重新站上 5 日和 10 日均線,顯示短線多頭結構有所改善,不過股價仍未突破 20 日和 60 日均線,顯示中期趨勢仍看空。
目前來看,股價上方面臨的首要壓力位注意 20 日均線,即 400 美元附近,若股價能有效站穩 400 美元,下個壓力位則注意 60 日均線,即 445 美元附近,若股價能強勢突破並站穩此位置上方,股價可能將開啟通往 500 美元的上行空間。
下行方面,股價下方首要支撐位注意 330 美元,若此位置被跌破,股價將向下測試 320-310 美元關鍵支撐位,若股價跌破 310 美元,可能將更深度回落向 250 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。