馬斯克為什麼要合併SpaceX和特斯拉?投資人需關注的5件事



AI 播客


美東時間10月20日,SpaceX與特斯拉已成立獨立董事特別委員會,評估潛在合併。雙方在AI軟體、晶片、機器人及衛星通訊領域具備協同潛力,SpaceX第三季財報顯示其超級智慧業務收入大增。然而,潛在交易面臨利益衝突、嚴格的股東批准門檻、估值換股比例及龐大資本支出等不確定性,投資人後續須密切關注特別委員會的談判進展與監管審批動態。
1.AI業務是潛在合併的重要考量因素
特斯拉擁有汽車、能源、自動駕駛與機器人業務,SpaceX 則正在擴大超級智慧業務,並建設相關算力與資料中心基礎設施。雙方在 AI 軟體、晶片、算力與衛星通訊等領域存在潛在綜效,但目前尚無正式業務整合方案。
若交易推進,雙方可能共享部分研發、算力與製造資源,但實際收益仍取決於技術整合、產品商業化與資本配置效率。
2.SpaceX Q3財報提高了市場關注度
SpaceX 第三季營收年增 161% 至 145.8 億美元,淨利約 44 億美元。超級智慧業務收入達到 75.6 億美元,年增約 830%,首次成為公司最大收入來源;連線業務營業利潤約 23.7 億美元,仍是 SpaceX 最主要的利潤來源。
超級智慧業務收入快速成長,已開始改變 SpaceX 的收入結構。若特斯拉與 SpaceX 進一步整合,市場可能關注特斯拉的資金、製造與應用能力能否支援 SpaceX 擴大 AI 業務。
不過,SpaceX 第三季資本支出約 196 億美元,其中約 164 億美元投向超級智慧業務。AI 業務能否轉化為足以支援算力、資料中心等資本支出的穩定現金流,仍需後續季度驗證。
3.機器人和自動駕駛可能成為合作方向
特斯拉正在推進自動駕駛、Robotaxi 和人形機器人業務,SpaceX 則在火箭、衛星網路與 AI 資料中心方面累積了相關能力。
市場關注雙方能否在機器人、車輛連線、AI 軟體與晶片研發等領域形成實際合作。
兩家公司先前已在部分技術與產品專案上展開合作,包括 AI 與晶片專案 Terafab,以及 SpaceX 技術用於特斯拉新款 Roadster 等。
但這些合作不代表雙方已經確定合併。潛在交易能否提升研發與產品開發效率,仍取決於雙方能否明確研發分工、智慧財產權歸屬及商業化安排。
4.利益衝突和股東批准是關鍵障礙
馬斯克同時擔任兩家公司執行長,並在兩家公司持有大量股權,因此存在潛在利益衝突。他已表示不會參與特別委員會的討論。特別委員會由獨立董事組成,負責評估潛在合併。
據馬斯克表示,特斯拉需要獲得代表全部已發行股份 50% 的支持,而非僅獲得實際參與投票股東的多數贊成。
這意味著,即使多數實際投票股東支持交易,只要獲得支持的股份未達到全部已發行股份的 50%,交易仍可能無法推進。最終批准門檻仍需以正式交易文件及適用法律為準。
5.估值、融資和股權稀釋仍待解決
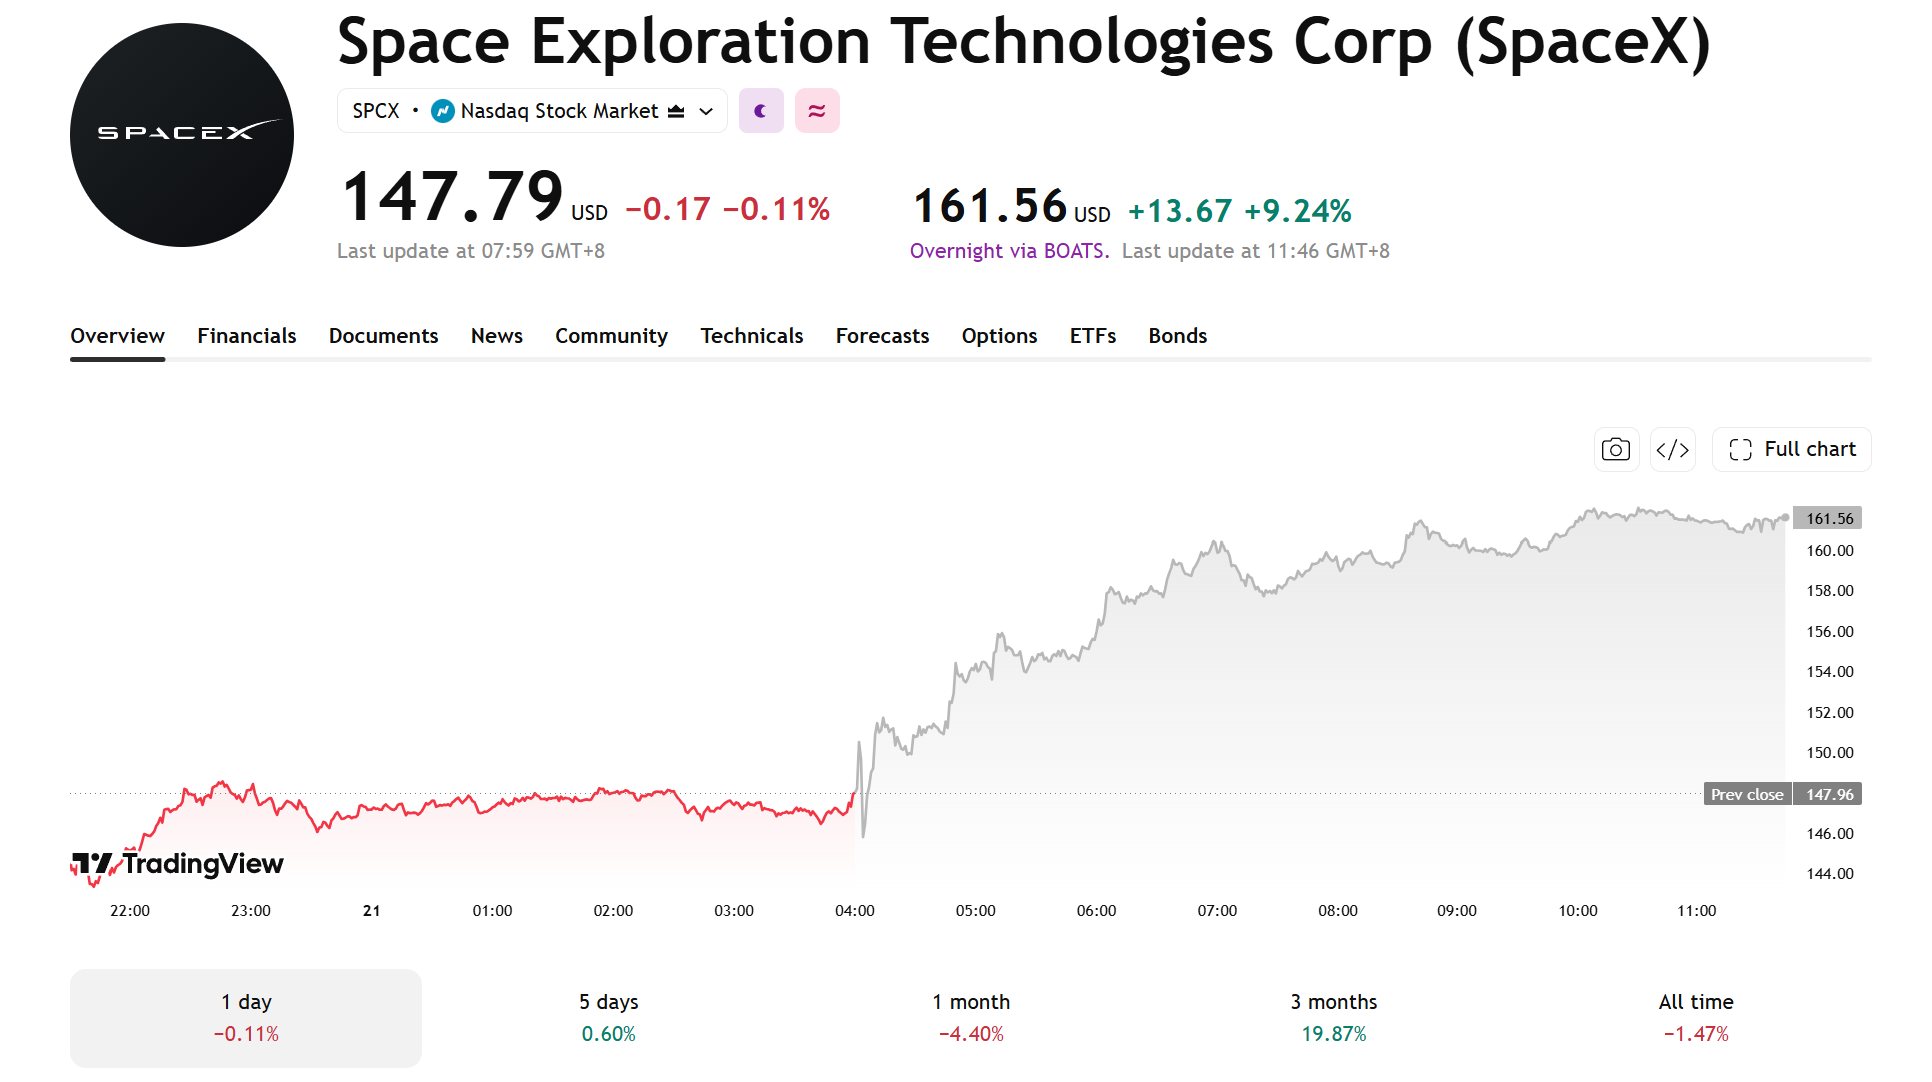
按目前市場估值簡單相加,SpaceX 約為 2 兆美元,特斯拉約為 1.5 兆美元,兩家公司合計價值約 3.5 兆美元。但這一數字並非正式交易估值、交易對價或換股比例。
雙方仍需談判換股比例、融資安排、治理結構與股東批准方案。若交易採用發行新股或換股方式支付對價,現有股東可能面臨股權稀釋,具體程度取決於交易結構與發行規模。
若合併後繼續擴大 AI、資料中心等基礎設施投資,投資人還需關注資本支出與融資責任如何分配。
SpaceX和特斯拉合併能否落地?
SpaceX 與特斯拉在 AI 軟體、晶片、機器人、自動駕駛與衛星通訊方面存在一定綜效,但這些潛在價值尚未透過正式交易方案驗證。
特別委員會能否提出具體安排,仍取決於雙方對估值、換股比例、融資責任與治理結構的談判結果。
投資人後續應關注三項進展:正式交易方案及換股比例、特斯拉股東與監管機構的批准,以及合併後資本支出與現金流責任如何分配。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。