通用電氣航空財報超預期,股價為何不漲反跌近2%?



AI 播客


通用電氣航空美東時間10月20日公佈2026年Q3財報,營收年增18%至132.9億美元,調整後每股收益2.25美元,雙雙超預期。然而受累於新發動機訂單增速放緩、零部件交期與生產成本疑慮,加之先前本益比高達38至40倍的歷史高位,財報後股價短線下跌近2%至306.2美元。考量其擁有2,000億美元龐大積壓訂單與高毛利售後服務業務,長期基本面穩固,300美元關口若完成籌碼換手,本次回檔應視為健康洗盤。
TradingKey - 通用電氣航空財報超預期,但是股價仍然承壓下行挑戰300美元關口。
美東時間10月20日開盤前,通用電氣航空(GE)公佈的2026年Q3財報表現亮眼,主要財務指標全面超預期,但是股價反而下跌近2%,暫報306.2美元。
根據公佈的財報數據顯示,通用電氣航空營收年增長 18%至132.9 億美元,高於分析師預期值 128.78 億美元;調整後每股收益為2.25 美元,同樣高於市場預期的2美元。
儘管高毛利的售後維修營收強勁,但市場最關注的新發動機訂單增速與新接訂單金額出現季度放緩。在上一季(Q2)訂單增速放緩後,市場對航空製造業週期是否見頂保持極高度敏感,而且管理層對零部件交期與生產成本的審慎態度,引發了部分短線資金對第四季產能瓶頸的擔憂。
在財報公佈前,通用電氣航空的預期本益比(P/E)已攀升至近 38x–40x 的高檔位置。當一家公司的估值處於歷史極限高位時,僅僅超越預期已不足以推動股價上漲,市場需要看到的是爆發性超預期,這也是通用電氣航空股價受挫的重要原因之一。
雖然財報後股價短線下挫近 2%,但 GE 擁有高達 2,000 億美元的龐大積壓訂單以及高達 25%+ 的高毛利售後服務業務,長期基本面護城河依然極為穩固。只要股價在 300.00美元整數大關上方完成籌碼換手,本次拉回應視為財報前獲利盤落袋為安的短線健康洗盤。
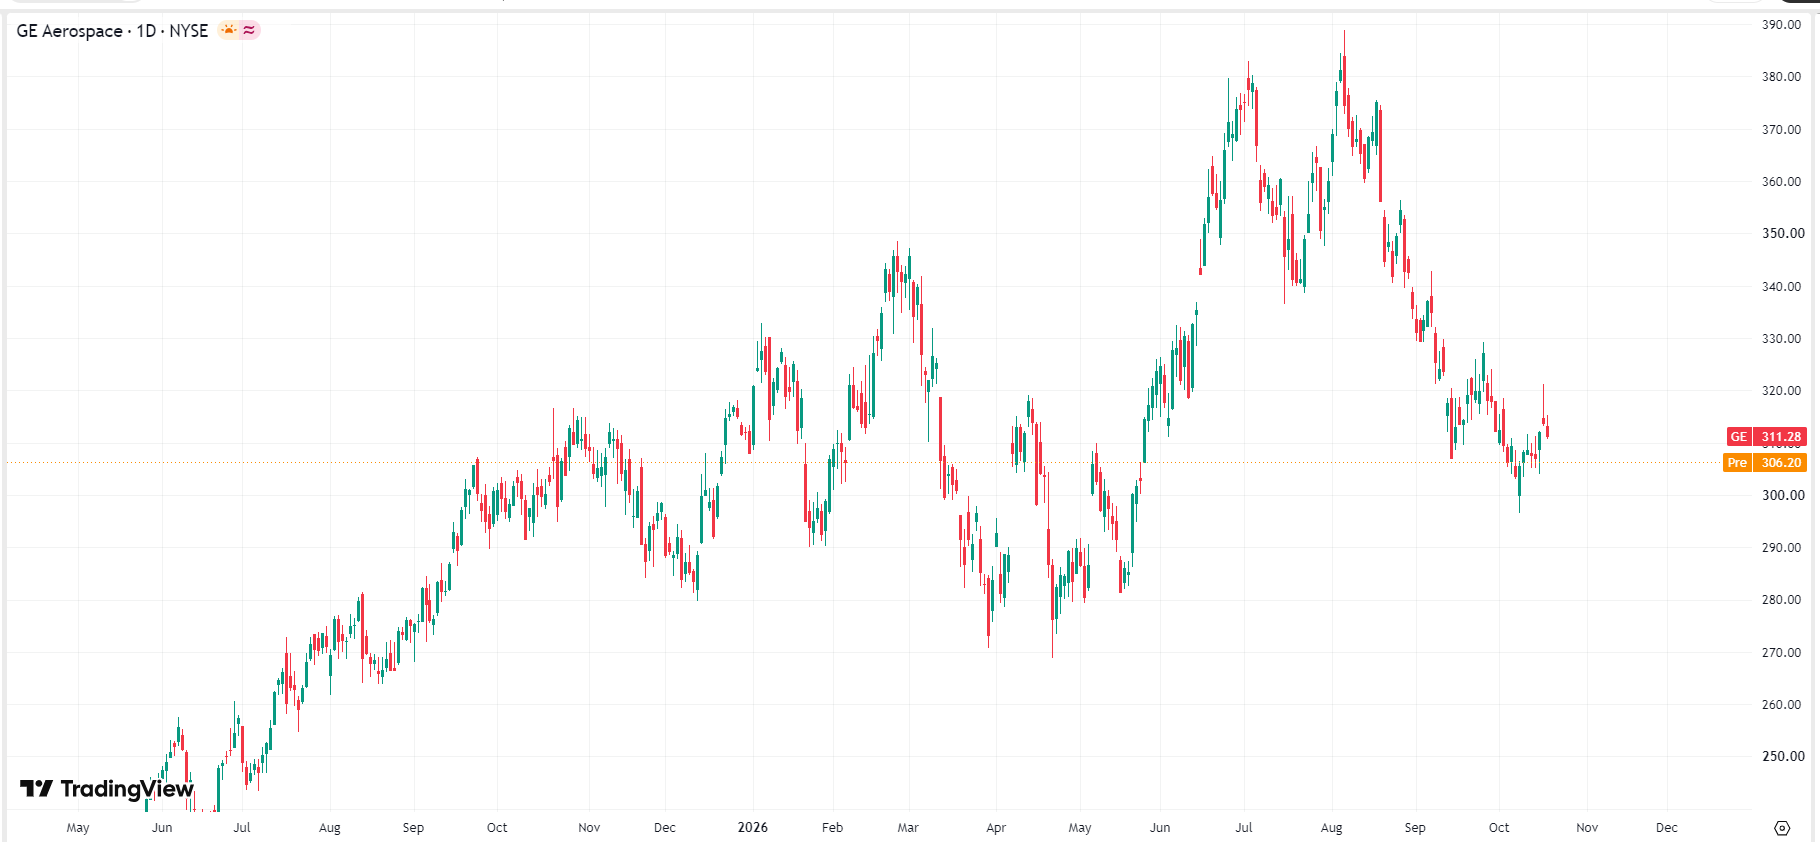 通用電氣航空股價圖表,來源:TradingView