SK海力士股價跌近六個月低點,Solidigm赴美上市爭議受關注



AI 播客


SK海力士近期股價跌至近六個月低位,主因受AI投資回報疑慮、記憶體競爭加劇及Solidigm赴美IPO爭議影響。市場擔憂子公司上市恐稀釋股東權益並面臨監管限制。短期股價走勢取決於IPO方案與監管進展;中期則需密切關注記憶體價格走勢、AI資本支出回報及季度業績表現,以評估調整趨勢是否趨於緩和。

TradingKey - 10 月 20 日亞盤交易時段,SK 海力士收跌 4.23%,報 122.3 萬韓元(折合 922.15 美元),盤中最低跌至 118.3 萬韓元,接近近六個月低位。
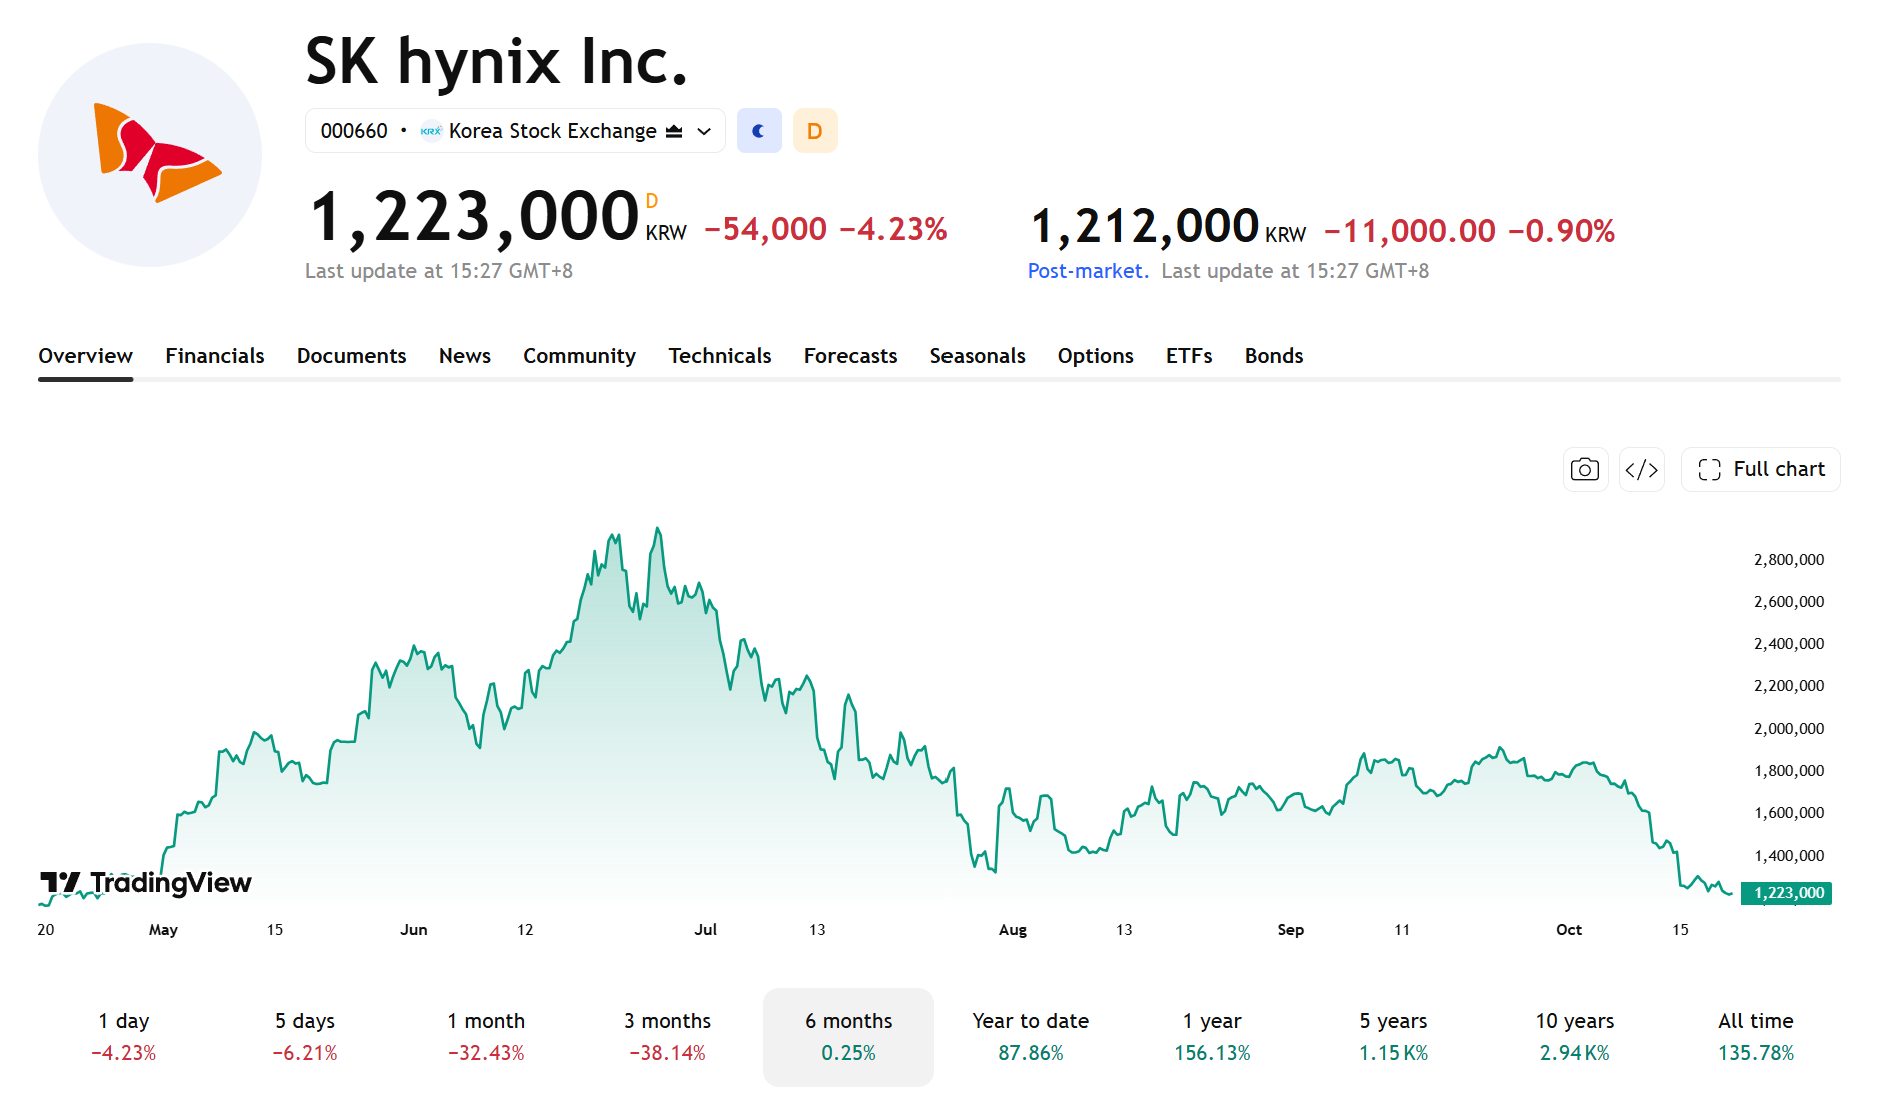
【來源:TradingView】
以 9 月 30 日收盤價 177.6 萬韓元計算,該股累計下跌約 31.1%。AI 投資回報擔憂、記憶體晶片競爭加劇及 Solidigm 赴美 IPO 爭議,均令市場保持謹慎。
隨著微軟(MSFT)、Meta(META)和亞馬遜(AMZN)持續增加 AI 資本支出,投資人開始關注資料中心投入能否轉化為持續利潤。與此同時,中國記憶體晶片企業長鑫儲存的技術進展引發市場對 DRAM 競爭加劇及價格走勢的擔憂。
此外,韓國金融監督院院長李燦鎮 10 月 19 日在國會聽證會上表示,監管部門認為 Solidigm 赴美上市涉及雙重上市限制。
國民力量黨議員安哲洙也於 19 日在 Facebook 發文,敦促李在明總統動用一切公共手段阻止 Solidigm 上市。
他認為,上市可能稀釋 SK 海力士股東的經濟權益,而 SK 集團關係企業則可能從中獲益,並警告稱,若允許上市,將損害國家利益。
路透社先前報導稱,Solidigm 考慮最早於 2027 年 IPO,市場預期估值最高可達 1500 億美元,募資規模或達 150 億美元,但最終方案尚未確定。
Solidigm 2026 年上半年營收約 12.25 兆韓元,淨利約 5.84 兆韓元。若其透過增發引入外部投資人,SK 海力士的經濟權益可能被稀釋;若市場下調母公司所持股權的估值,也可能增加股價壓力。不過,實際影響取決於發行方式、持股比例及募資用途。
短期來看,SK 海力士股價走勢將受到 Solidigm IPO 方案及韓國監管進展的影響,上市發行方式和股東保護安排也值得關注。
中期來看,DRAM、NAND 及 HBM 的價格走勢、AI 資本支出的回報,以及公司獲利成長能否持續,將是影響股價的重要因素。
股價接近近六個月低位,並不意味著下跌趨勢已經結束。後續仍需關注記憶體晶片供需變化、產品價格及季度業績,以判斷當前調整是否趨於緩和。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。