


亞馬遜股價預測:摩根士丹利上調目標價至350美元,較當前價仍有超30%上漲空間



AI 播客


截至美東時間10月19日,亞馬遜收報262.45美元,單日漲幅4.98%。摩根士丹利將其列為首選股並上調目標價至350美元,主要基於看好AWS在AI算力驅動下的營收增長與利潤率提升,以及自動化物流帶來的成本節省潛力。不過,高額資本支出帶來的現金流壓力仍需關注,10月29日即將公布的第三季財報將成為檢驗AWS增速與資本指引的重要指標。
摩根士丹利看好AWS增長,上調亞馬遜目標價至350美元
摩根士丹利分析師 Brian Nowak 維持亞馬遜「加碼」評級,並將目標價由 335 美元上調至 350 美元。該行認為,目前市場尚未完全反映 AWS 未來兩年的成長與獲利能力,並將亞馬遜列為其重點推薦股票之一。
摩根士丹利目前預計,AWS 營收將在 2027 年成長 47%、2028 年成長 42%,此前預測分別為 41% 與 37%。這一調整部分基於輝達揭露的供應計畫——預計亞馬遜未來兩年將採購並部署約 200 萬顆輝達 GPU,擴大 AWS 可提供的 AI 算力規模。
與此同時,摩根士丹利預計 AWS 營業利益率將在 2027 年達到約 42%,2028 年進一步升至 44%,並將亞馬遜 2028 年每股盈餘預測提高至約 16.50 美元。此外,該行還將 Bedrock AI 平台、AI 購物代理以及倉儲機器人列為未來幾年的潛在成長因素。其測算顯示,亞馬遜全球每增加 10% 的商品透過機器人自動化物流中心處理,每年可能節省約 20 億至 40 億美元成本。
不過,更高的 AI 算力需求也對應更高的資本投入。摩根士丹利預計亞馬遜 2027 年和 2028 年資本支出可能分別達到約 3550 億美元和 3650 億美元。因此,後續市場除觀察 AWS 營收增速外,也會關注 AI 基礎設施投資能否同步轉化為利潤與自由現金流。亞馬遜將於 10 月 29 日美股收盤後公布第三季財報,屆時 AWS 增速與資本支出指引將成為主要觀察指標。
亞馬遜股價技術分析
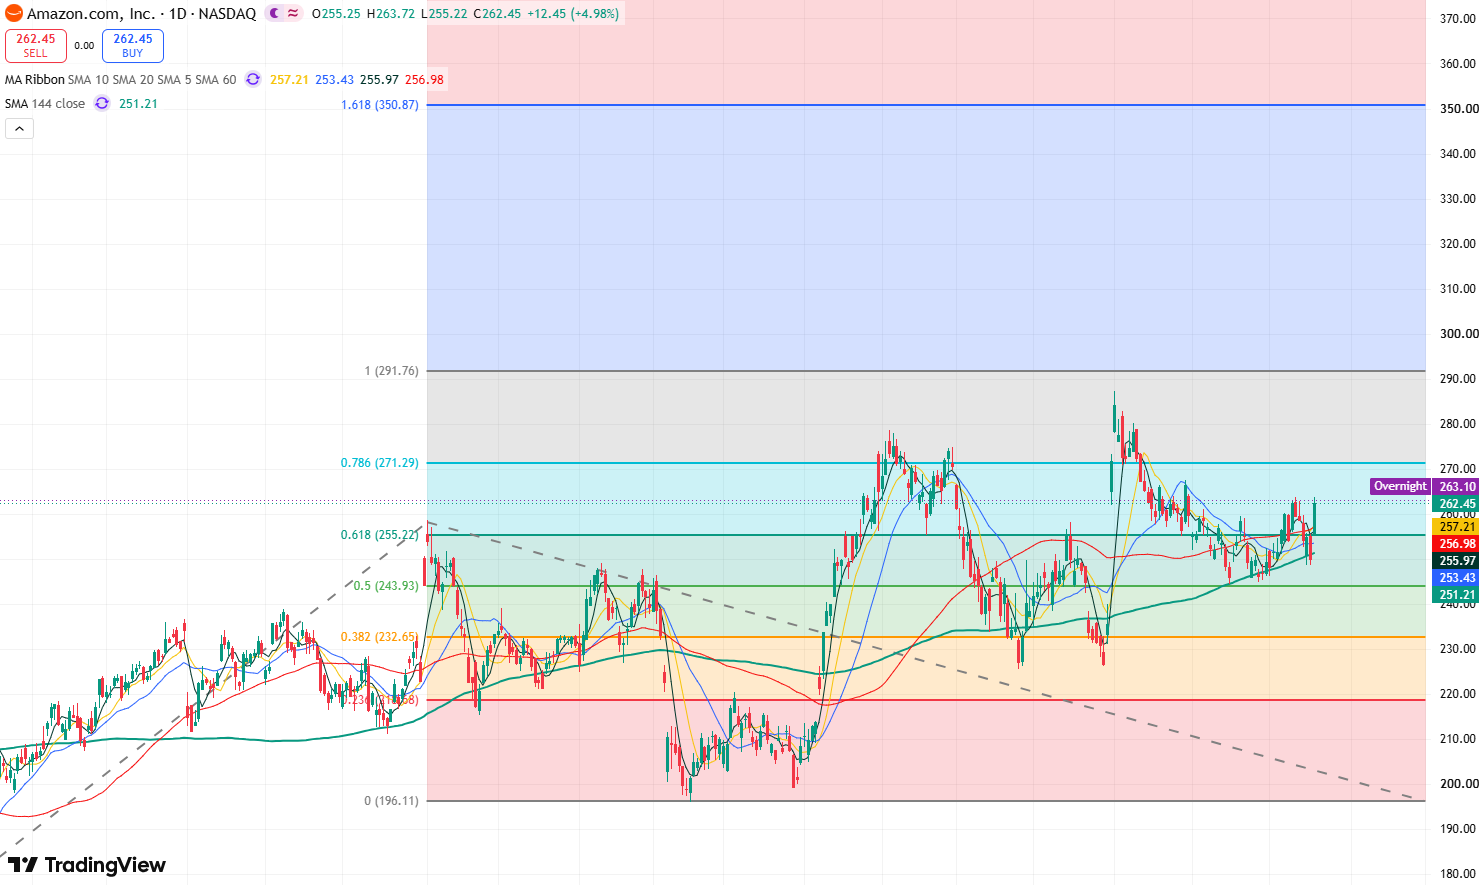
亞馬遜股價日線圖,來源:TradingView
從亞馬遜股價的日線圖來看,週一近 5% 的上漲使股價重新收復多根均線,同時,股價突破了 10 月 12 日的高點 263.70,創下近兩個月的新高 263.72 美元,使得市場短期多頭動能得到進一步增強,股價短期內有望繼續上漲。
上行方面,股價上方首要壓力位注意 267.56 美元,若能突破並站穩此位置上方,股價下一目標將往上測試歷史前高 287.20 美元,若能站穩此位置上方,股價將打開通往 300 美元甚至 350 美元的上行空間。
下行方面,下方首要支撐位注意 257 美元附近,即 60 日均線;若再被跌破,股價可能將向下測試 249-244 美元區間,若跌破 244 美元,股價可能將進一步回落向 226 美元附近。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










