SpaceX股價預測:Q3財報來襲,股價能否守住140美元?



AI 播客


美東時間10月19日,SpaceX股價近期承壓回落。公司將於10月20日盤後公布財報,市場預期營收將顯著增長並實現上市後首次單季每股盈餘轉正,星鏈業務與AI收入成為核心增長引擎。然而,高達百億美元的現金消耗與資本支出引發市場對自由現金流的擔憂。技術面上,股價已跌破20日均線且空頭佔據上風,但140美元關鍵支撐位若未失守,短期有望迎來反彈修復。

TradingKey - 美東時間 10 月 19 日,SpaceX (SPCX) 股價在上週五下跌 1.74%,收報 146.03 美元,本月累積跌幅已經超過 10%。在近期 AI 相關股票持續承壓的背景下,SpaceX 將在週二 (10 月 20 日) 盤後公布 2026 年第三季財報,本次財報將顯著影響後市的股價走向。
SpaceX財報前瞻:關注獲利轉正、星鏈與AI收入
從市場預期來看,目前華爾街預估 SpaceX 第三季營收約為 128.9 億美元,年增約 65%,每股盈餘預估約 0.14 美元,部分機構預測區間最高達到 0.23 美元。作為對比,公司第二季營收為 78.1 億美元,年增 92%,每股虧損 0.09 美元。因此,如果本季實現市場預期,SpaceX 將迎來上市後的首次單季 EPS 轉正。
這次財報需要關注的第一個重點在於星鏈業務。市場預估第三季星鏈及 Connectivity 相關收入約為 47 億—48 億美元,營運利潤率預估進一步升至約 37.5%。SpaceX 第二季星鏈用戶已經達到 1200 萬,Connectivity 收入為 42.9 億美元,因此本季新增用戶數量、ARPU 以及企業和政府客戶成長將直接影響市場對星鏈未來現金流的估值。如果收入和利潤率同時高於預期,可能對股價形成正面支撐;如果用戶成長放緩,則可能影響市場對 Connectivity 業務成長持續性的判斷。
第二項重點是 AI 業務與資本支出。市場目前預估 SpaceX 第三季 AI 相關收入約為 64.7 億美元,已經成為收入成長的重要來源,但公司同時需要持續投入資料中心、GPU 和電力基礎設施。市場預估本季現金消耗可能達到約 108 億美元。近期 AI 類股下跌的核心擔憂之一正是高資本支出能否對應足夠的獲利成長,因此如果 AI 收入增速高於預期、同時資本支出和現金消耗受到控制,股價可能獲得支撐;反之,即使營收超預期,如果投資規模繼續明顯擴大,市場仍可能關注自由現金流壓力。
對於投資人來說,還需要關注管理層對星艦 Flight 14 之後的發射計畫、星鏈 Mobile 以及新一代衛星部署的更新。SpaceX 近期已收購約 80 億美元的 800MHz 無線頻譜,同時獲得 FCC 批准部署最多 1.5 萬顆下一代星鏈 Mobile 衛星,這些項目意謂著後續資本需求仍可能維持較高水準。
SPCX股價技術分析
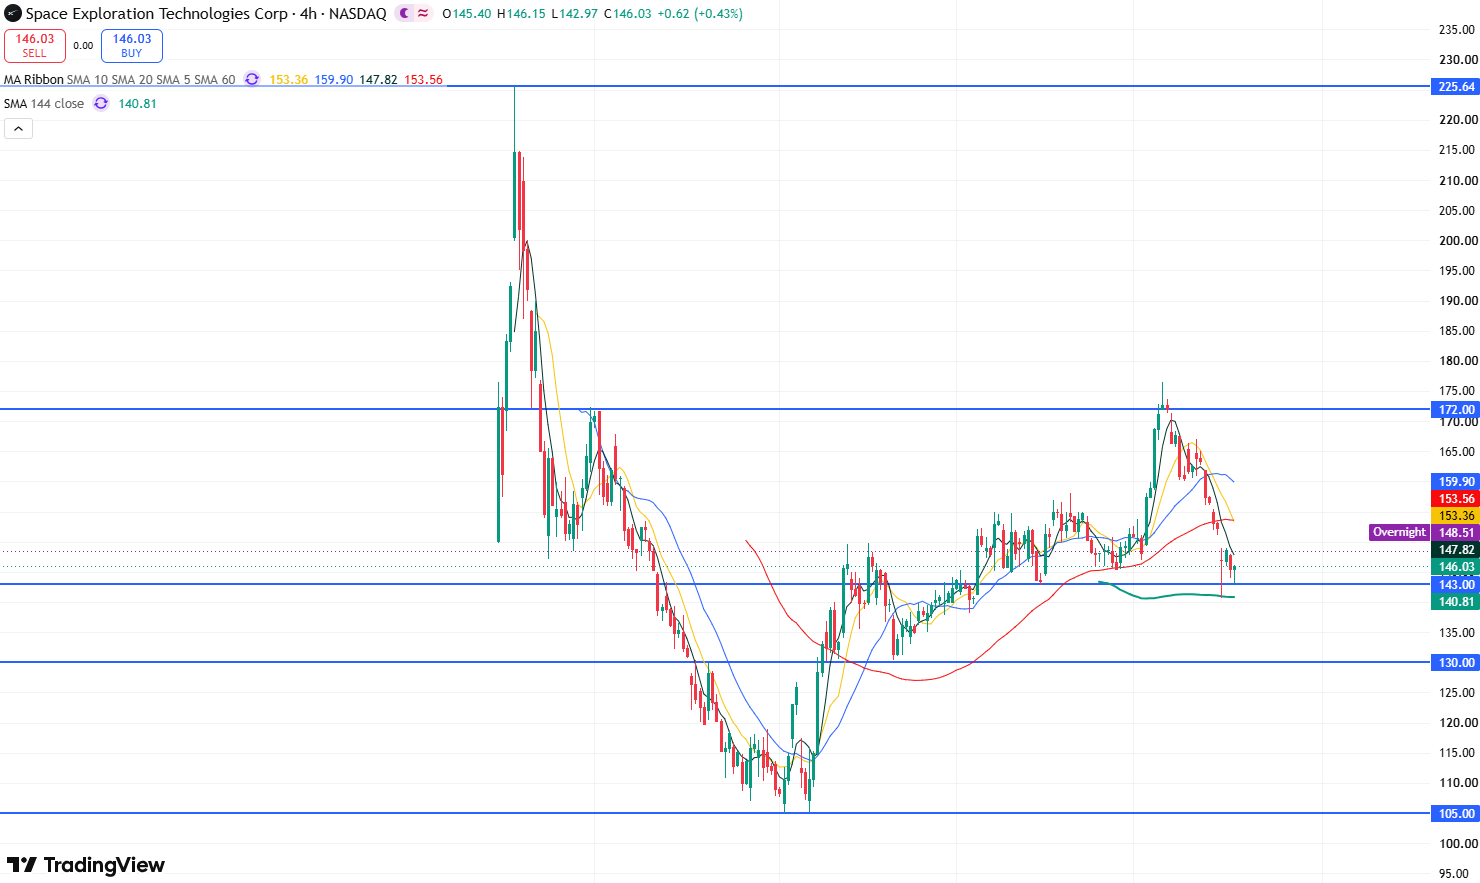
SPCX 股價日線圖,來源:TradingView
從 SPCX 股價的日線圖來看,股價自 10 月 6 日觸及 176.42 美元階段高點後持續回落,截至 10 月 16 日收在 146.03 美元,已經跌破 20 日均線約 155.24 美元,顯示出市場情緒處於空頭佔據上風;不過,股價前兩個交易日向下試探 140 美元,顯示均未跌破,表明該位置具有一定支撐力道,同時該位置位於 60 日均線上方,可能形成支撐共振,短期股價可能會有所反彈。
目前來看,若股價下行跌破 140 美元關鍵支撐位,短期內可能將進一步回檔向 130 美元,若此位置失守,股價可能將回落向 105 美元。
相反,若股價持續站穩 140 美元上方,有望向上反彈並修復近期跳空缺口 152-149 美元,再往上則是 156 美元,再進一步則有望重新測試 167 美元附近的壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。