TradingKey 華爾街週報:通膨升溫加劇升息壓力;Nasdaq 下跌 4.48%,創 6 月以來最大單週跌幅



AI 播客


在2026-10-12至2026-10-18期間,美國因能源成本推升通膨,CPI加速至3.7%,公債殖利率於5.08%附近震盪。美股顯著分化,科技股重挫拖累那斯達克指數下跌4.48%,資金轉向防禦型類股,道瓊指數則上漲0.67%。市場波動加劇,VIX指數升至20.0,恐懼與貪婪指數降至18。投資策略宜優先考量風險管理與現金流,加碼防禦型價值股,並密切關注原油價格與AI基礎設施信貸壓力等潛在風險。
上週市場回顧與分析
TradingKey - 在 2026-10-12 至 2026-10-18 期間,美國總體經濟環境主要受到持續的通膨壓力與高企的全球能源成本所主導。10 月 14 日公布的 9 月整體消費者物價指數(CPI)數據顯示,受汽油價格暴漲 9.1% 的推升,年通膨率加速至 3.7%,而月核心 CPI 則上升 0.3%。批發通膨同樣高於預期,9 月生產者物價指數(PPI)月增 1.3%、年增 6.3%。由於中東地緣政治局勢緊張,原油價格維持高檔,西德州原油(WTI)收盤突破每桶 101 美元,布蘭特原油更一度觸及每桶 110 美元。指標美國 10 年期公債殖利率盤中在 5.2% 以上的多年代高點附近劇烈震盪,隨後因股市走軟引發避險債券買盤,於週末前回落至 5.08% 附近。
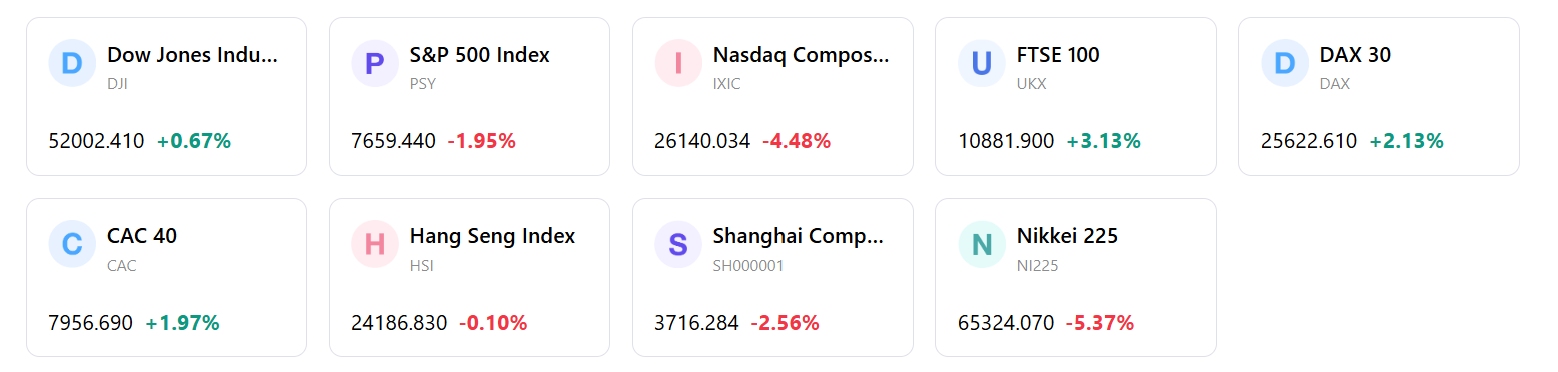
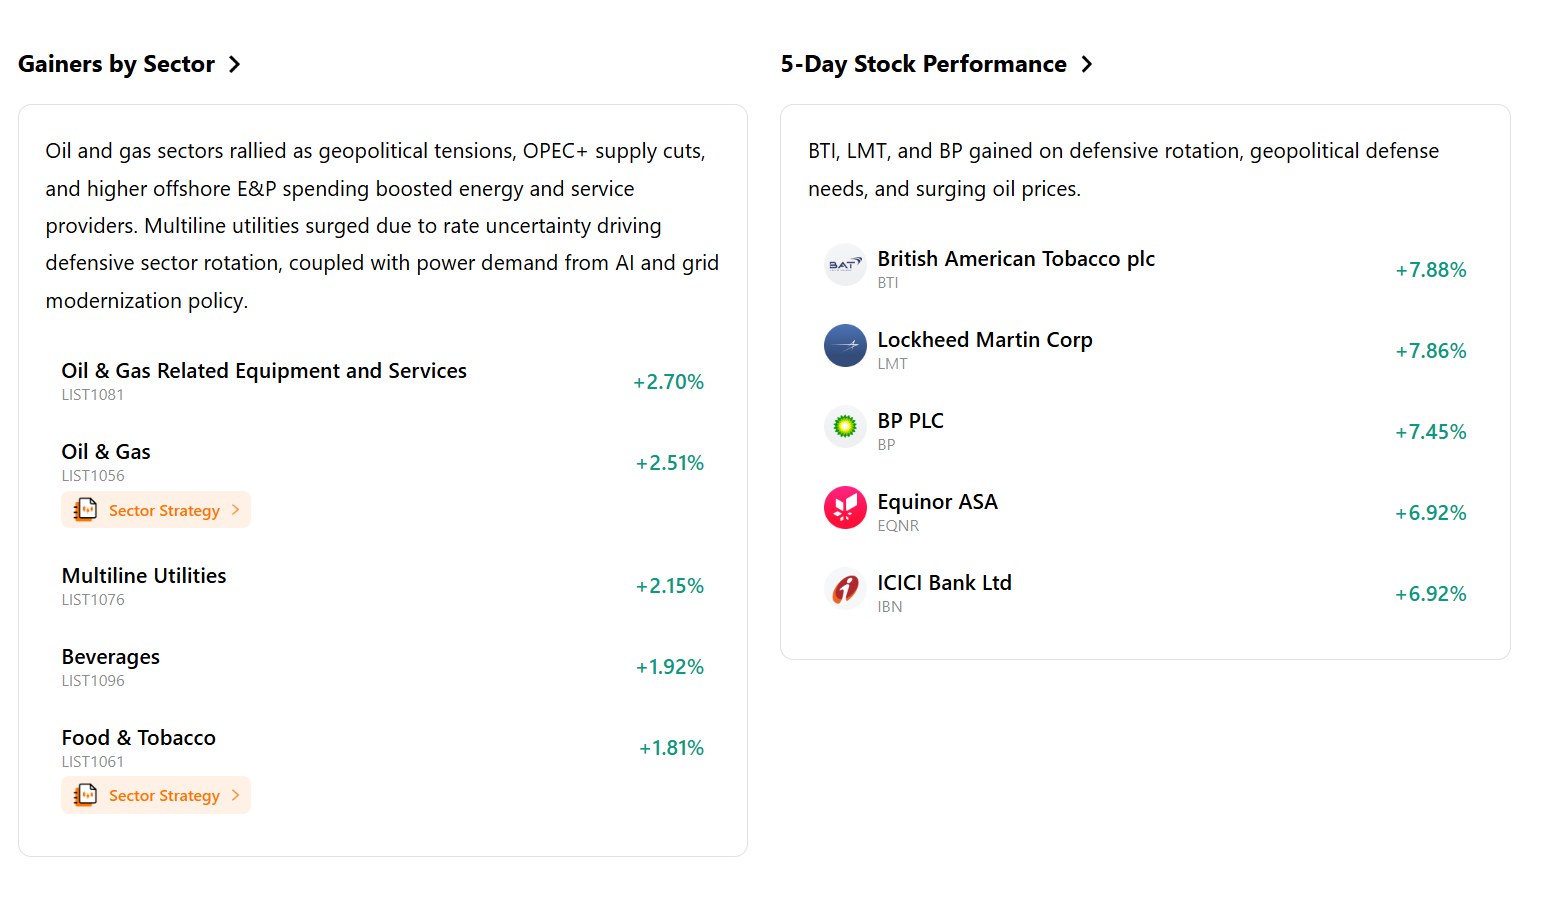
美股主要指數在 2026-10-12 至 2026-10-18 的報告期間表現出劇烈分化。以科技股為主的那斯達克綜合指數創下自 6 月以來最差單週表現,下挫 4.48% 至 26,140.03 點作收;大盤標普 500 指數下跌 1.95%,收在 7,659.44 點。相反地,在資金輪動至傳統藍籌股與防禦型價值股的支撐下,道瓊工業平均指數上漲 0.67%,收在 52,002.41 點。小型股羅素 2000 指數則下跌 3.00%,收於 2,721.37 點。類股表現方面,科技股與半導體股出現嚴重回檔,費城半導體指數連續 8 個交易日下跌,累計重挫 11.41%。與此同時,包括必需消費品、醫療保健、公用事業與能源在內的防禦型類股表現超越大盤。
第三季企業財報季正式拉開序幕,包含摩根大通、高盛、花旗集團與富國銀行在內的大型金融機構,在強勁的交易部門表現與淨利息收入推升下,公布了穩健的營收與獲利數據。然而,市場焦點很快轉向科技類股,因為對人工智慧(AI)基礎建設債務與資本支出回報的審視日益嚴格,引發了高槓桿新型雲端服務商(neocloud)與半導體股的廣泛拋售。專營 AI 基礎建設的公司遭受重創,為晶片供應商蒙上一層陰影。此外,聯準會官員的對外溝通與經濟數據加劇了市場疑慮,擔心持續的生活成本與能源壓力將迫使貨幣政策制定者在年底前維持高利率水準。
資金流向反映出成長股明顯的避險情緒,以及對防禦型工具的青睞。法人機構將資金從高 Beta 值的科技股轉移至美國公債與高股息類股。市場波動度顯著上升,華爾街標竿波動率指數(VIX)暴漲逾 20%,收在 20.0 附近,顯示投資人不安情緒高漲。隨著巨型成長股全面回檔以及公債殖利率高企,CNN 恐懼與貪婪指數(CNN Fear & Greed Index)降至 18(滿分為 100),陷入極度恐懼區間,市場情緒指標急劇轉向悲觀。
在頑強的通膨數據與對債務融資型科技擴張重新估值雙重催化劑的推動下,該交易週標誌著美股牛市內部關鍵的結構性輪動。市場邏輯從廣泛的動能漲勢,轉變為嚴格的微觀基本面評估與防禦型配置策略。儘管國內基礎消費支出仍具韌性,但持續的殖利率壓力與特定產業的槓桿疑慮限制了大盤指數的上行空間,塑造出一個以跨資產離散度增加與因子輪動為特徵的總體經濟環境。
下週市場關鍵驅動因素與投資
展望即將到來的交易週,市場焦點將集中於大型科技與成長龍頭企業備受矚目的第三季財報發布,包括 Meta Platforms、特斯拉與網飛 (Netflix),以及關鍵的工業與國防企業。經濟數據方面,將公布製造業與服務業採購經理人指數 (PMI) 快報、房市指標以及每週初領失業金人數。在 10 月底聯邦公開市場委員會 (FOMC) 會議前的禁言期來臨之際,投資人也將仔細研讀預定的美國聯準會 (Fed) 官員發言。
市場動態預計將受企業財報表現與利率預期之間的相互作用所主導。若巨型科技股的財報展現出持續的營收轉化能力與自律的資產負債表管理,科技股估值在近期拉回後可能會趨於穩定。然而,持續的能源通膨與具黏性的批發價格壓力,可能會使美債殖利率維持在高位,從而支撐機構法人對價值型、高自由現金流殖利率及防禦型股票因子的偏好,而非投機性成長股。
投資組合策略應優先考量風險管理、品質與現金流能見度。股票配置應維持加碼防禦型價值類股,包括必需消費品、醫療保健,以及受惠於大宗商品價格堅挺的能源生產商,並搭配精選淨利息收益率強勁的高品質金融機構。科技與成長型股票的部位應集中於具備強健資產負債表與本業現金流的高確信巨型龍頭股,同時維持避險機制與充足的現金流動性,以因應持續的波動。
需要密切監控的關鍵風險包括原油價格持續高於每桶 100 美元所引發的第二波通膨可能性,這可能迫使美國聯準會 (Fed) 採行更激進的升息路徑。此外,圍繞高槓桿人工智慧 (AI) 基礎設施提供者所發生的信貸市場壓力,可能帶來更廣泛的市場蔓延風險。能源運輸區域的地緣政治波動,以及財報高峰期可能出現的營收展望調降,同樣對整體市場穩定性構成下行風險。
市場週報
5 日指數表現
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。