美光股價預測:加息壓力下短暫跌破900美元,重返歷史高點遙遙無期?



AI 播客


美光因宏觀通膨超預期、半導體板塊去槓桿及同業競爭情緒擾動,衝擊歷史高點失敗。但公司基本面未惡化,AI記憶體產能需求強勁,前瞻本益比較低,具備成長潛力。技術面上,守住七百四十美元為關鍵支撐,若跌破恐引發進一步拋售。
美光股價衝擊歷史高點失敗
TradingKey - 2026年二季度,HBM3e 產能售罄與 AI 伺服器需求爆發,驅動美光 (MU) 股價持續飆升,並於6月底衝至1,255美元,創下歷史新高。7月,美光股價出現劇烈洗盤,股價一度深幅回測至737美元。
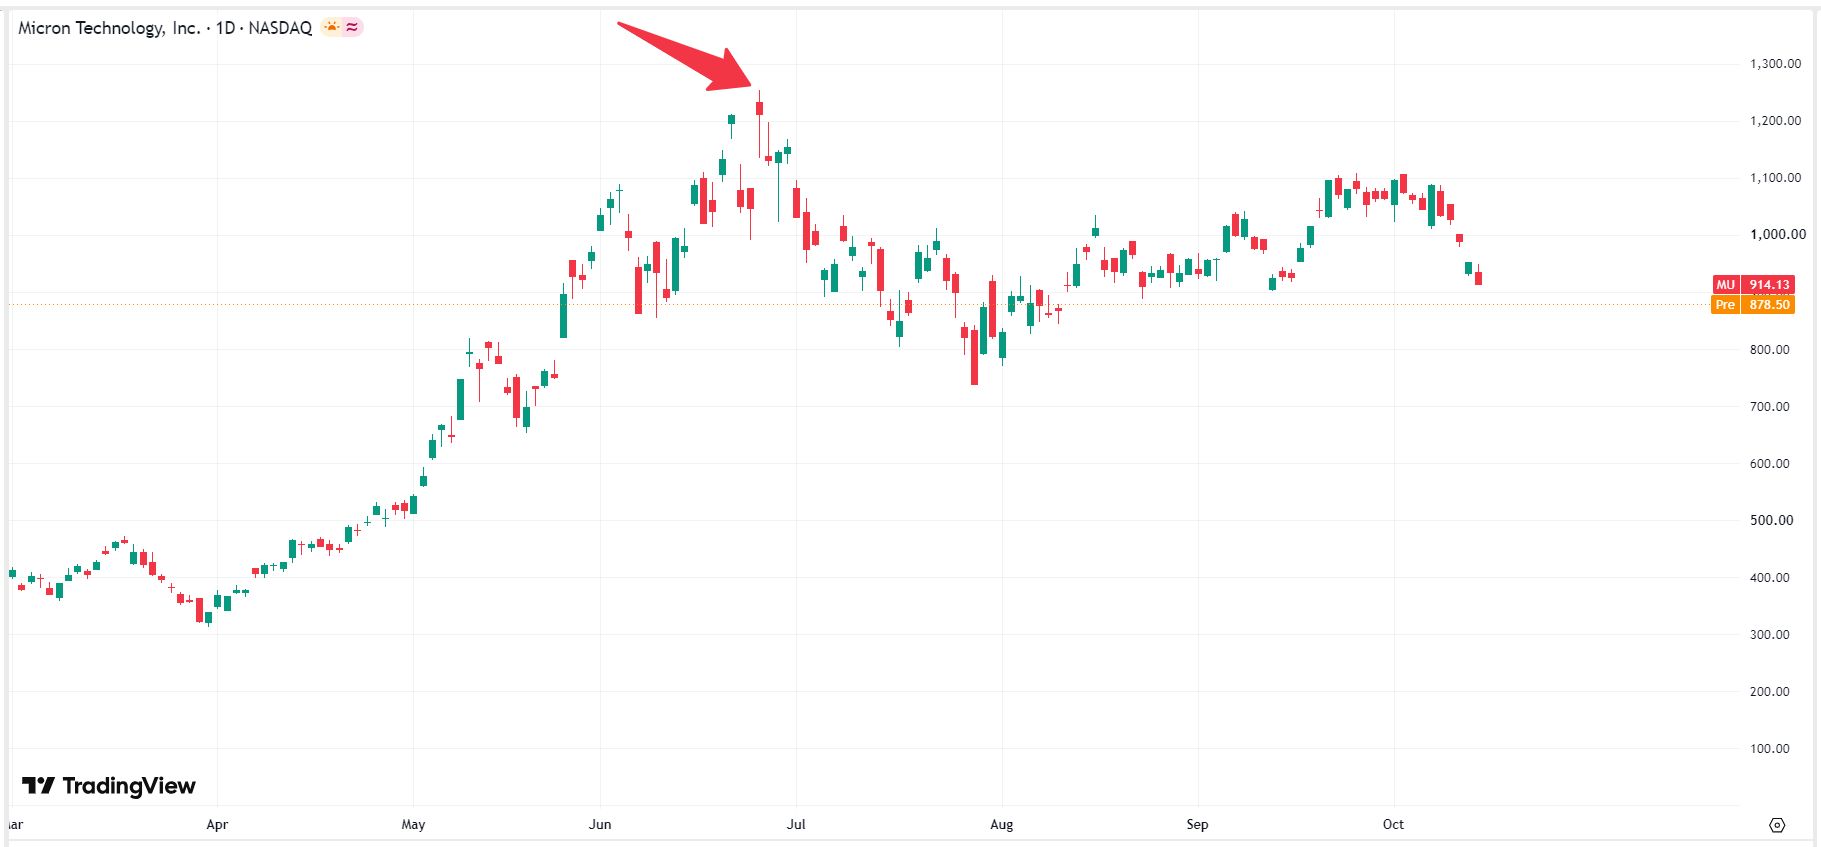
美光股價圖表,來源:TradingView
8月,美光股價逐漸反彈走強,於10月初衝至1100美元附近,但是並不能企穩該位置,隨後持續回落,相繼跌破1000美元、900美元等重要關口,意味著衝擊歷史高點失敗。
美光股價為何下跌?
美光這次衝擊歷史新高失敗,主要受到宏觀通膨數據突襲、板塊連帶去槓桿、同業競爭情緒擾動的三重夾擊。 10月初,美光突破 1,000 美元之後,衍生品市場堆疊了龐大的多頭期權。在大盤與半導體龍頭連帶修正下,引發了高位多頭槓桿連鎖清算。
10月10日,中國記憶體大廠長鑫存儲(CXMT)宣佈在 4F² DRAM 結構技術上的突破,引發了市場對未來中低階 DRAM 市場供需結構與競爭加劇的短期擔憂,促使部分機構資金從記憶體板塊中回籠現金,美光股價進一步遭到打擊。
10月14日,美國公佈的9 月 CPI 數據超出預期,原油與汽油漲幅大幅抬高頭條通膨。聯準會(Fed)貨幣政策預期轉向緊縮或延後降息,導致美債殖利率跳升,率先打壓了高估值半導體板塊,美光作為高 Beta 晶片股首當其衝遭遇量化資金程式化拋售,股價再次跌破900美元。
美光股價還能重返歷史高點?
美光科技衝刺歷史高點失敗並且股價持續回落,並非公司基本面轉壞或 AI 記憶體週期結束,而是典型的宏觀 CPI 通膨數據突襲與科技板塊整體去槓桿引發的階段性洗盤。這也意味著, 只要 10 月下旬至 11 月宏觀通膨情緒逐步消化、美債殖利率回穩,極低的估值將吸引龐大的機構價值買盤重新進場,美光股價年底重返歷史高點的幾率仍然較大。
美光作為輝達次世代 AI 架構的核心記憶體供應商,其 2026 年與 2027 年的 HBM 產能早已被全球科技巨頭搶購一空。此外,HBM 的產品毛利率顯著高於傳統 DRAM,將持續推動美光未來數個季度的營收與每股盈餘(EPS)維持爆炸性成長。目前,美光的前瞻本益比(P/E)已修復至約 12.3 倍 的極低水平,相較於其高達 70%+ 的年度 EPS 爆發力意味著當前股價已被市場顯著低估,存在上漲的需求。
美光股價技術分析:守住740美元是關鍵
在經歷了 10 月初美國 CPI 超預期升溫、半導體板塊高位去槓桿以及跌破 900 美元關卡後,美光的技術形態正處於高位寬幅震盪的極限回測階段。 回顧美光 2026 年的波段走勢可以看出,740 美元是衝擊歷史高點之後回撤的最低點,而且正好落於 61.8% 關鍵支撐區域,此位置通常是極限洗盤的終點。
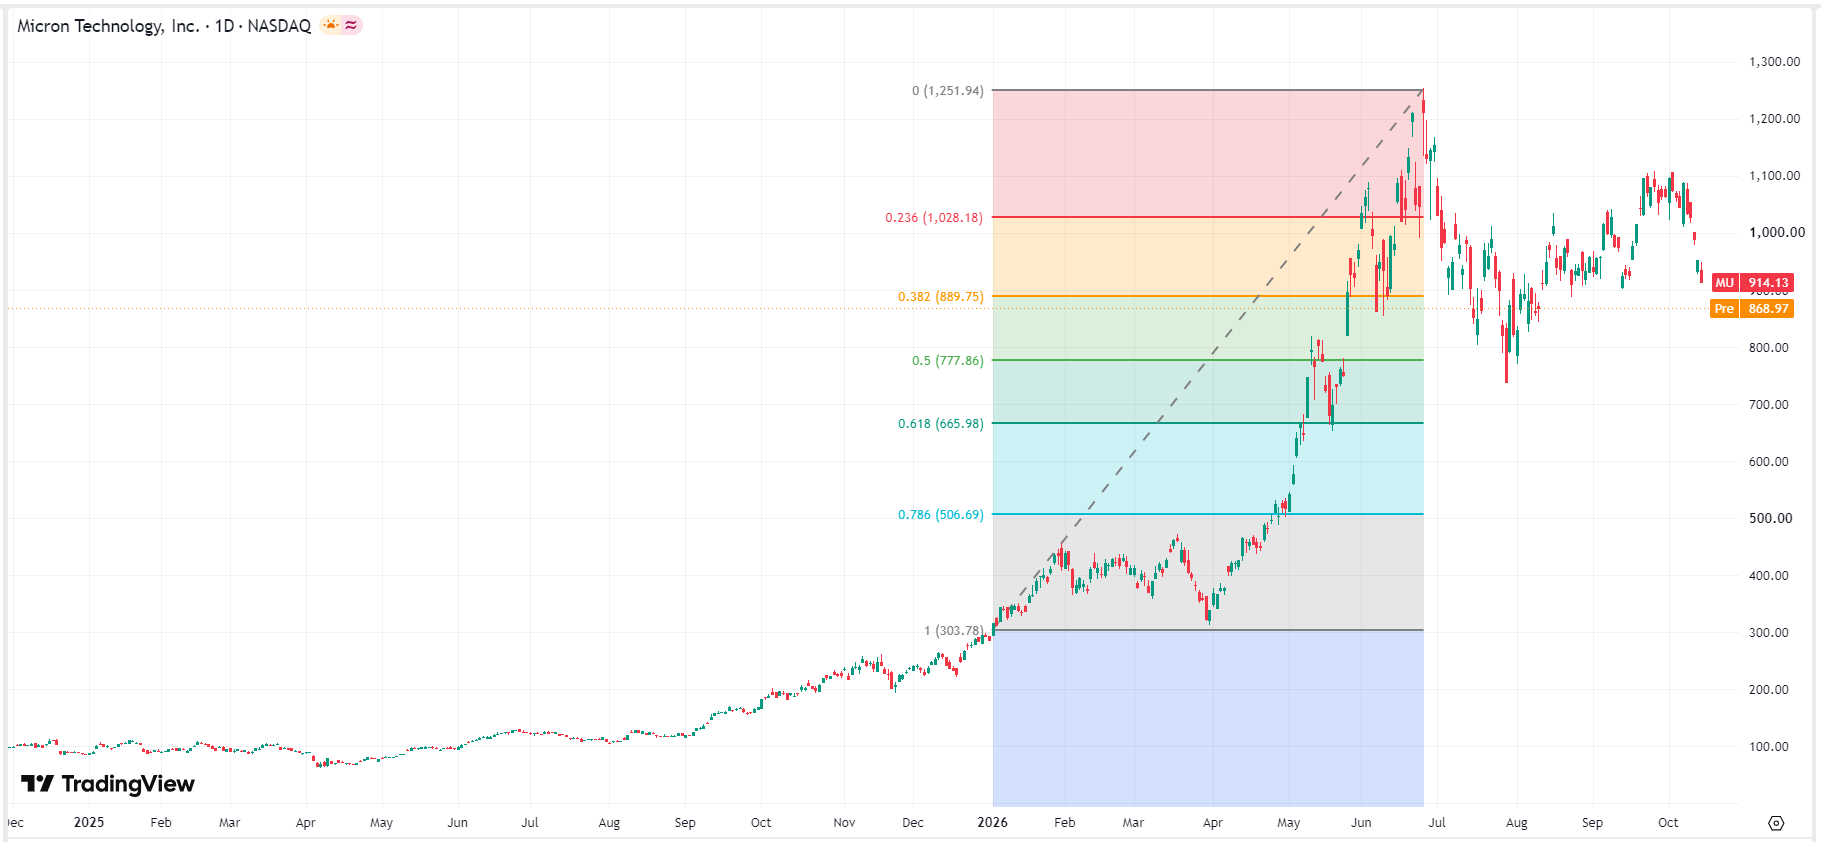 美光股價圖表,來源:TradingView
一旦美光在日 K 線收盤價實質跌破前低740 美元,將宣告自 6 月以來的高位巨幅箱體整理結構失效,恐引發長線機構資金與程式化交易的次級避險拋售,下探 650–680 美元的下一個次級支撐。