高盛股價預測:Q3財報引發股價衝破900美元,今年能否重返歷史高點1,154美元?



AI 播客


高盛股價經歷年初回落、年中受投行業務復甦推動創下歷史新高,隨後因估值回調與同業預警陷入震盪。展望第四季,強勁的手續費收入與交易營收有望提供支撐,目前前瞻本益比具備吸引力。華爾街主流機構普遍維持看漲評級,但對其能否再度突破歷史高點仍存分歧,需關注後續併購與IPO交易量表現。
高盛2026年股價走勢回顧
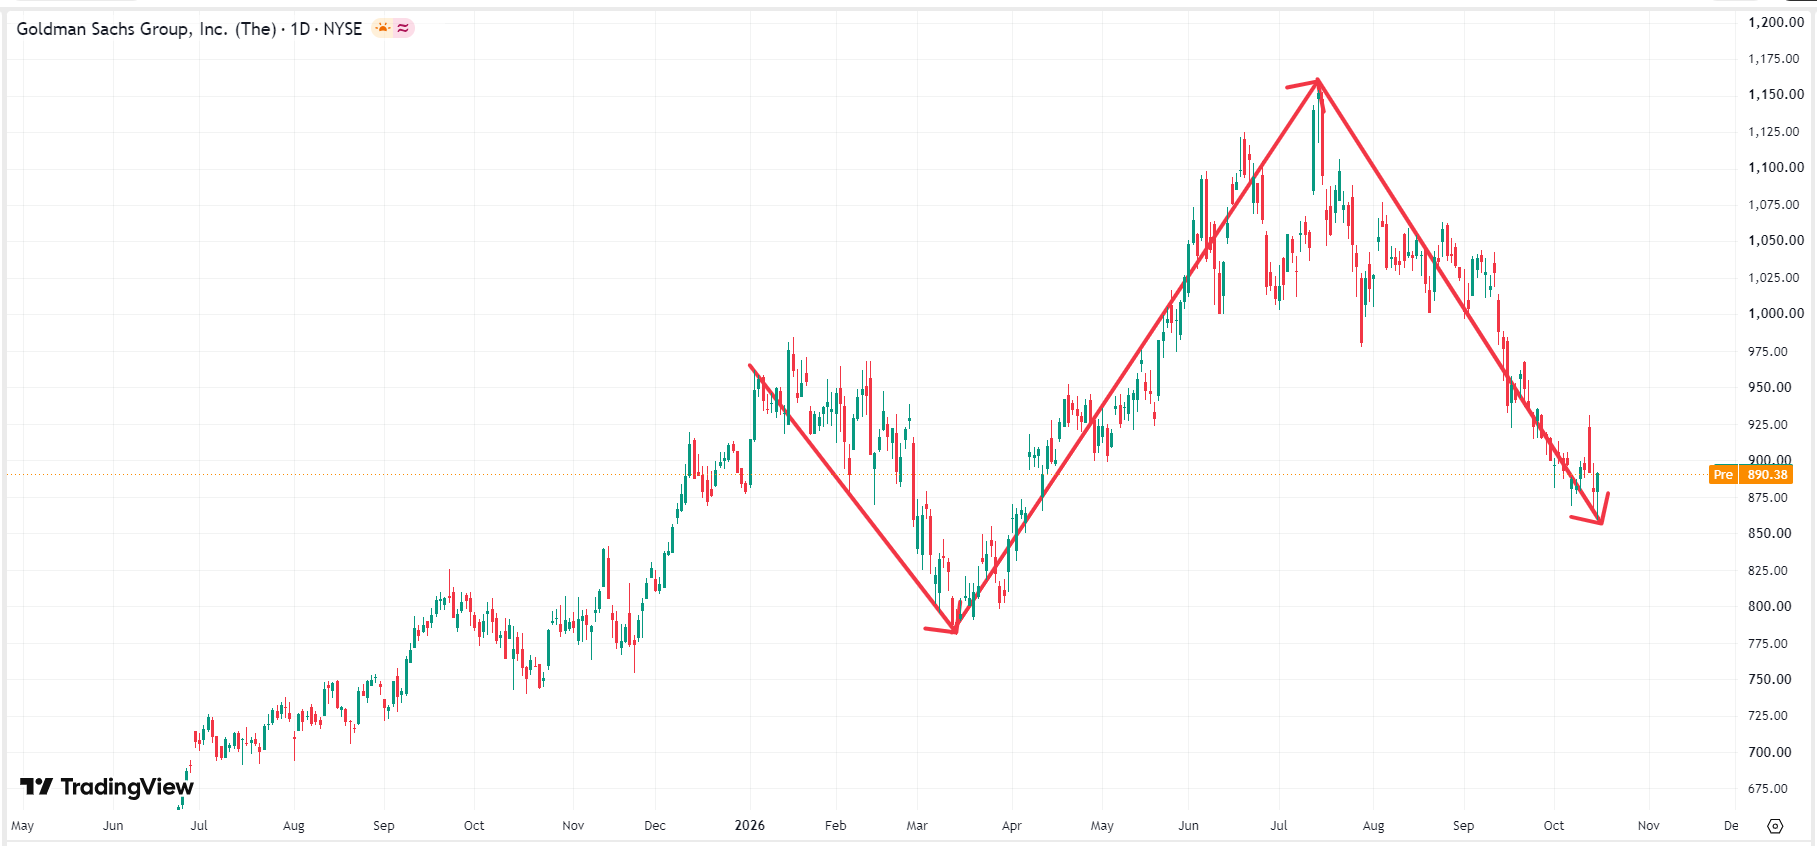
TradingKey - 2026年,華爾街投行巨頭高盛集團(GS)的股價主要經歷了三個階段,分別是下跌、上漲、再跌,導致年內漲跌幅基本持平。1月 – 3月,高盛股價自年初高點900美元逐步回落,跌至 780美元尋求支撐。
 高盛股價圖表,來源:TradingView
4月 – 7月,高盛開啟主升段行情,股價連續突破 900 美元與 1,000 美元大關,並7月15日升至1,154美元,刷出歷史新高。在突破千元歷史高點後,高盛股價未能直接站穩,隨後迎來長達兩個月的顯著回撤,一路向下測至 880 – 900 美元支撐區進行籌碼洗盤。
高盛股價劇烈波動的原因有哪些?
年初,通膨數據黏性超出預期,導致市場對聯準會(Fed)降息時點的預期不斷延後,壓制了華爾街大型投行的估值擴張;而且傳統固定收益、外匯及大宗商品(FICC)業務在開年之初受到債市殖利率波動的短線干擾,促使短線資金採取觀望態度,高盛股價受挫下行。
經歷一季度的築底後,高盛在 4 月中旬發布超預期的 Q1 財報作為引信,開啟了長達數月的主升段狂飆, 背後推力是併購與投行業務全面復甦。具體地說,全球降息週期正式啟動,使得跨國企業與科技巨頭的資本重組、併購諮詢以及 IPO 承銷需求迎來井噴,高盛作為行業龍頭獲利能力全面解鎖。
8–9 月,高盛股價下跌主因是高位估值擠水分 + 同業預警引發的板塊連帶洗盤。9 月中旬,美國銀行高層在行業會議上公開發出第三季交易業務增速可能放緩的謹慎警告,引發市場對華爾街大型投行 Q3 業績的疑慮,高盛股價當日應聲急跌約 4%成為板塊清算的重災區。此外,科技股劇烈波動促使量化基金與機構投資者啟動整體風險控管,從高估值藍籌股與金融龍頭中撤出轉向現金與短期國債避險,進一步加劇了高盛高位籌碼的獲利回吐賣壓。
高盛股價2026年Q4還會再漲?
10月13日公佈的 Q3 財報強勢推動股價短暫突破900 美元大關,使得高盛在 Q4 具備極強的利多延伸效應。Q4 屬於全球企業發債、資本重組與跨國併購傳統上的決算與交割旺季。高盛作為全球第一大投行諮詢商,手續費收入在 Q4 有望延續雙位數的年化爆發。
受美國大選後政策落地,以及科技股高位洗盤影響,美股市場在 Q4 預計將維持高波幅與高交易量。高盛 Q3 股票交易營收年增高達 +72%,展現出極強的市場造市與獲利能力,這一優勢將可能在 Q4 延續。
儘管高盛股價維持在900美元附近的高位,但是其前瞻本益比(P/E)目前約落於 13 – 14.5 倍 附近。相較於其高達 20%+ 的年化 ROE,華爾街投資人普遍認為其估值並未過度高估,仍有向上修復的空间。
高盛股價能否重返歷史高點?
華爾街主流機構在高盛發佈Q3 財報公佈後,對其未來12個月目標價普遍看漲,但是否創新高存在分歧,具體如下:
投行機構 | 最新評級 | 目標價 |
巴克萊 | 強烈買入 | 1,245.00 美元 |
花旗 | 強烈買入 | 1,175.00 美元 |
富國銀行 | 強烈買入 | 1,150.00 美元 |
美銀 | 買入 | 1,050.00 美元 |
滙豐 | 持有 | 1,007.00 美元 |
瑞銀 | 中性 | 970.00 美元 |
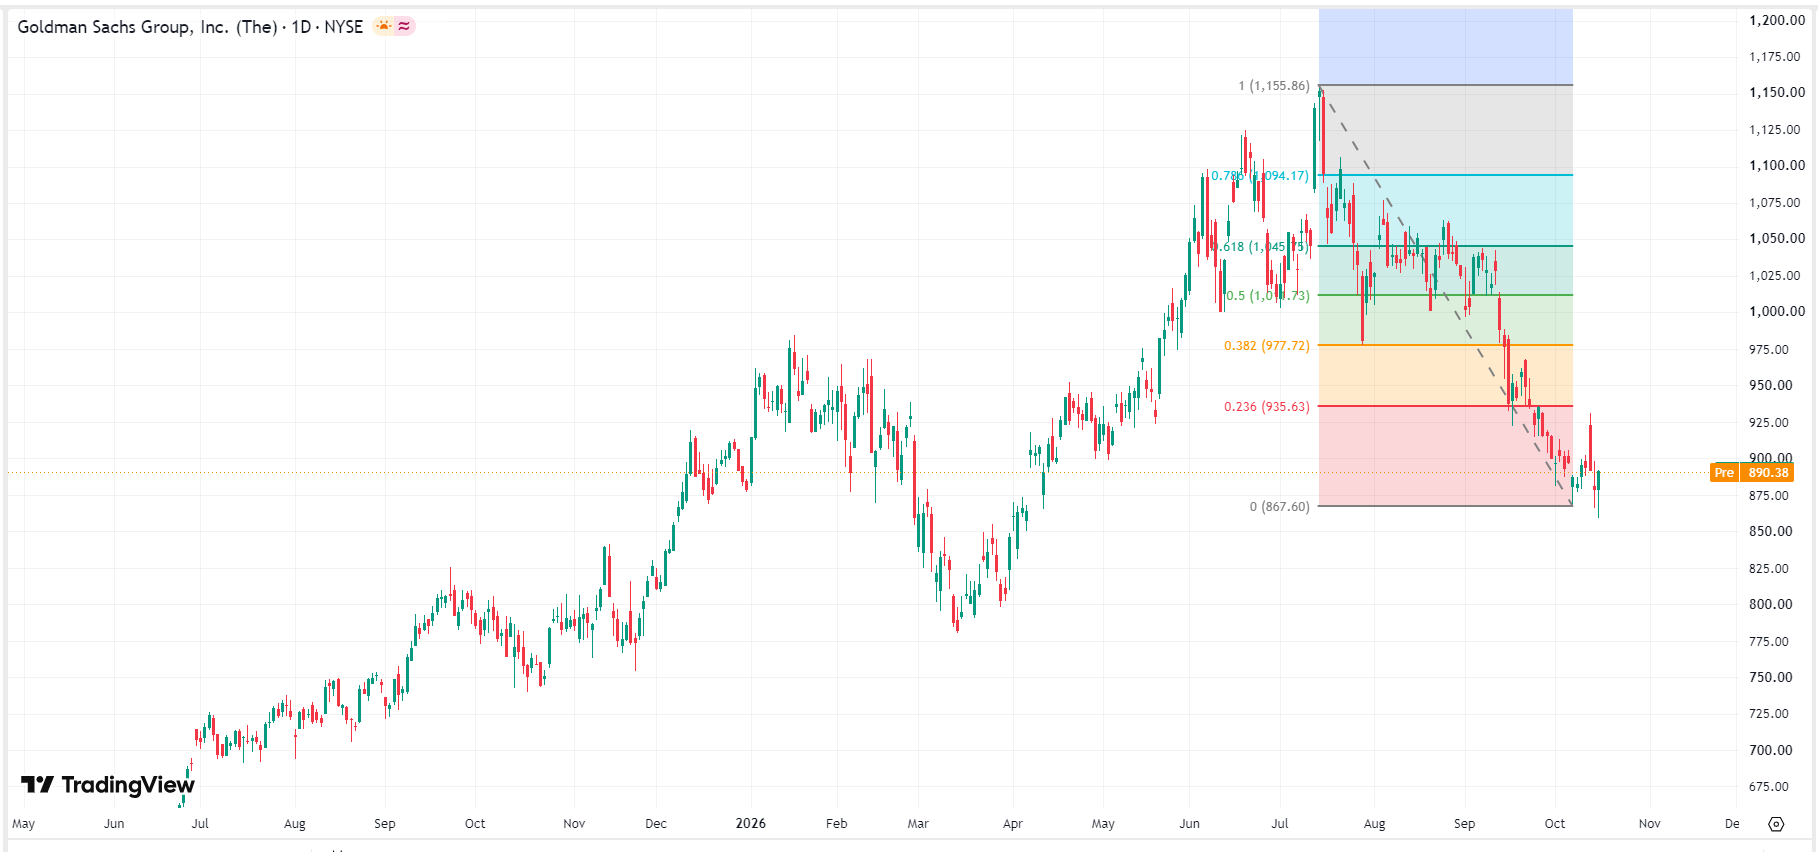
從技術面來看,高盛股價重返歷史高點的第一步,需先放量收復 1,000 美元心理大關,這也是自高點回撤過程中三次下探的位置,從強支撐轉為強阻力位。 雖然Q3財報提振高盛股價反彈,難以直接突破該關口,除非全美 M&A 與 IPO 交易量在第四季度與明年第一季度持續爆發。
 高盛股價圖表,來源:TradingView
結語
高盛股價1–3月受降息延後與FICC幹擾回落至780美元;4–7月受併購與投行復甦推動飆升至1,154歷史新高;8–9月因估值擠水分及美銀警告等同業連帶效應回測至880–900美元。目前,投行目標價普遍看漲但對於是否創新高的分歧仍存。