摩根士丹利Q3財報前瞻:營收預計增長10.8%,華爾街最高目標價看至262美元



AI 播客


摩根士丹利將於美東時間10月14日盤前公布2026財年第三季業績。市場預期營收年增約10.8%至201.9億美元,每股盈餘預期則下調至2.94美元,預測區間擴大顯示市場分歧加大。第三季核心關注指標包括機構證券業務的交易收入與投行費用是否自第二季高點回落,以及財富管理業務的淨新增資產與淨利息收入表現。若財報數據優於預期且投行業務持續成長,股價有望向220美元靠攏;反之若交易業務明顯降溫,則需留意回測180美元支撐的風險。
TradingKey - 摩根士丹利(MS)將於美東時間 10 月 14 日盤前公布 2026 財年第三季業績,並於當天上午 9 時 30 分召開財報電話會議。
截至 10 月 13 日美股盤前,截至發稿,MS 股價報 192.28 美元,上漲 1.19%。
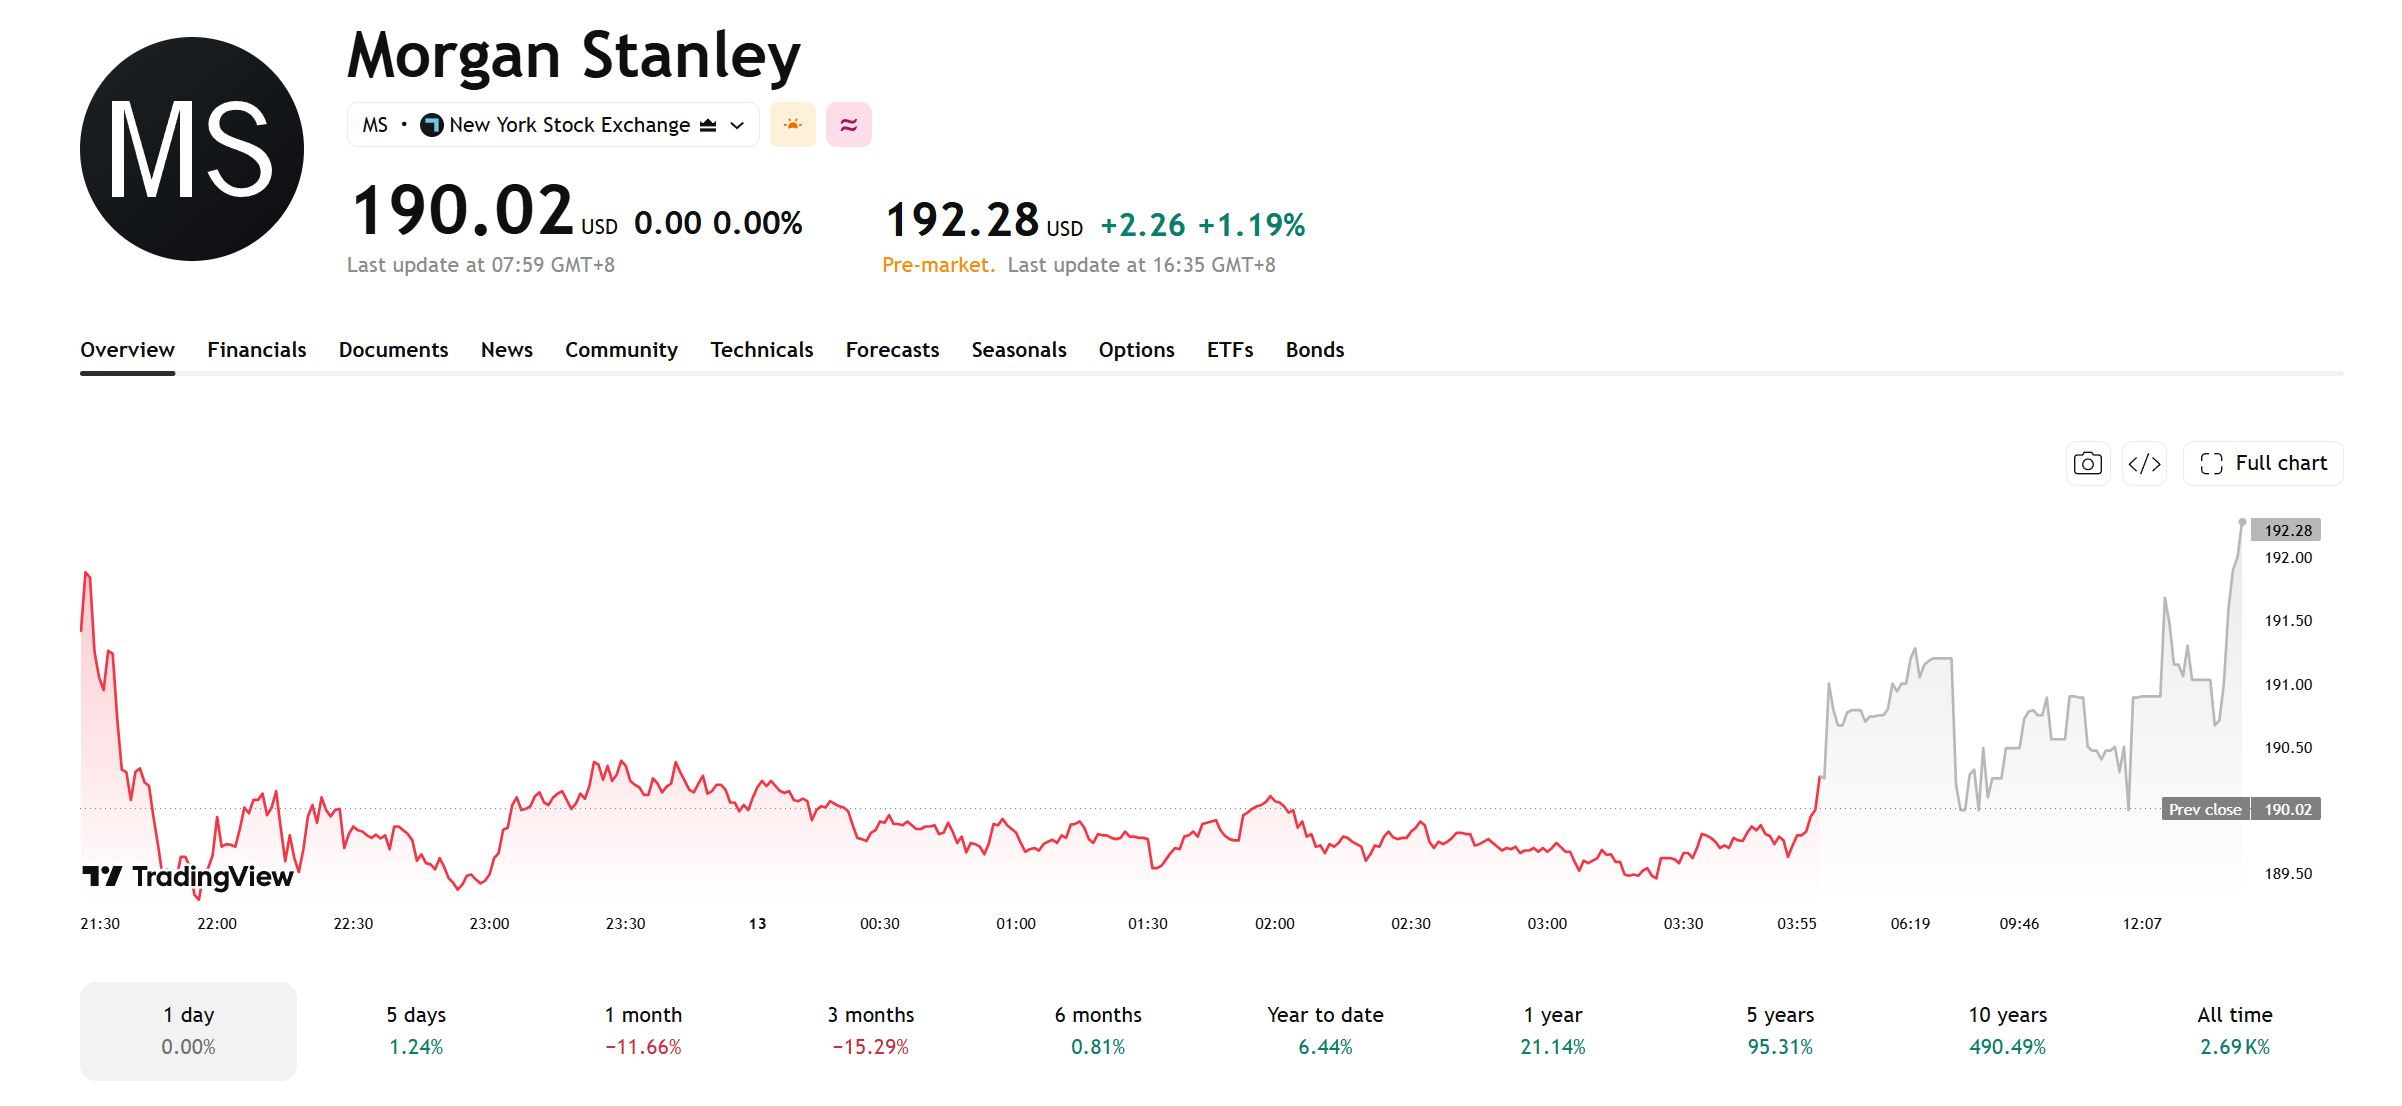
【來源:TradingView】
市場預期:Q3營收預計成長10.8%,但獲利預期回落
根據 AlphaStreet 彙整的 16 位分析師數據,市場預期摩根士丹利第三季營收為 201.9 億美元,每股盈餘為 2.94 美元。
以 2025 年第三季 182.24 億美元的營收為基準,本季營收預計年增約 10.8%。
過去 30 天,市場對每股盈餘的預期已從 3.16 美元下調至 2.94 美元,顯示部分分析師對交易收入和投資銀行業務增速趨於謹慎。
目前分析師對每股盈餘的預測區間為 2.60 至 3.20 美元,營收預測區間為 198.3 億至 214.8 億美元。較大的預測區間表明市場分歧加大,財報後股價波動風險可能上升。
Q2業績回顧:交易和投行業務推動獲利成長
第二季,摩根士丹利淨營收約 213.5 億美元,年增 27%;淨利 55.81 億美元,年增 58%;每股盈餘 3.46 美元,高於去年同期的 2.13 美元。
機構證券業務淨收入 110.4 億美元,年增 44%。其中,股票業務收入 63 億美元,年增 69%;投資銀行業務收入 24.37 億美元,年增 58%;固定收益業務收入 24.55 億美元,年增 13%。股票交易和投行業務是該部門成長的主要動力。
財富管理業務淨收入 88.56 億美元,年增 14%,主要受資產管理費、淨利息收入和客戶資產成長推動。該部門當季新增淨資產達到 1480 億美元。
核心關注指標:交易收入、投行費用和財富管理資產
第三季,市場將重點關注摩根士丹利機構證券業務的表現。據英國《金融時報》引述市場預測指出,五家大型投行的股票及固定收益交易收入合計或達 380 億美元,年增約 13%,但較第二季創紀錄水準下滑約 20%。
因此,摩根士丹利交易收入的實際降幅,以及與同業相比的表現,將影響市場對其全年獲利的判斷。
市場目前預期,摩根士丹利第三季機構證券業務與投行業務收入約為 21.6 億美元。投資人將關注併購顧問、股票發行和債券承銷收入能否延續成長,以及管理階層對第四季案源儲備的判斷。
財富管理業務則需關注淨新增資產、客戶資產規模和淨利息收入。該業務收入通常較交易業務穩定,但市場回檔可能影響資產管理費,存款成本上升也可能壓縮淨利息收入。
華爾街最高目標價看至262美元
根據 Stock Analysis 數據,26 位分析師對摩根士丹利的平均目標價為 222.14 美元,較 10 月 12 日 190.02 美元的收盤價高約 16.9%;最高目標價為 262 美元。
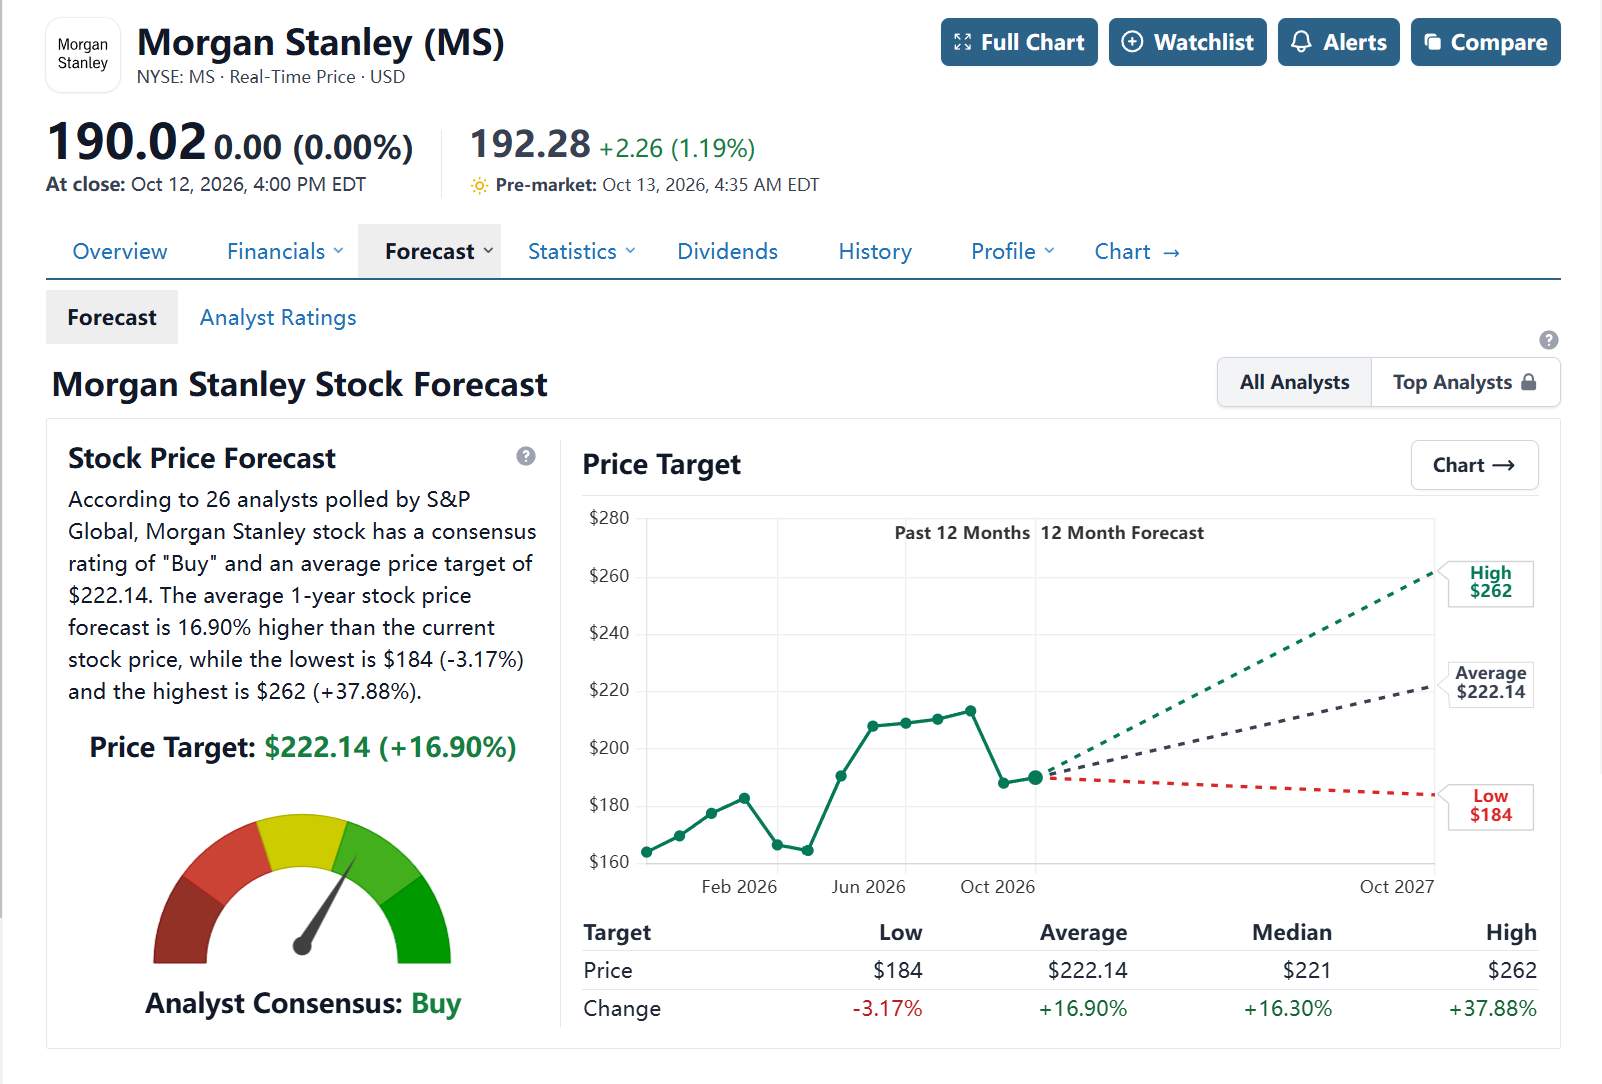
【來源:Stock Analysis】
市場預期,摩根士丹利第三季交易收入仍將保持年增長,但較第二季創紀錄水準回落。投資人還將關注投行業務收入、財富管理淨新增資產、淨利息收入與費用控制。
若交易收入降幅有限,投行業務繼續成長,財富管理資產保持流入,且每股盈餘高於市場預期的約 2.94 美元,股價可能向 220 美元附近靠攏。若交易業務明顯降溫、投行訂單不及預期,或管理層下調後續展望,股價則可能重新測試 180 美元附近支撐。
目前市場關注的重點,是資本市場業務降溫後,財富管理能否繼續提供穩定成長。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。