長鑫存儲4F²技術取得進展:它對三星、SK海力士和鎧俠的市場威脅有多大?



AI 播客


長鑫存儲計劃於 2026 年底推出 4F² 架構伺服器 DDR5 RDIMM,引發日韓記憶體股集體重挫。分析認為,其技術有望降低單位成本,但實際量產仍面臨良率與客戶認證等挑戰。目前其對三星與 SK 海力士的高階 HBM 業務直接影響有限,衝擊主要集中於傳統 DRAM 市場;與鎧俠則無直接產品競爭,後續需持續關注量產進度與海外伺服器供應鏈驗證情況。

TradingKey - 長鑫存儲 (CXMT) 近日揭露 4F² DRAM 架構進展,並計劃於 2026 年底推出相關 DDR5 RDIMM 伺服器記憶體。
公司正進一步拓展伺服器記憶體市場,但產品能否按期量產,仍取決於良率、效能測試和客戶認證。
消息公布後,日韓相關記憶體股集體承壓,10 月 13 日亞盤交易時段,截至午盤收盤,鎧俠跌逾 12%,SK 海力士重挫逾 9%,三星跌逾 8%,市場開始重新評估長鑫對全球 DRAM 競爭格局的影響。
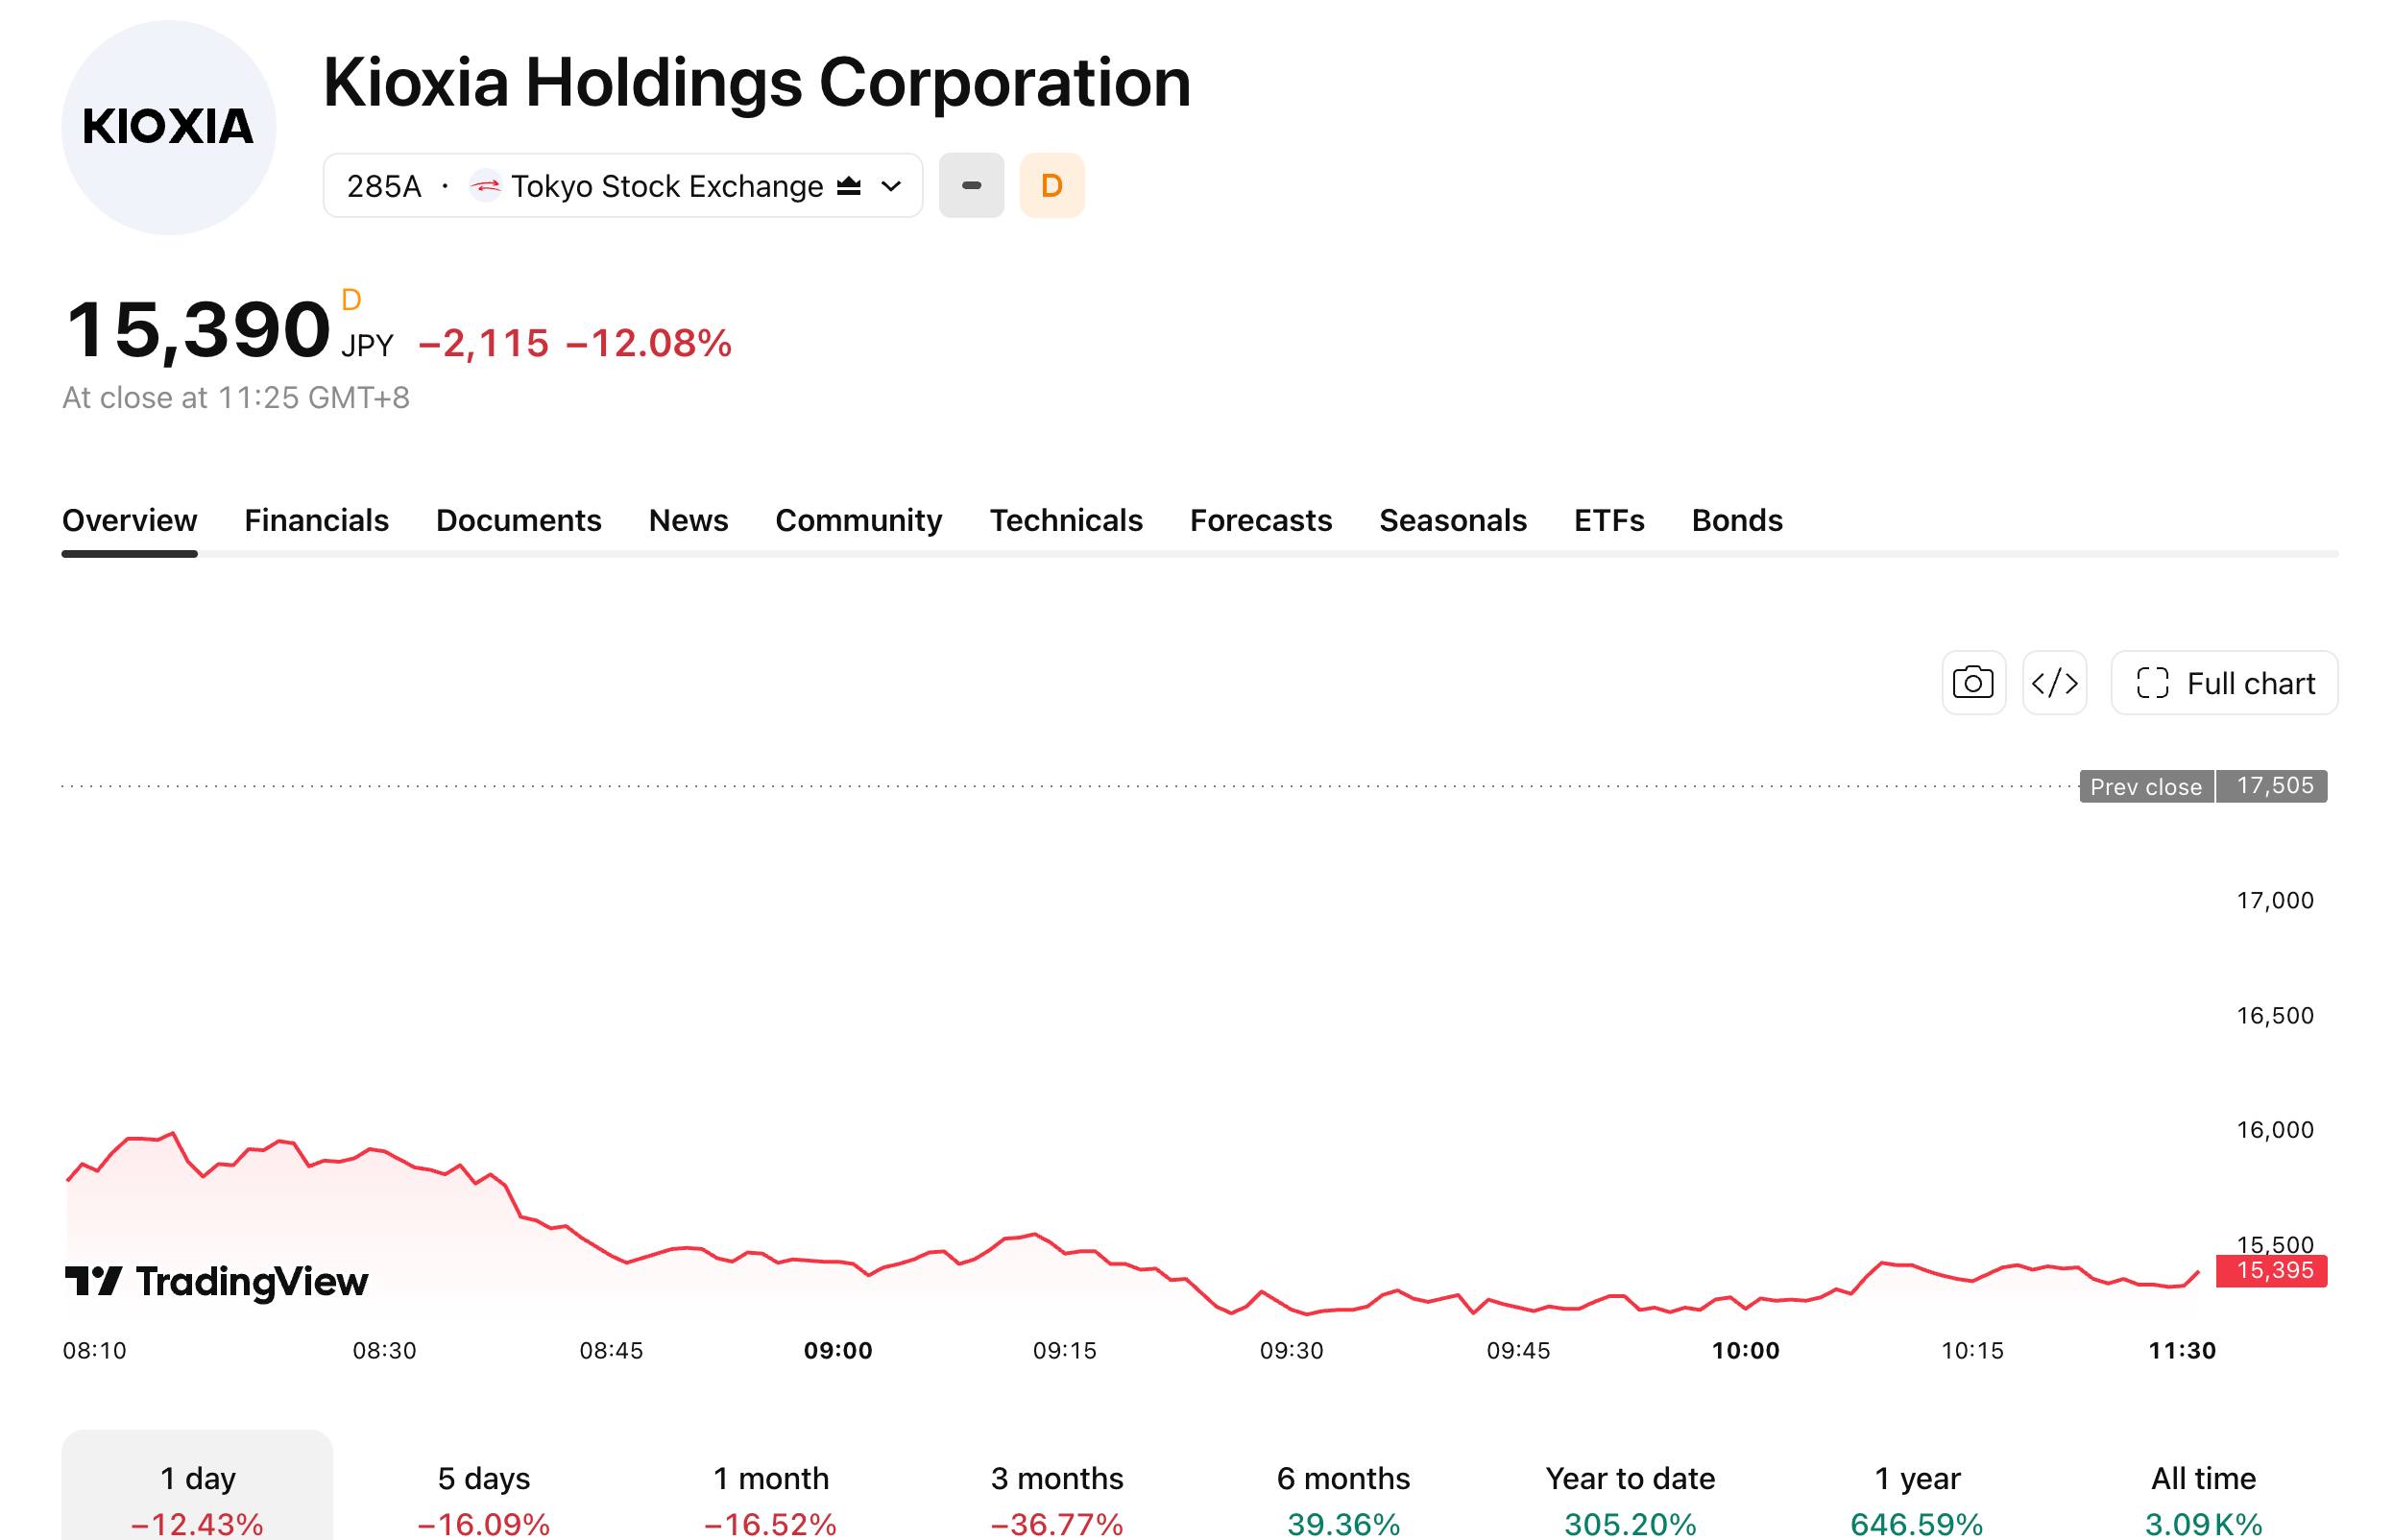
【來源:TradingView】
長鑫存儲4F²技術能否改變DRAM競爭?
目前主流 DRAM 多採用 6F² 記憶體單元結構。4F² 透過縮小單一記憶體單元占用的面積,提高單位晶圓的儲存密度,理論上有助於降低單位容量成本。
長鑫存儲披露,其 4F² 方案結合垂直通道電晶體和混合鍵合技術,計劃首先用於伺服器 DDR5 RDIMM。相關產品目前仍處於推出前階段,尚未公布具體規格、量產規模及客戶名單。
伺服器記憶體對穩定性、功耗、可靠性和長期供貨能力要求較高。長鑫要將 4F² 技術轉化為商業產品,還需要完成試產、良率提升、模組測試和客戶認證。因此,現階段不能僅憑技術藍圖判斷其對產業競爭格局的實際影響。
據 Counterpoint 估算,2026 年第二季,三星電子在全球 DRAM 市場的市占率約為 38%,排名第一;SK 海力士約為 25%,排名第二;長鑫存儲約為 10%。
而鎧俠主營 NAND 快閃記憶體和固態硬碟,並非 DRAM 主要供應商。據 TrendForce 數據顯示,2026 年第二季,鎧俠 NAND 營收約 107.2 億美元,營收市占率約 13.6%,排名第四。
市場 | 公司 | 2026 年第二季市占率或排名 |
DRAM | 三星電子 | 市占率約 38%,排名第一 |
DRAM | SK 海力士 | 市占率約 25%,排名第二 |
DRAM | 長鑫存儲 | 市占率約 10%,產業估算 |
NAND | 三星電子 | 營收市占率約 29.3%,排名第一 |
NAND | 鎧俠 | 營收市占率約 13.6%,排名第四 |
三星和SK海力士:短期影響集中在傳統DRAM
如果長鑫完成 DDR5 伺服器記憶體認證並擴大出貨,競爭影響可能首先體現在中國市場的供應選擇與價格談判。若其產品進一步通過海外伺服器客戶認證,三星與 SK 海力士才可能面臨更明顯的訂單與價格壓力。
按照目前公布的產品計劃,長鑫 4F² 技術主要面向 DDR5 DRAM,對三星與 SK 海力士 HBM 業務的直接影響有限。三星已宣布 HBM4 開始量產並向客戶出貨,後續業績仍取決於 HBM 出貨規模、客戶採用情況與產品價格。
長鑫能否進入全球伺服器供應鏈,還取決於產品驗證、供貨穩定性、量產良率及相關貿易政策。現階段,長鑫更適合被視為傳統 DRAM 市場的潛在競爭者,尚不能視為三星與 SK 海力士高階 HBM 產品的直接替代者。
鎧俠:影響主要來自伺服器儲存預算
長鑫目前的產品計劃集中在 DRAM,暫不直接競爭鎧俠的 NAND 快閃記憶體和企業級 SSD。即使長鑫擴大 DDR5 伺服器記憶體供應,目前也沒有證據表明會直接導致鎧俠 NAND 或 SSD 訂單減少。
潛在影響主要體現在伺服器硬體採購結構和供應商議價上。若 DRAM 價格、供應量或採購佔比發生變化,雲端服務商可能調整伺服器預算,但企業級 SSD 需求不一定因此下降。
如果 DRAM 成本降低,節省的預算也可能用於擴大儲存容量,或採購其他資料中心設備。鎧俠後續表現仍主要取決於 NAND 價格、企業級 SSD 訂單、產品結構及資料中心投資。
長鑫存儲的威脅有多大?
長鑫 4F² 技術進展提高了 DRAM 市場的競爭預期,但目前尚不足以證明三星與 SK 海力士的高階 HBM 業務將受到明顯衝擊。
長鑫的實際影響,仍取決於四項進展:產品能否按期推出、量產良率能否達標、伺服器客戶認證能否完成,以及出貨規模能否持續擴大。
依據目前的產品定位,長鑫若實現穩定量產,影響可能先體現在中國 DDR5 市場,並透過價格談判與供應選擇增加區域競爭壓力。只有在獲得更多海外伺服器客戶認證並擴大供貨後,競爭影響才可能進一步延伸至全球市場。
如果量產、認證或出貨進度低於預期,市場影響仍主要停留在預期層面。三星與 SK 海力士需要關注傳統 DRAM 價格、訂單與市占率變化;鎧俠與長鑫不存在直接產品競爭,後續重點仍是 NAND 價格、企業級 SSD 訂單與資料中心投資。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。