長鑫存儲推進4F² DRAM加劇競爭擔憂,三星電子還值得持有嗎?



AI 播客


首爾時間10月12日至13日早盤,三星電子股價跌破25萬韓元,主因市場擔憂長鑫存儲計劃在2026年底推出4F²架構DRAM,加劇伺服器記憶體競爭。儘管三星第三季營業利益創歷史新高,且4F²量產目標定於2028年,但短線賣壓仍重。當前23萬韓元為關鍵支撐,若失守恐下探22萬至22.5萬韓元。投資人應密切關注財報數據、HBM4進展及競爭對手量產時程。
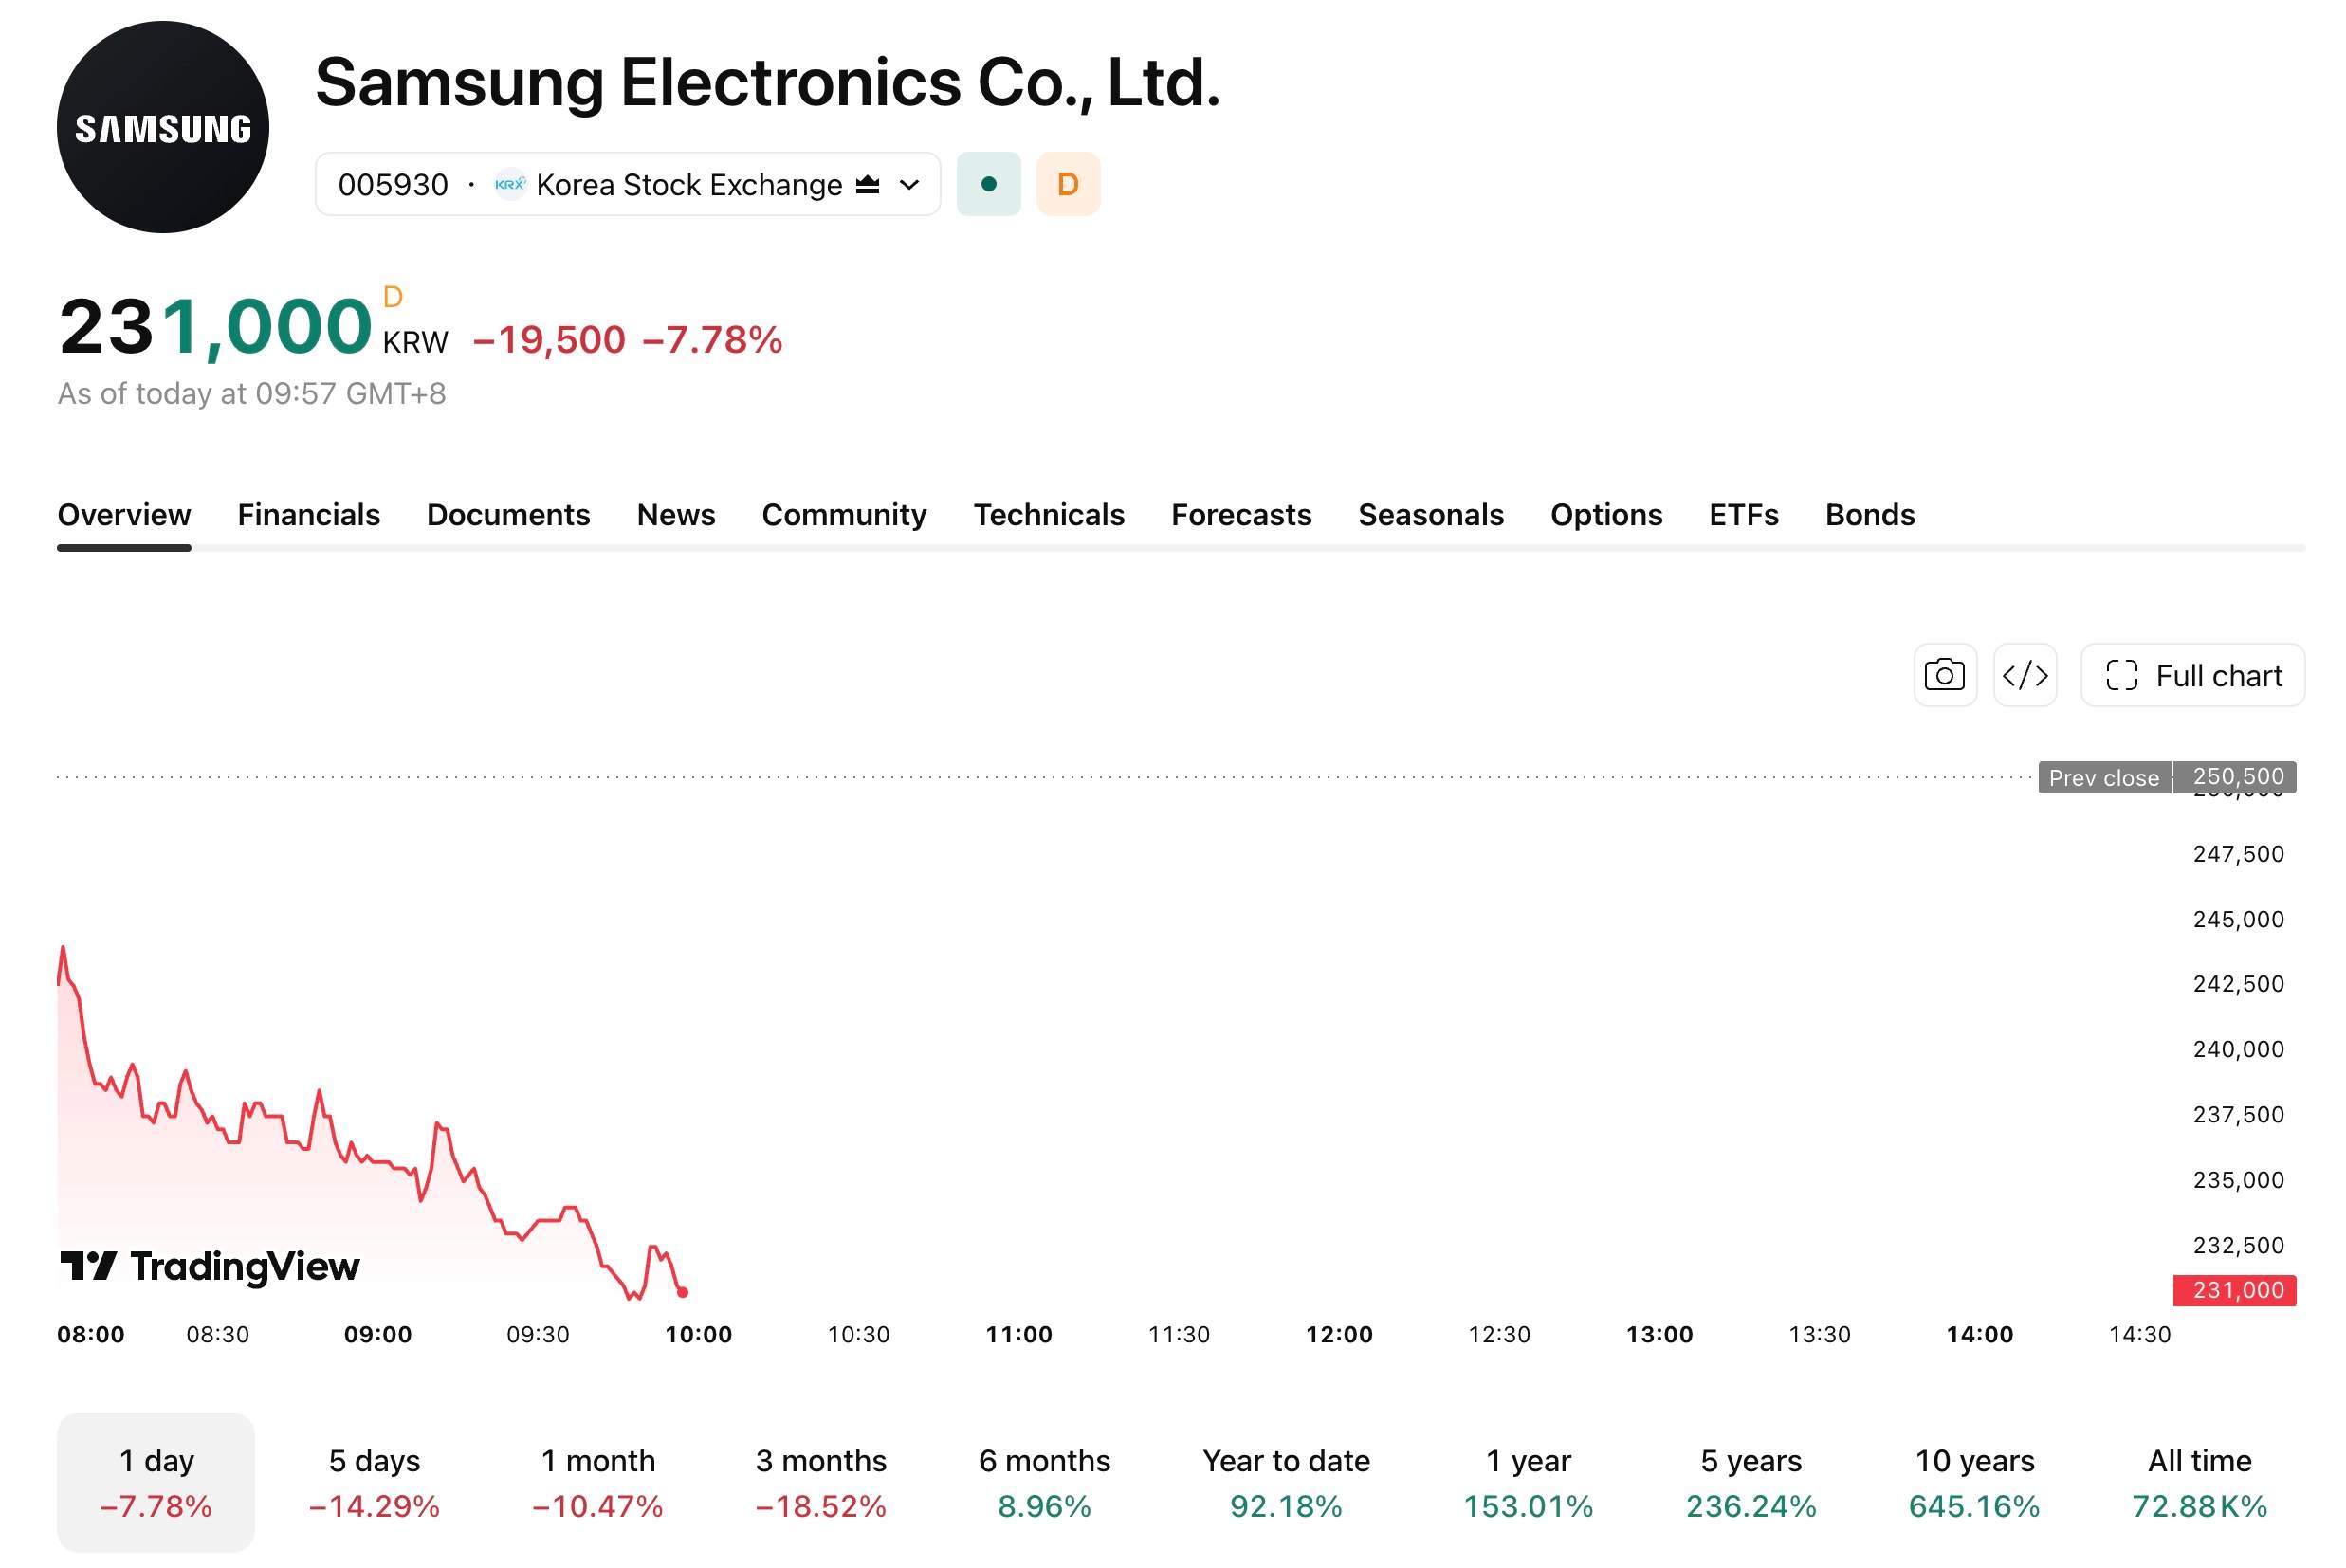
TradingKey - 首爾時間 10 月 12 日,三星電子收跌 4.39%,報 25.05 萬韓元。10 月 13 日早盤,截至發稿,股價進一步下跌約 7.78%,一度跌至 23.1 萬韓元附近,25 萬韓元大關失守。
【來源:TradingView】
本輪下跌的主要原因是長鑫存儲計劃在 2026 年底推出採用 4F² 單元結構和混合鍵合技術的新一代 DDR5 RDIMM,引發市場對伺服器 DRAM 競爭加劇的擔憂。
長鑫存儲推進4F²,伺服器DRAM競爭或加劇
主流 DRAM 目前多採用 6F² 結構。4F² 可將記憶體單元面積壓縮至原先的三分之二,理論上能提升記憶體密度,但實際效果仍取決於周邊電路設計與良率。
長鑫存儲表示,其 4F² 方案採用自主開發的垂直通道電晶體,並透過混合鍵合連接記憶體陣列與周邊邏輯,計劃首先用於伺服器 DDR5 RDIMM。
不過,2026 年底推出產品,並不等於能立刻大規模供貨。伺服器記憶體仍需通過 CPU 平台、整機廠商與資料中心客戶的相容性及可靠性認證,良率、成本與量產規模也均無公開數據。
短期壓力主要來自市場預期。若長鑫能夠擴大標準伺服器 DRAM 供應,三星在中國市場的產品價格與市占率可能承壓。對 HBM 業務影響有限,因為兩者在封裝與客戶認證上差異很大。
創紀錄獲利能否抵銷競爭壓力?
三星電子第三季初步業績顯示,合併營收約 195 兆韓元,營業利益約 107.4 兆韓元,均創歷史新高。公司尚未公布部門營收、淨利及產品結構,完整財報預計於 10 月 29 日發布。
記憶體價格上漲及 AI 伺服器需求仍是獲利成長的主要來源。三星正在推進 4F² DRAM 架構,據媒體報導,公司計劃在後續 10 奈米級 DRAM 產品中採用該架構,量產目標是 2028 年。長鑫的時程表更早,可能逼使三星加快研發與量產驗證。
三星後續股價主要取決於長鑫產品能否按期出貨、實際良率和客戶認證進度,以及三星 HBM4 與伺服器 DRAM 營收能否繼續成長。
如果競爭局限於中國標準 DRAM 市場,對三星整體獲利衝擊有限;若長鑫進一步進入全球伺服器客戶,價格與市占率壓力將明顯上升。
三星電子技術分析:23萬韓元成關鍵支撐
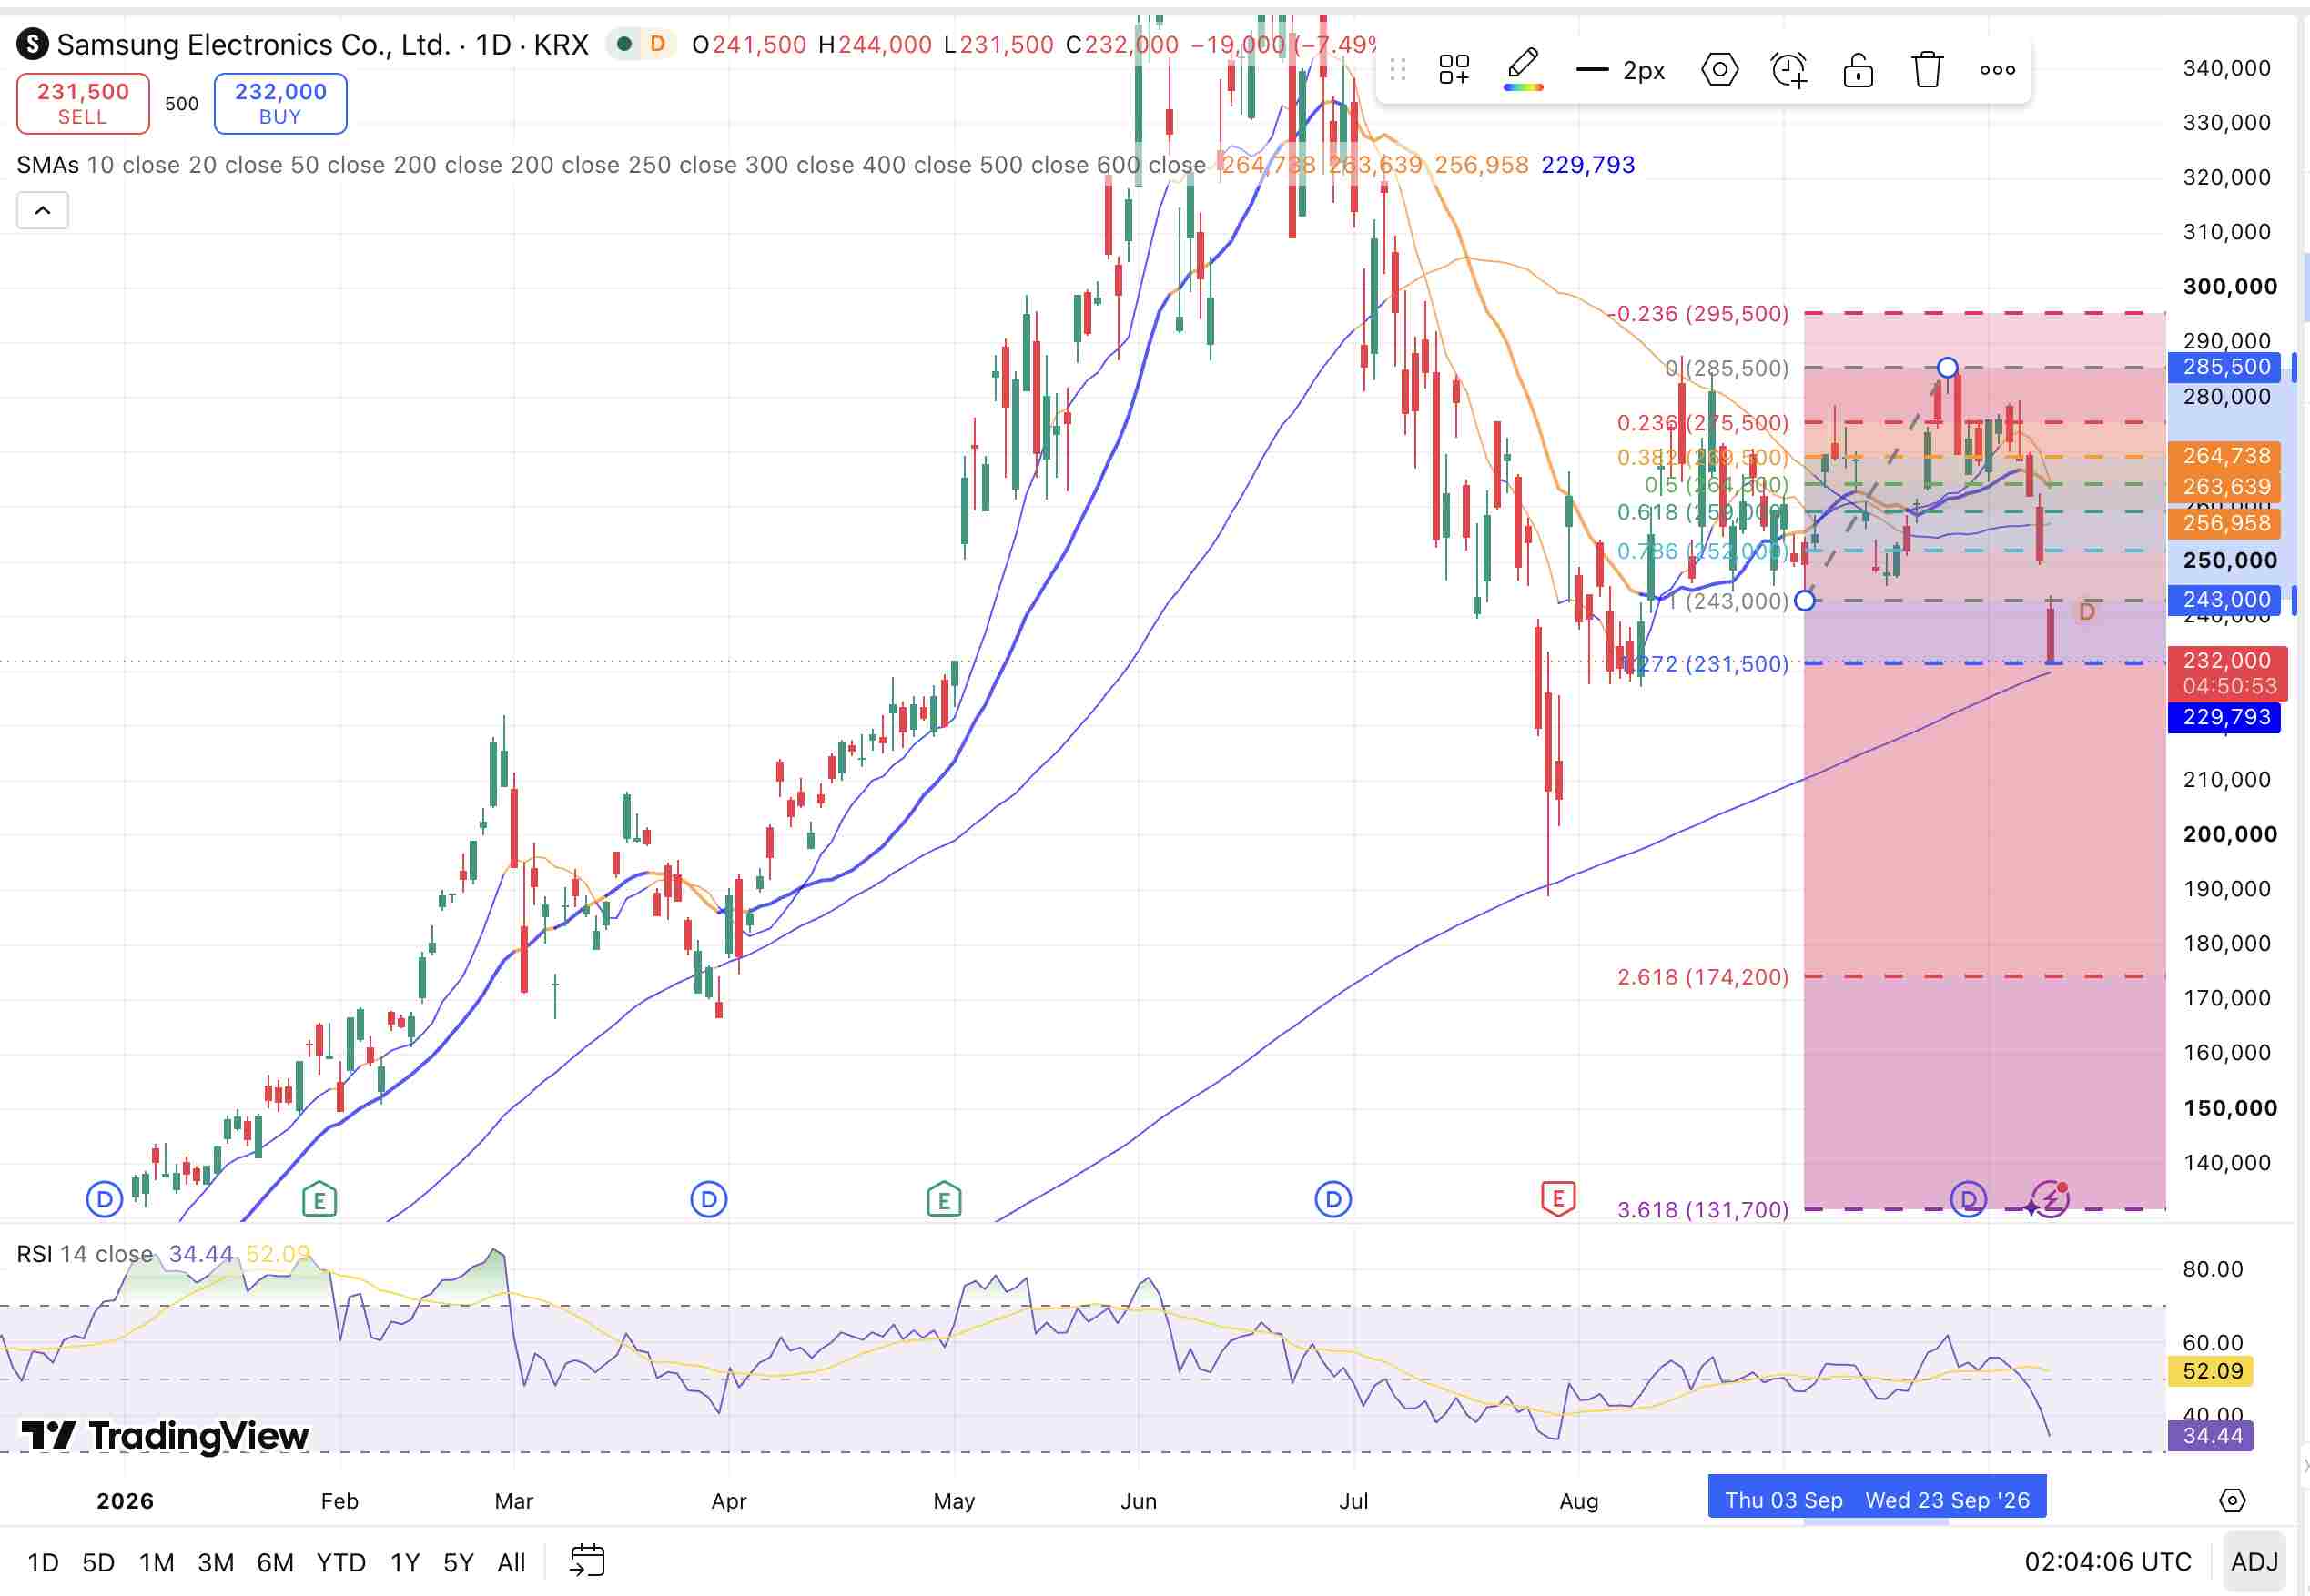
以 9 月 3 日低點 243,000 韓元至 9 月 23 日高點 285,500 韓元計算,費波那契 0.786 回檔位約為 252,100 韓元。三星電子股價已跌破該位置及 243,000 韓元前期低點,短線走勢轉弱。
【來源:TradingView】
目前股價約為 231,000 韓元,已跌破 238,000—240,000 韓元觀察區。若日線繼續收在 230,000 韓元下方,下一支撐位可關注 220,000—225,000 韓元。
14 日 RSI 約 34,接近 30 這一傳統超賣線,顯示賣壓仍重,但尚未形成明確反轉訊號。
上行方面,股價首先需要重新站上 238,000—240,000 韓元,隨後關注 249,500—252,000 韓元阻力區。若收復 252,000 韓元,可進一步觀察 259,000—264,000 韓元;突破後,壓力位位於 269,000—276,000 韓元。
當前 230,000 韓元是短線關鍵支撐,238,000—240,000 韓元轉為首要反彈壓力。若無法收復該區域,股價仍可能維持弱勢;若跌破 230,000 韓元,則需防範進一步下探 220,000—225,000 韓元。
三星電子還值得持有嗎?
三星電子的長期價值仍取決於 HBM、伺服器 DRAM 與先進製程的競爭力。長鑫存儲 4F² 技術增加了標準 DRAM 市場的不確定性,但尚未證明其能夠迅速替代三星的高階產品。若三星能夠提升 HBM4 出貨與良率,獲利仍有改善空間。
接下來值得投資人關注的包括:第三季完整財報的部門數據、HBM4E 訂單進展,以及長鑫 4F² 產品能否按期出貨。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。