強生財報前瞻:營收穩健但獲利承壓,華爾街最高看漲至320美元



AI 播客


強生將於美東時間10月13日公佈2026財年第三季度財報。市場預期營收在腫瘤與醫療科技帶動下穩定增長,但受一次性研發費用影響,調整後每股收益恐小幅下滑。儘管短線獲利承壓,華爾街頂級投行仍普遍看好其中長線發展,維持買入評級。技術面上股價維持多頭結構,財報表現將決定其短期震盪區間或下探風險。
TradingKey - 強生財報即將開榜,市場預期營收穩健難掩獲利承壓,但是華爾街仍然普遍看漲其股價。
美東時間10月12日,醫療保健巨頭強生公司(JNJ)股價在公佈財報承壓下行,盤前下跌0.26%,暫報260.77美元。明天(10月13日)美股盤前,強生將正式公布 2026 財年第三季度(Q3)財務報告,屆時能否推動其股價上漲呢?
強生作為醫療保健與防守型藍籌股的風向標,市場普遍預期其即將公佈的財報整體呈現出營收穩健增長但獲利受併購攤銷微壓。受惠於腫瘤學旗艦藥物與醫療科技板塊復甦,營收預期保持 5% 以上的穩健增長。然而,調整後每股收益(EPS)可能出現小幅下滑,原因是強生在 Q3 包含了收購 Firefly Bio 及與 Sail Biomedicines 合作產生了大約10 億美元一次性研發費用。
根據華爾街機構共識預測顯示,強生2026 Q3 財報核心可能如下:
關鍵指標 | 華爾街共識預測 | 去年同期(Q3 2025) | 預計年增率(YoY) |
營業收入 | 253.6 億 – 254.0 億美元 | 240.0 億美元 | +5.4% 至 +5.8% |
調整後每股收益 | 2.45 – 2.66美元 | 2.77 美元 | -3.9% 至 -5.0% |
儘管短期每股盈餘受研發攤銷影響可能出現下滑,但華爾街機構對強生的中長線前景依然抱持極高信心,頂級投行普遍持買入 / 溫和買入評級,最高看漲至320美元,具體如下:
機構 | 最新目標價 | 核心觀點與看點 |
HSBC / UBS Group | 320.00 美元 | 認可強生防守型資產強勁的自由現金流與 2027 年後新藥接棒能力。 |
高盛 | 305.00 美元 | 看好醫療科技復甦與心臟泵營收強勁帶動。 |
美銀 | 303.00 美元 | 認為併購研發費用帶來的短線 EPS 下修已被市場消化,維持積極看多。 |
摩根士丹利 | 294.00 美元 | 產品組合多元化,長線受 Stelara 專利到期衝擊有限。 |
花旗 | 290.00 美元 | 腫瘤藥物增速超越預期,防守型藍籌股在宏觀波動中具高吸引力。 |
富國銀行 | 282.00 美元 | 醫療設備及心律管理領域需求持續改善。 |
從技術分析來看,強生股價仍然維持多頭結構,短期可能繼續維持在240-280美元區間波動。若即將公佈的財報基本符合或超出市場預期,強生股價大概率震蕩向上。相反,若低於市場預期,強生股價可能再次下探7月低點245美元,表現非常差的極端情況下可能跌至今年低點220美元。
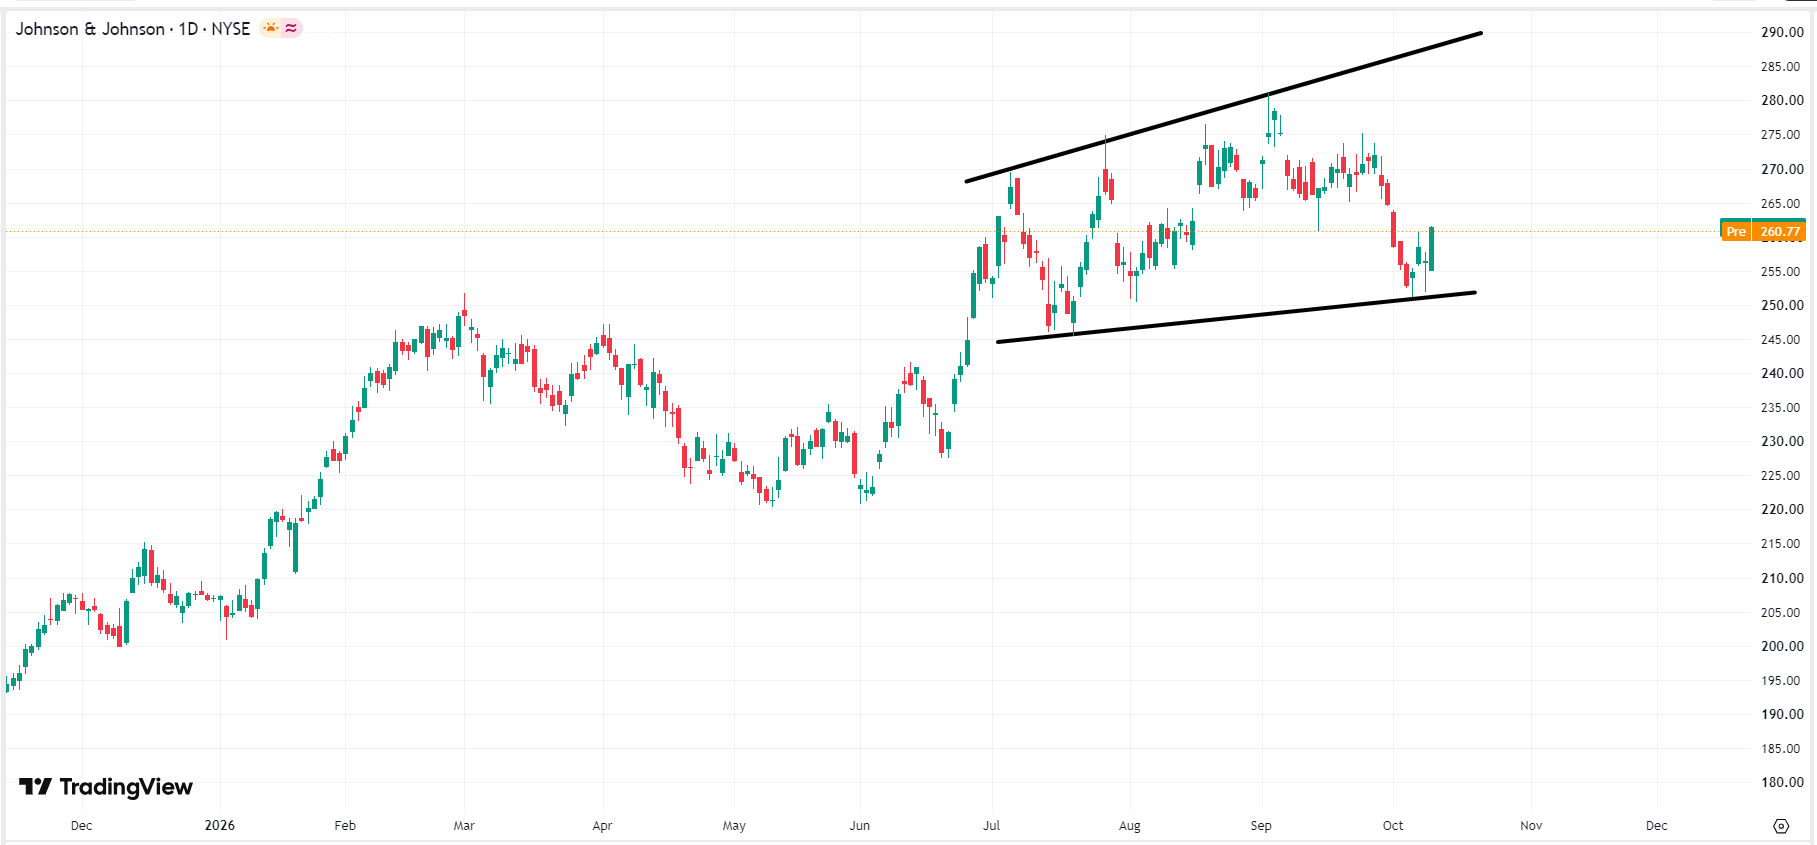 強生股價圖表,來源:TradingView