高盛Q3財報前瞻:FICC收入降溫、費用上升,GS股價能否止跌?



AI 播客


高盛集團將於美東時間 10 月 13 日公布第三季業績。市場預期營收與每股盈餘將較第二季高點回落,但仍可望維持年成長。投資焦點在於強勁的股票業務能否抵銷固定收益與外匯業務的下滑,以及積壓項目向投行收入的轉化情況。同時,非薪酬費用的增加可能壓低利潤率與股東權益報酬率,資產與財富管理業務則可提供穩定的管理費收入支撐。
TradingKey - 高盛集團(GS)將於美東時間 10 月 13 日上午 7:30 公布 2026 年第三季業績,並於 9:30 舉行財報電話會議。
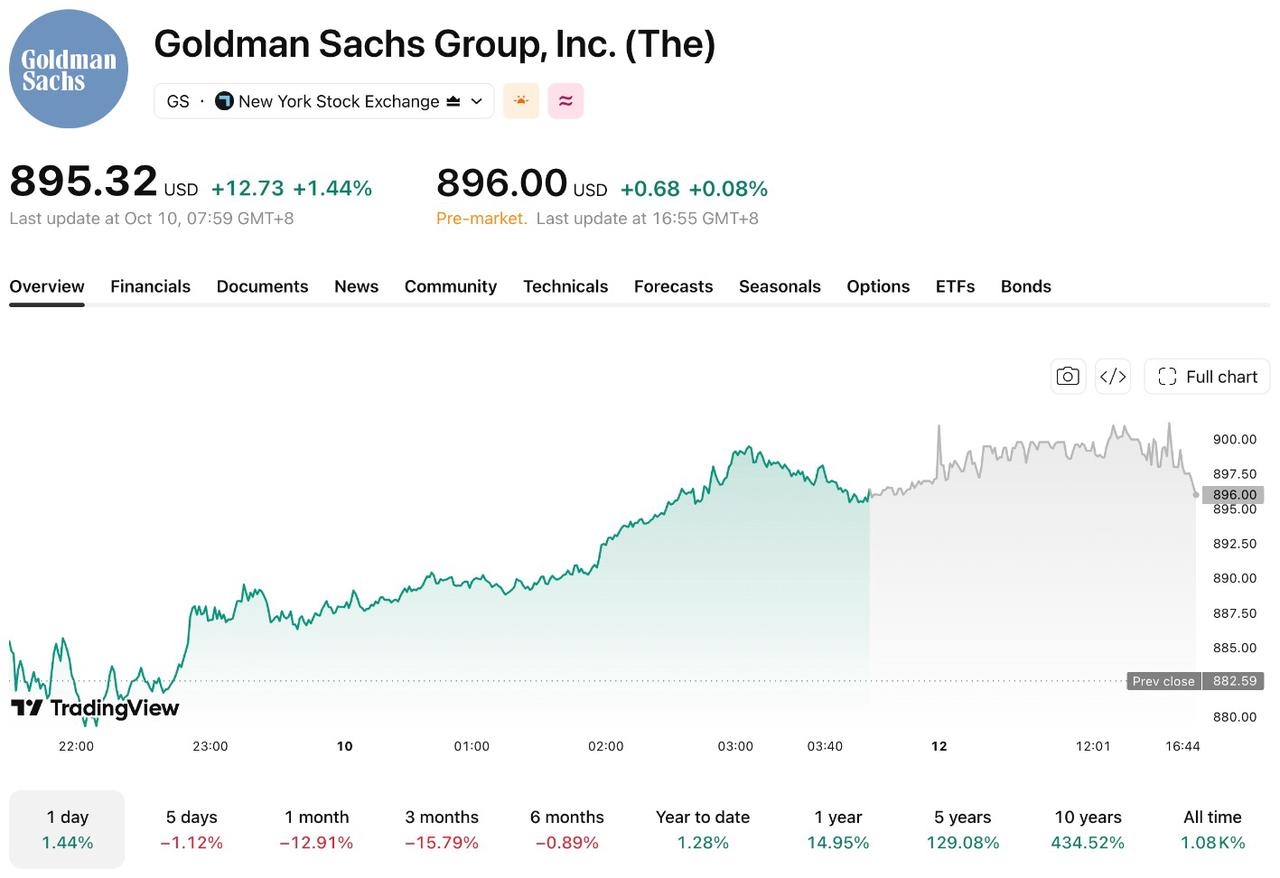
截至 10 月 9 日收盤,高盛股價報 895.32 美元,較 52 週盤中高點 1153.99 美元回落約 22.4%。第二季淨營收與稀釋每股盈餘創紀錄,第三季能否保持年成長是本次財報的關注焦點。
【來源:TradingView】
市場預計營收年增約11%
截至 10 月 12 日,MarketBeat 彙整的分析師預期顯示,高盛第三季營收約 168.3 億美元,年增 10.9%;每股盈餘約 12.86 美元,年增 5%。與第二季相比,預計營收下降約 17%,每股盈餘下降約 39%,但兩項指標仍高於去年同期。
第二季,高盛淨營收年增 39% 至 203.4 億美元,淨利為 66.3 億美元,稀釋後每股盈餘為 20.98 美元,年化平均普通股股東權益報酬率(ROE)為 23.5%。全球銀行與市場業務淨營收達到 155.2 億美元,年增 53%,佔公司總淨營收約 76%。
股票業務能否抵銷FICC回落?
第二季,高盛股票業務營收達到 74.2 億美元,年增 72%;固定收益、外匯及大宗商品業務營收為 45.9 億美元,年增 32%;投行業務手續費收入為 34 億美元,年增 55%。
執行長 David Solomon 在 9 月表示,第三季股票業務繼續保持強勁,FICC 業務相對偏弱。股票業務能否抵銷 FICC 營收回落,將直接影響全球銀行與市場部門的表現。
華爾街整體交易營收也預計將從第二季高點回落。彭博彙整的預測顯示,高盛、摩根大通 (JPM)、摩根士丹利 (MS)、花旗 (C) 和美國銀行 (BAC) 第三季股票及固定收益業務營收合計約 380 億美元,較第二季的 470 億美元下降約 19%,但仍比去年同期高約 13%。
投行業務同樣面臨較高的季增基期。高盛第二季末的投行業務積壓項目高於第一季末和 2025 年底,第三季需要關注這些項目能否轉化為顧問和承銷收入。
費用增長可能壓低利潤率
據 Solomon 預計,第三季非薪酬費用將比第二季增加超過 5 億美元,主要受交易活動與技術投入增加影響。第二季營運費用已年增 26% 至 116.7 億美元。若費用增速超過營收增速,高盛的獲利率與股東權益報酬率可能會下降。
資產與財富管理業務可提供相對穩定的管理費收入。該部門第二季營收年增 20% 至 46 億美元,其中管理及其他費用為 33.6 億美元。高盛設定的中期目標是將該業務稅前獲利率提高至約 30%。
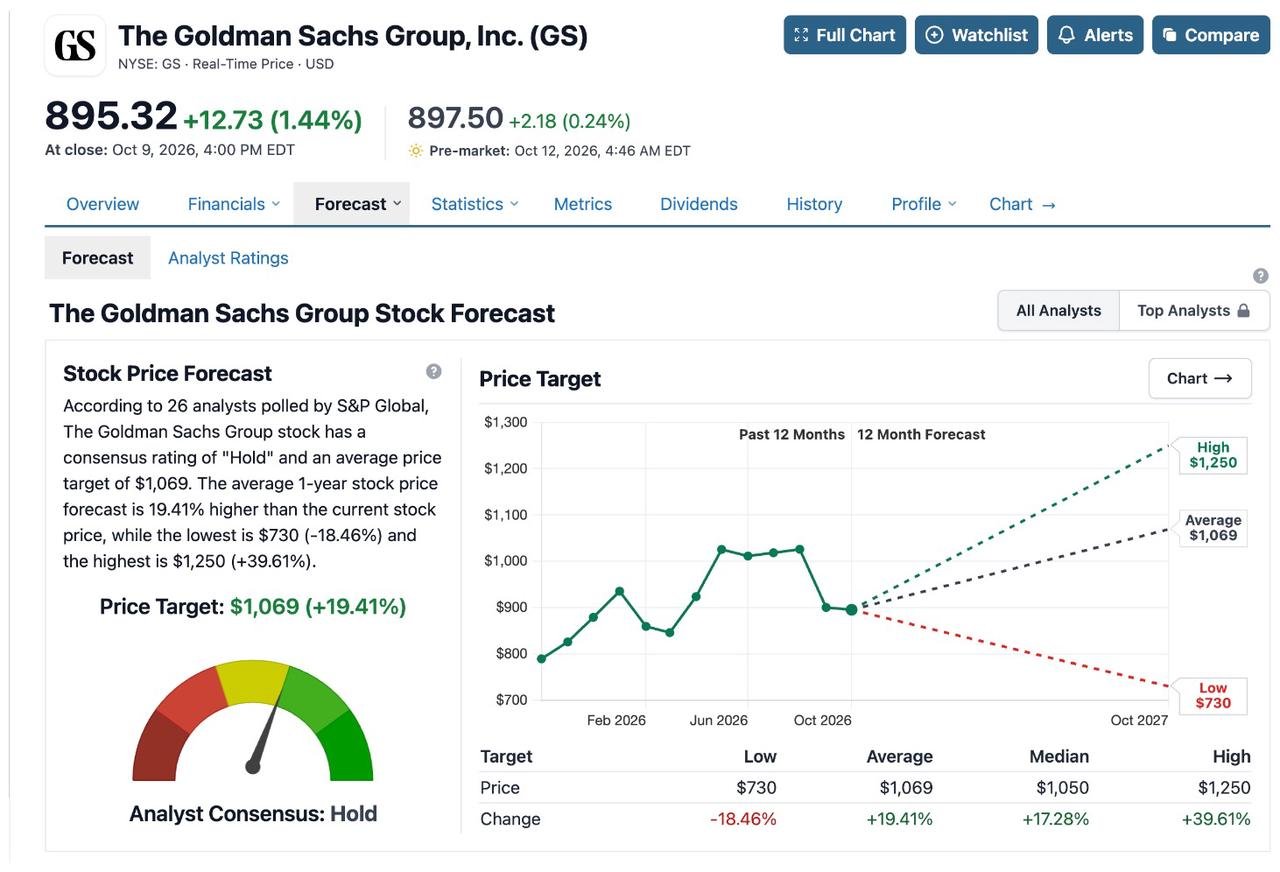
據 StockAnalysis 資料,26 位分析師對高盛給出「持有」綜合評等,平均目標價約 1069 美元,較 10 月 9 日收盤價高約 19.1%。
【來源:StockAnalysis】
財報公布後應重點關注股票業務收入、FICC 降幅、投行業務手續費與非薪酬費用。若股票及投行業務表現強於預期,並抵銷 FICC 回落和成本上升,高盛獲利可能超過市場共識;若費用增長過快,獲利率與股東權益報酬率將面臨壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。