SK海力士股價預測:ASML零組件漲價10%,HBM成長能否抵銷成本壓力?



AI 播客


艾司摩爾將於2027年1月起將供應韓國的EUV與DUV曝光機替換零組件價格調漲10%,三星與SK海力士已接受安排。此舉或增加SK海力士設備維護成本,但其實際影響取決於採購規模。技術面上,SK海力士股價跌破169.5萬韓元回檔位,短期動能轉弱,下一支撐區看至155萬至160萬韓元,若未能收復關鍵壓力位,回檔壓力恐將持續。

TradingKey - 據韓國半導體媒體《The Elec》引述業界消息人士報導,艾司摩爾 (ASML) 將供給韓國市場的 EUV 與 DUV 曝光機替換零組件價格統一調漲 10%,新價格適用於 2027 年 1 月起交付的零組件。三星電子與 SK 海力士採購部門已接受漲價安排,報導未透露採購金額及具體合約條款。
10 月 12 日亞洲盤交易時段,截至發稿,SK 海力士報 161.3 萬韓元(約合 1210 美元),下跌 4.05%。
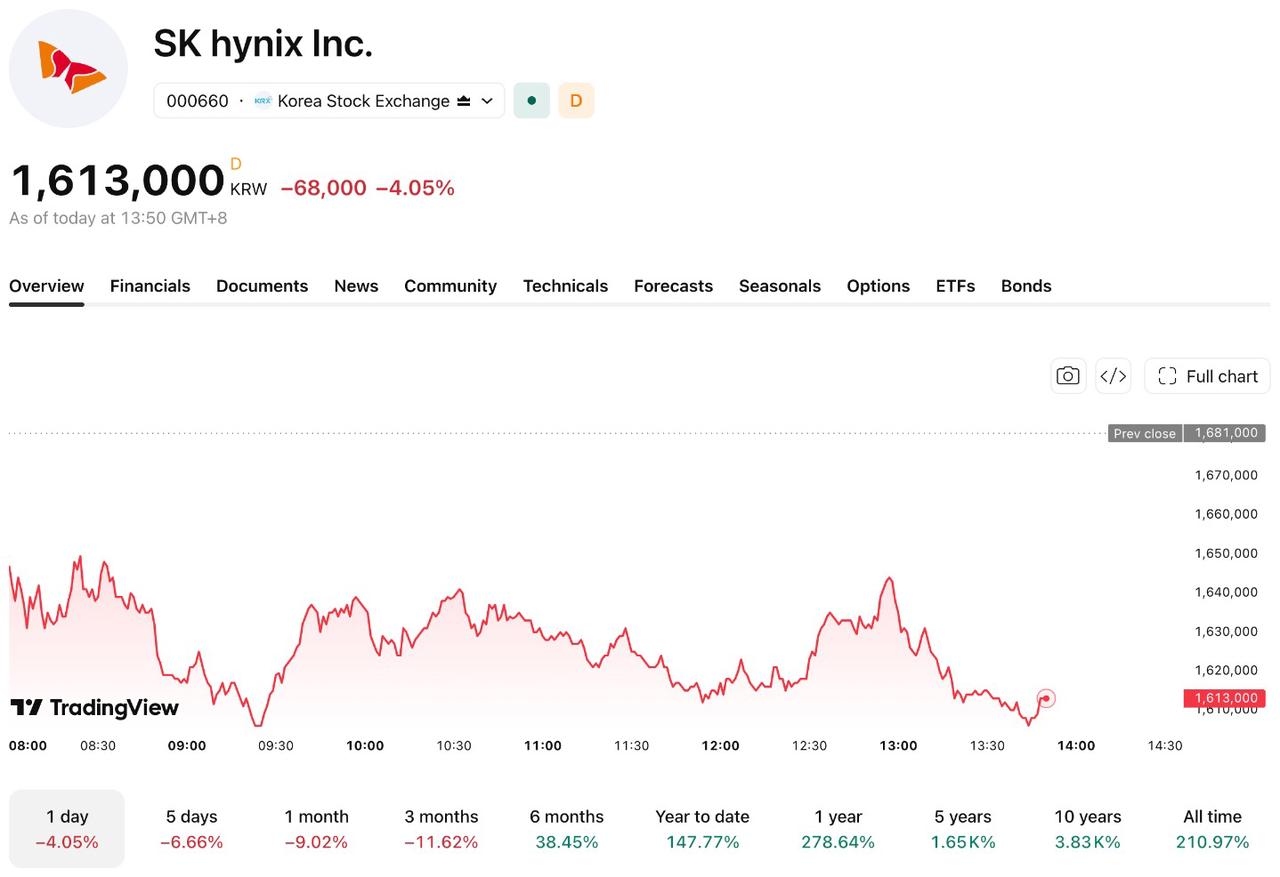
【來源:TradingView】
艾司摩爾零組件漲價或增加維護成本
據 The Elec 報導,此次漲價涵蓋供應韓國市場的 EUV 與 DUV 曝光機替換零組件,包括定期採購的耗材,以及因故障或性能下降而更換的主要零件,新價格適用於 2027 年 1 月起交付的零組件。
SK 海力士正在擴大先進 DRAM 和 HBM 產能,隨著設備投入與使用量增加,相關備品需求可能上升。漲價對維護成本的影響,取決於設備數量、零組件採購量及服務合約安排。
折舊、材料、人工與能源支出也影響晶片生產成本。目前缺少相關採購金額及成本佔比,尚無法量化此次漲價對 SK 海力士利潤的影響。
HBM4出貨與記憶體價格影響後續獲利
SK 海力士第二季營收為 79.32 兆韓元,年增 257%;營業利益為 60.54 兆韓元,年增 557%,營業利益率約 76%。公司表示,DRAM 與 NAND 價格上漲,以及 HBM、伺服器 DRAM 與企業級 SSD 銷售擴大,共同推動獲利成長。
公司 7 月揭露,HBM4 已於第二季量產出貨,計劃下半年擴大生產;此前已向主要客戶交付 HBM4E 樣品。後續重點是 HBM4 產量、良率與交付進度,以及 HBM4E 客戶認證情況。
若 HBM 出貨增加、良率改善且售價保持穩定,有助於緩解成本上漲壓力。若記憶體價格漲幅放緩或擴產交付不及預期,新增折舊與維護支出可能壓低利潤率,資本支出則會增加現金流壓力。此次艾司摩爾零組件漲價的具體影響,仍需結合採購規模與合約條款判斷。
SK海力士技術分析:跌破169萬韓元後,下看155萬—160萬韓元
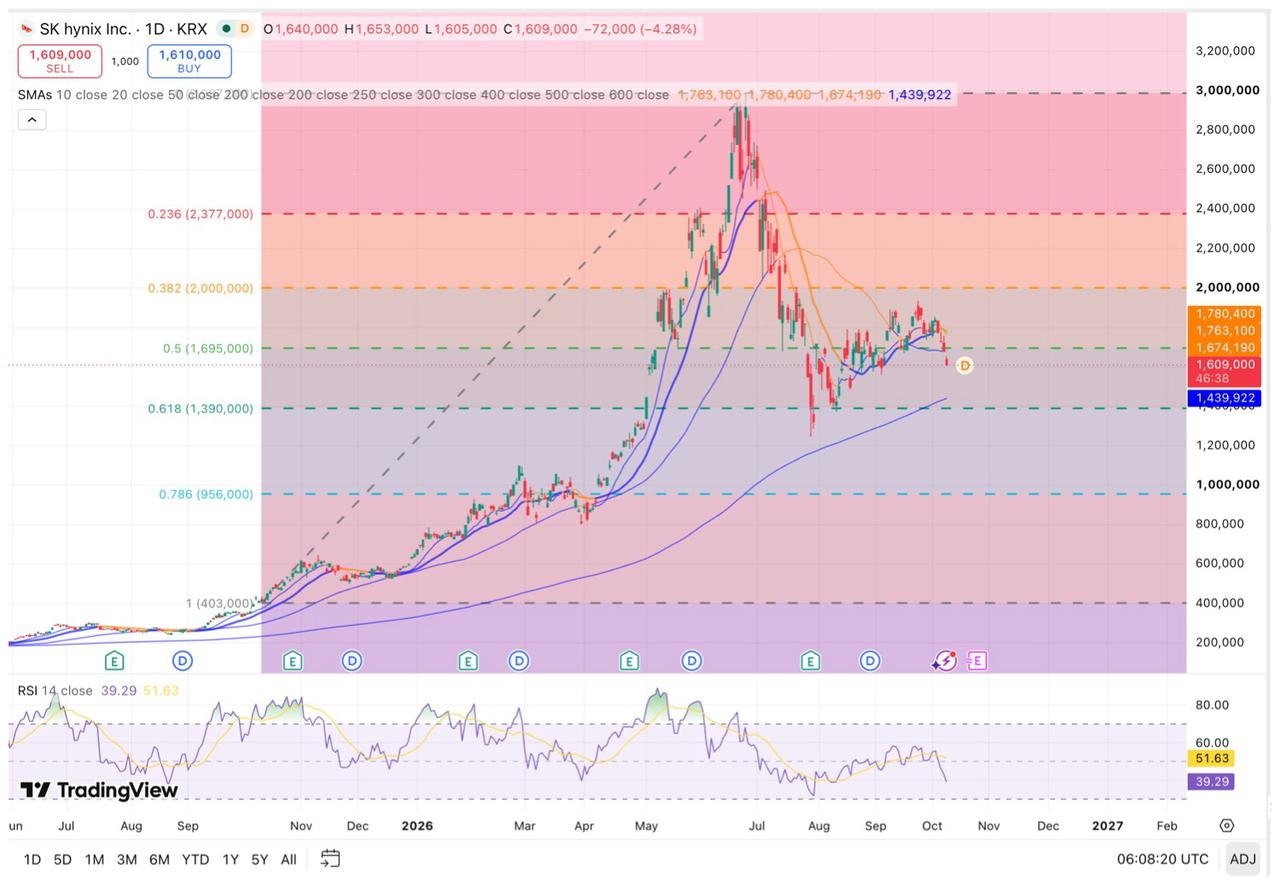
依股票合併調整後價格計算,以 2025 年 10 月 13 日盤中低點 40.3 萬韓元至 2026 年 6 月 24 日盤中高點 298.7 萬韓元為基準,費波南希 0.236、0.382、0.500 和 0.618 回檔位分別約為 237.7 萬、200.0 萬、169.5 萬和 139.0 萬韓元。
 【來源:TradingView】
10 月 12 日,SK 海力士盤中一度下跌約 4%,股價降至 161 萬韓元附近,跌破 169.5 萬韓元的 0.500 回檔位。10 月 8 日收盤時 14 日 RSI 約為 43.7;隨著股價繼續下跌,短期動態進一步轉弱。
下行方面,155 萬—160 萬韓元成為下一支撐區。若日線收盤繼續跌破 155 萬韓元,股價可能進一步回測 139 萬—140 萬韓元的 0.618 回檔位。
上行方面,169 萬—170 萬韓元已轉為首要壓力區。若股價重新站穩該區域,可依次關注 175 萬—180 萬韓元和 185.5 萬韓元;突破後,下一主要壓力位在 200 萬韓元附近。
短期走勢取決於股價能否收復 169.5 萬韓元。若持續運行在該位置下方,回檔壓力仍未解除;重新站穩後,才有望恢復向 180 萬—185.5 萬韓元反彈的空間。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。