艾司摩爾股價展望:Hyper NA 突破為本已強勁的 AI 訂單週期再添動力



AI 播客


艾司摩爾受惠於AI晶片需求與High-NA量產,上調2026年財測指引,產能能見度良好。然而,地緣政治與出口限制對中國市場構成主要風險。技術面上,股價短期偏向看空,若4小時收盤價跌破1,755.77美元支撐位,恐進一步下探,反之突破1,801.08美元則有望重啟漲勢。

TradingKey - 艾司摩爾 (ASML) 在週日到來之前擁有多重看點,因為在台積電、三星、SK 海力士、英特爾等大廠帶動下,AI 驅動的半導體投資熱潮持續升溫。最新可供參考的美股交易日為 10 月 8 日,艾司摩爾當天收在 1,769.79 美元,下跌 1.95%。
行事曆上的下一個重要事件是 10 月 14 日(週三)公布第三季財報。管理層先前表示,預計營收將介於 110 億歐元至 120 億歐元之間,毛利率介於 55% 至 57% 之間,兩者皆較第二季大幅改善;該公司第二季營收為 93.3 億歐元。
Hyper NA 擴大長期技術領先優勢
來自艾司摩爾 (ASML) 與卡爾蔡司 (Carl Zeiss) 的工程師在 10 月 8 日發表的論文中詳細說明了 Hyper NA。與 High-NA EUV 類似,這款下一代微影平台可印製比現有 High-NA EUV 設備再縮小三分之一以上的特徵尺寸,並可能在 2036 年左右投入營運,儘管目前尚未確定量產。
我認為 Hyper NA 短期內不會是顯著的成長驅動力。然而從長期來看,它將能鞏固艾司摩爾的護城河。該公司已在研發下一代 High-NA EUV,進一步擴大相較同業的領先優勢。
High-NA 邁入量產
High-NA EUV(高數值孔徑極紫外光)如今已具備顯著的財務實質意義。英特爾已在特定 Intel 18A 晶層的量產中採用該技術,艾司摩爾與英特爾表示,橫跨測試、研發與生產,目前已處理超過 100 萬片晶圓。
三星與 SK 海力士正準備在 2020 年代下半期擴大採用,預計台積電隨後也將跟進。艾司摩爾亦正與客戶合作開發更大的光罩,並推動生態系的其他變革,以提升 High-NA 的生產力。
AI 需求已提振財測指引
第二季營收達 93.3 億歐元,淨利為 29.2 億歐元,毛利率為 54.0%。公司共售出 86 套全新曝光機系統,較第一季增加 28%,而 IBSM 營收達 27.6 億歐元。
基於這些業績表現,管理層將 2026 年營收指引從原本的 360 億至 400 億歐元上調至 430 億至 450 億歐元,並將預期毛利率從 51% 至 53% 上調至 54% 至 56%。
這些調整反映出當前半導體市場的強勁動能。客戶已不僅止於討論 AI,而是正在增加資本支出以建置晶圓廠。
產能日益稀缺
據路透社報導,Low-NA EUV(低數值孔徑極紫外線)系統產能預計將在 2027 年自 2026 年的約 65 台成長約 30%,同時也在研議 2028 年再增加 30% 的可能性。浸潤式 DUV 產能預計也將出現類似成長。
路透社報導指出,2027 年的 EUV 產能幾乎已全被預訂一空,這提供了良好的能見度並支撐定價能力。此外,持續成長的裝機規模也提供了創造服務與升級收入的機會。
中國仍為主要外部風險
中國是艾司摩爾最大的地緣政治風險。艾司摩爾不得向中國出售 EUV 系統,而出口限制同時也影響了部分先進的 DUV 系統。
Reuters 指出,中國約占艾司摩爾銷售額的 20%。對 DUV 系統及維修服務的進一步限制也會對艾司摩爾帶來負面影響,但其他地區對艾司摩爾產品更強勁的需求,可能會抵銷部分衝擊。
週三財報可能重置預期
就本季而言,我會特別聚焦於 EUV 接單金額、High-NA 訂單、第四季財測、對 2027 年產能的看法、對中國市場的暴險程度,以及毛利率。
目前的預期達 1,769.79 美元,已經處於高位。若能看到 2026 年或 2027 年的需求展望進一步提升,且毛利率持續擴張,我會更有信心。相反地,若接單疲軟、客戶晶圓廠進度進一步延宕,及/或對中國的出口限制更加嚴格,則會令人感到擔憂。
艾司摩爾技術分析:看空動能威脅反彈之際 艾司摩爾測試 1,756 美元支撐
艾司摩爾 (ASML) 在 10 月 8 日收於 1,769.79 美元,自 1,870.25 美元的阻力位回落。從 1,801.08 美元急劇下跌,使得價格走勢重新回測上升的短期趨勢線與支撐群。
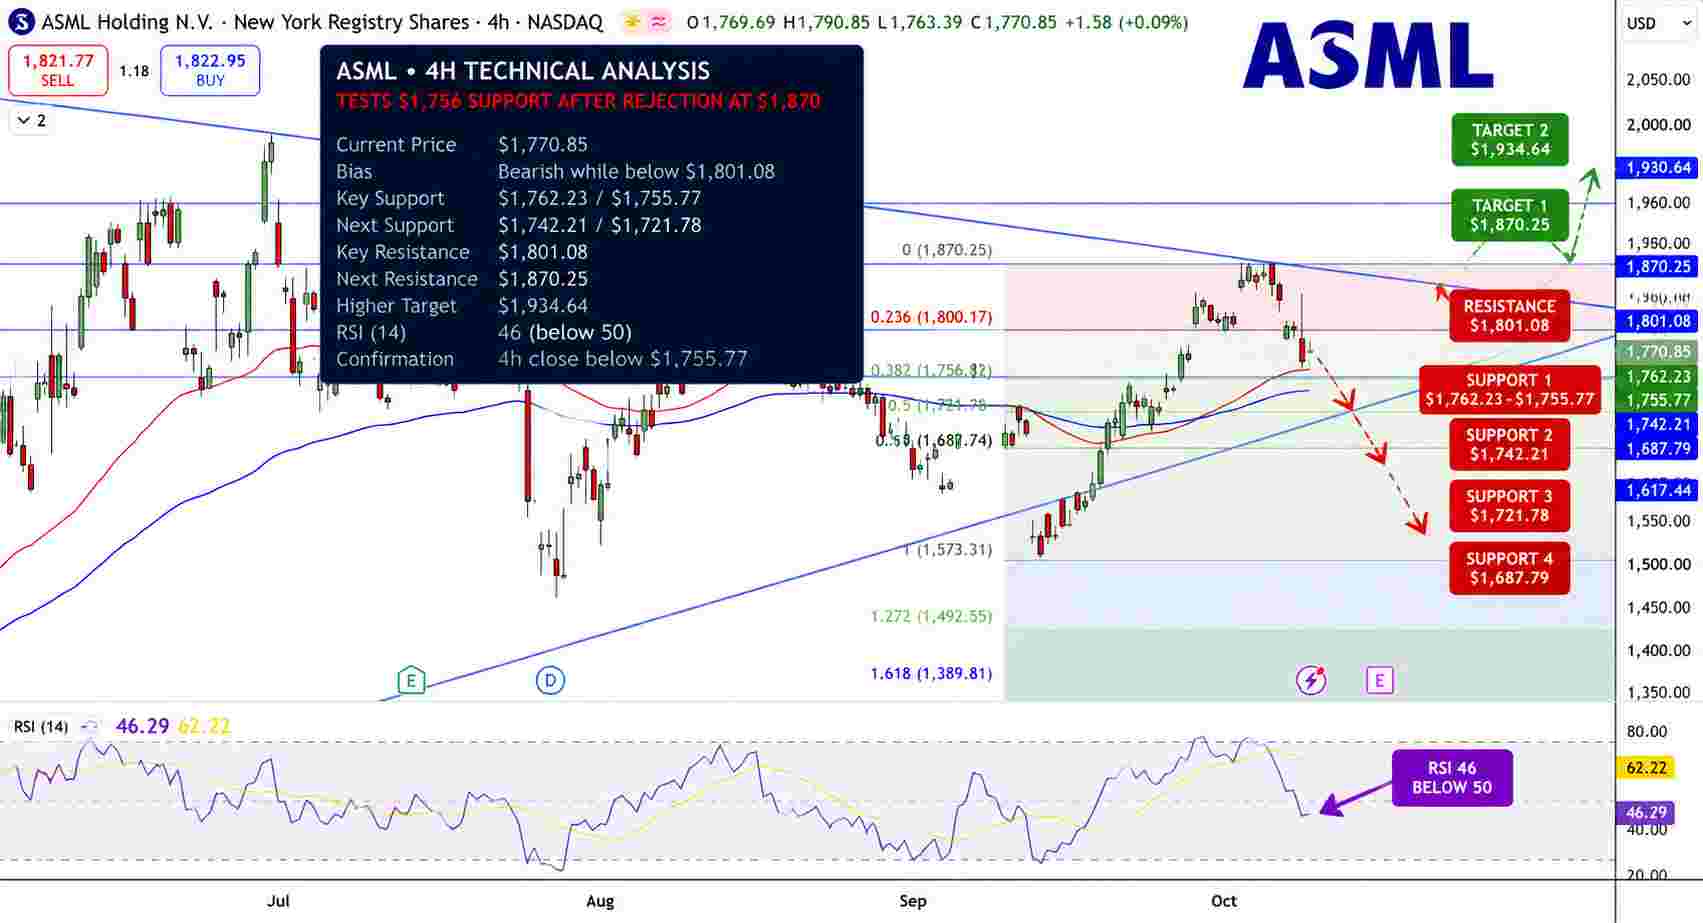
艾司摩爾股價走勢圖 - 資料來源:Tradingview
RSI 為 46,低於 62 的訊號線與 50 的中性水平。50 SMA 在 1,762.23 美元附近提供微幅支撐,伴隨 1,756.82 美元附近的 38.2% 回撤位。
若 4 小時 K 線持續收於 1,755.77 美元支撐位下方,將確認跌破,並打開下探 1,742.21 美元與 1,721.78 美元的大門。若 4 小時 K 線持續收於 1,801.08 美元上方,將改善看漲復甦前景,並為通往 1,870.25 美元位準及更高的 1,934.64 美元鋪平道路。
就目前而言,在 1,801.08 美元下方,我對艾司摩爾仍維持看空偏向。
關鍵價位
最新收盤價:1,769.79 美元
主要支撐位:1,755.77 美元、1,742.21 美元、1,721.78 美元
主要阻力位:1,801.08 美元、1,870.25 美元、1,934.64 美元
RSI:約 46
復甦觸發條件:4 小時收盤價高於 1,801.08 美元
跌破觸發條件:4 小時收盤價低於 1,755.77 美元
為何艾司摩爾股票在本週日成為焦點?
艾司摩爾成為市場焦點,因為市場預期週三公布的第三季財報將表現強勁,且 2026 年展望已獲調升,High-NA 設備已投入生產,同時半導體晶圓廠對人工智慧 (AI) 的投資也持續增加。
哪個價位能確認艾司摩爾更強勁的復甦?
若 4 小時收盤價高於 1,801.08 美元,將改善整體技術面結構,有利於挑戰 1,870.25 美元關卡以及更高的 1,934.64 美元關卡。若 4 小時收盤價跌破 1,755.77 美元支撐關卡,則確認轉為看空格局,並開啟下探 1,742.21 美元與 1,721.78 美元關卡的大門。
結論
艾司摩爾在 AI 供應鏈中佔據結構性優勢地位,並預計於週三公布財報。目前主要的需求驅動力為 EUV 產能擴充。艾司摩爾憑藉 High-NA 與 Hyper-NA 技術持續保持領先地位。
股價上行的主要威脅來自估值、客戶執行力與中國風險。技術面上,若股價交投於 1,801.08 美元下方,仍面臨下行風險。基本面上,問題在於第三季訂單是否足以支撐再次上修對 2027 年的預期。我們認為訂單將會到位,並預期需求將保持強勁。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。