英特爾股價預測:確認繼續參與Terafab,INTC能否守住100美元?



AI 播客


美東時間10月9日,英特爾收跌2.22%至104.70美元,五日累跌逾12%。儘管公司確認參與Terafab專案並提供設計與封裝支援,但合作細節與營收貢獻仍不明確。第二季代工虧損達20.89億美元,第三季需關注伺服器需求與18A量產進度。技術面上,100至103美元為短期關鍵支撐,若跌破恐進一步下探。

TradingKey - 美東時間 10 月 9 日,英特爾(INTC)收跌 2.22%,報 104.70 美元,盤中波動區間為 104.00—108.38 美元。
截至當日收盤,INTC 過去五個交易日累計下跌超過 12%。期間,市場先後關注台積電可能參與 Terafab 專案,以及有關 OpenAI 營收前景的報導對 AI 晶片類股的影響。
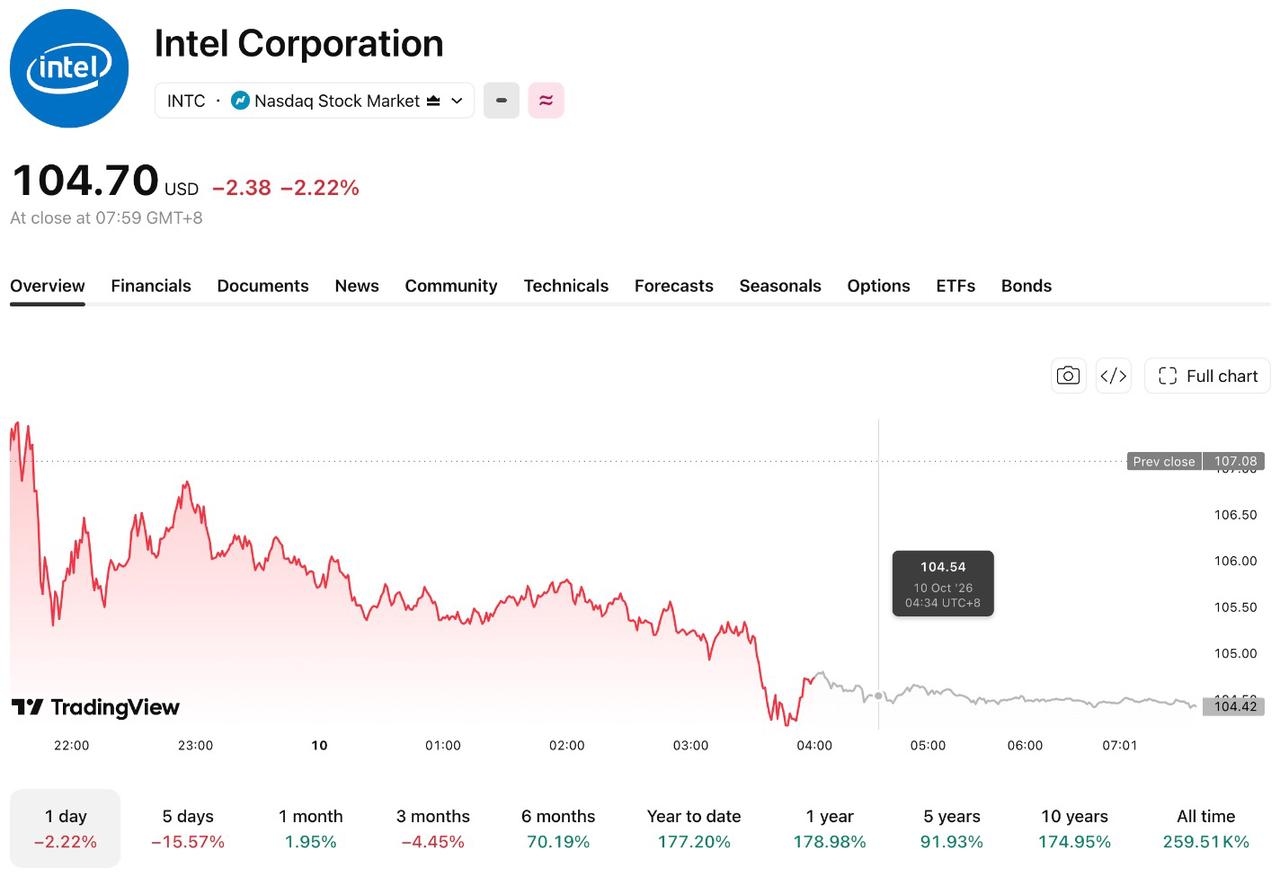
【TradingView】
馬斯克先前表示,正在與台積電(TSM)討論 Terafab 潛在合作,但雙方尚未公布正式協議。相關消息引發市場對英特爾專案角色的擔憂。
隨後,英特爾 CEO 陳立武表示公司將繼續參與 Terafab。馬斯克稱,其專案團隊仍將建設與營運晶圓廠,並提出台積電未來可能分租部分空間,但尚無正式安排。
英特爾的具體職責、投入規模、技術授權費用和營收認列方式尚未披露。
Terafab合作細節尚未披露,營收貢獻仍不明確
英特爾已宣布參與 Terafab 專案,為其提供晶片設計、製造技術與先進封裝支援。馬斯克也表示,Terafab 計劃在自有產能成熟後採用英特爾 14A 製程。
不過,各方尚未揭露技術授權方式、費用安排、英特爾是否參與產線導入,以及相關收入的認列時間。
由於 Terafab 計劃興建自有產能,該專案不一定能直接帶來 Intel Foundry 的晶圓製造收入。英特爾的潛在收益可能包括製程授權、工程支援或先進封裝收入,實際貢獻仍需結合商業條款與量產進度判斷。
第三季業績關注伺服器成長與代工虧損
英特爾第二季營收年增 25% 至 161 億美元,非 GAAP 每股盈餘為 0.42 美元,非 GAAP 毛利率升至 41.8%。其中,客戶端與物理 AI 業務營收成長 13% 至 89 億美元,資料中心與 AI 業務營收成長 59% 至 63 億美元,後者增速更高。
公司預估第三季營收為 158 億—168 億美元。依營收指引中值計算,非 GAAP 每股盈餘預估為 0.38 美元,非 GAAP 毛利率約為 42%。第三季業績需要關注伺服器 CPU 需求、18A 量產進度、外部代工客戶和毛利率變化。
晶圓代工虧損仍是影響獲利改善的主要因素之一。第二季 Intel Foundry 部門營收為 57.65 億美元,其中包含集團內部交易;營業虧損約 20.89 億美元。
公司表示,18A-P 已經進入風險生產,部分 Panther Lake 處理器已採用 High NA EUV 技術進入大規模製造。後續重點是外部客戶營收能否擴大,以及代工虧損能否持續收窄。
INTC技術分析:100—103美元成為短期關鍵支撐
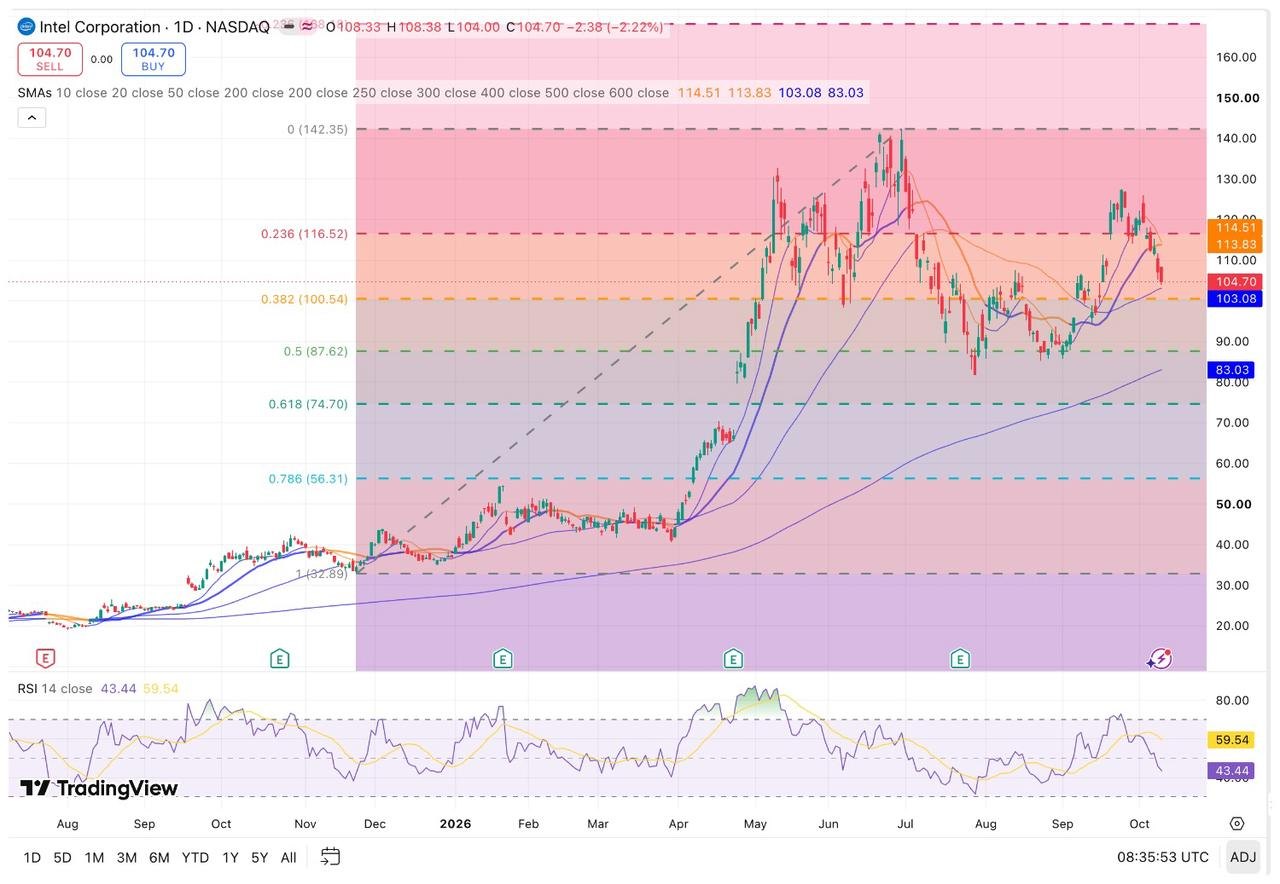
截至 10 月 9 日,INTC 收在 104.70 美元,低於 113.83 美元的 20 日簡單移動平均線,但仍高於 103.08 美元的 50 日均線和 83.03 美元的 200 日均線。14 日 RSI 約為 43.44,短期動能偏弱,尚未進入 30 以下的傳統超賣區。
【來源:TradingView】
以 2025 年 11 月 21 日低點 32.89 美元至 2026 年 6 月 30 日高點 142.35 美元計算,費波那契 0.236、0.382 和 0.500 回檔位分別約為 116.52、100.54 和 87.62 美元。
下行方面,100—103 美元是首要支撐區,包含 50 日均線和 0.382 回檔位。若日線收盤跌破 100 美元,中期可關注 87—88 美元;繼續走弱後,83 美元附近的 200 日均線構成下一支撐。
上行方面,108 美元附近是近端壓力。若重新站穩該位置,下一壓力區位於 113—117 美元,包含 20 日均線和 0.236 回檔位。突破 116.52 美元後,中期可再觀察 142.35 美元前高,但其間仍需結合新的價格結構判斷阻力。
100—103 美元是 INTC 當前的重要支撐區。中期走勢需要關注第三季業績、晶圓代工虧損,以及 Terafab 商業條款和營收貢獻能否進一步明確。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。