


海豚日报 | 马斯克疯狂站台算力投入,AI 投资回口老血?


早上好!今天是北京时间 2026-10-21,海豚君带你一眼看全球市场!

交易热点:SPCX 三季报 AI 收入 75.6 亿美元、同比 +830%,首次成为最大收入来源,盘后一度涨近 7%;SMCI 预告收入大超预期,盘后 +11%。
Anthropic 招股书草稿曝光:上半年收入 163 亿美元,未来十年算力承诺逾 5,180 亿美元;DeepSeek 开源推理框架 DeepInfer,支持升腾 950。
宏观情绪:美伊妥协方案传闻令 WTI 一度跌 3%、收 -1.8%;9 月成屋待售 -7.3% 创纪录低位,10Y 美债 -3bp 至 5.11%,10 月加息概率降至约 13%。
核心标的涨跌:日内先跌后收复,纳指 100 -0.1%、罗素 2000 +1.7%;设备股领跌(LRCX -3.2%),META -1.6% 财报前承压。
亚洲今早反弹:马斯克要在27年底前新建10GW产能,给AI投资雪中送碳——
KOSPI 开盘 +2.0%后扩大至3%,SK 海力士开盘 +2.0% 后扩大至 +6% 以上,日经开盘 +1.3%,后扩大至2%。
台湾加权股指盘初涨1.3%,富时中国A50股指期货盘初上涨。
短期关注:今天 17:00 黄仁勋柏林 GTC 主题演讲;今晚 META、TSLA、LRCX 盘后发财报(北京时间 10/22 早间)。
10/22 WDC 财报、MU 台湾桃园厂罢工;10/23 美国 10 月 PMI 初值;10/27–28 FOMC。

$SpaceX(SPCX.US) 、$英伟达(NVDA.US) 、$Meta(META.US) 、$特斯拉(TSLA.US) 、$台积电(TSM.US) 、$谷歌-A(GOOGL.US) 、$美光科技(MU.US) 、$SK海力士(SKHY.US) 、$AMD(AMD.US) 、$甲骨文(ORCL.US) 、$Coreweave(CRWV.US) 、$苹果(AAPL.US) 、$智谱(02513.HK) 、$MINIMAX-W(00100.HK)
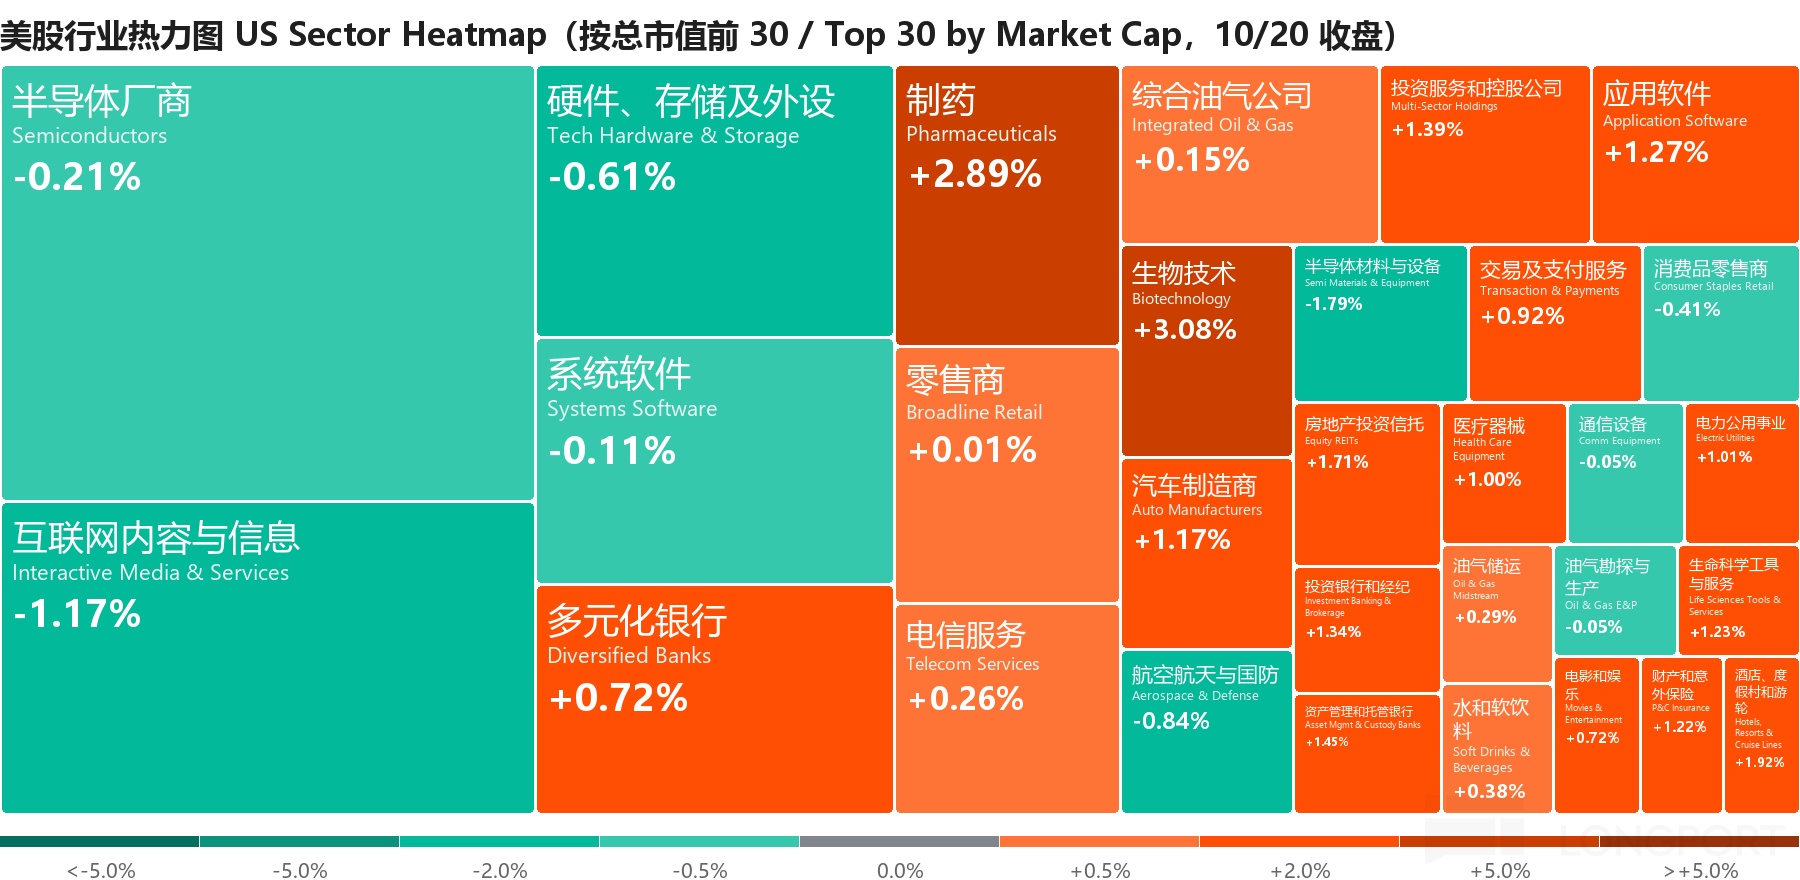
涨跌幅:美股及全球资产为 10/20(周二)收盘较前一交易日;亚洲市场为 10/21 今日开盘较昨收(未开盘的看股指期货)

1. SPCX 三季报:AI 收入 +830%,首次超过火箭和星链
三季度收入 145.8 亿美元(+161%),净利润 44 亿美元(市场预期 18.8 亿),调整后 EBITDA 88.1 亿美元(+306%)。
SI(超智能)业务收入 75.6 亿美元、环比 +50 亿,调整后 EBITDA 50 亿美元;其中 8/14 并表的 Cursor 贡献 6.08 亿美元。
算力:三季度末 1.7GW、10 月末近 2.2GW、年底 2.5–3GW;2027 年新增 10GW、年底不低于 13GW,马斯克称"超 20GW 概率快速上升"。
单价略高于 30–50 美元/瓦区间上沿,新部署算力回本期不足 1 年;马斯克称不排除明年缩短到 6 个月。
代价是资本开支:三季度 196 亿美元(+185%),四季度指引 350–400 亿美元;2027 年一季度收入指引 330–370 亿美元。
合并:TSLA 与 SPCX 均已成立独立董事特别委员会,马斯克称合并"是好主意",但条款未达成一致,TSLA 侧需全部股份 50% 赞成。
2. Anthropic 招股书草稿:收入 163 亿,算力承诺超 5,180 亿
据《华尔街日报》援引招股书草稿,Anthropic 上半年收入 163 亿美元(去年同期 11 亿),约 20% 来自两家客户。
上半年净亏损 807 亿美元,其中约 720 亿来自可转换票据等融资工具估值变动的会计计提;三季度收入环比 +45% 至 168 亿美元。
未来十年算力相关承诺逾 5,180 亿美元,其中租用 NVDA 芯片最多 860 亿美元;目标 11 月以 1.5–2 万亿美元估值挂牌。
另据路透,OpenAI 正加速推进约 300 亿美元私募融资、估值或超 1.4 万亿美元,想抢在 Anthropic 上市前锁定投资者。
机构建模辩论:剔除大客户和蒸馏后,8–9 月净新增 ARR 仅约 55 亿美元,年底 1,000–1,100 亿 ARR 目标被认为"不现实"。
市场质疑的已不是 capex 与回报,而是实验室收入能否撑起已签下的承诺,超大厂财报超预期的安抚作用会打折。
3. DeepSeek 开源 DeepInfer:升腾 950 上跑出日吞吐 155 万亿 Token
DeepSeek 开源内部推理框架 DeepInfer,支持 NVDA SM100 与华为升腾 950;V4.1 Flash 单集群日吞吐 155 万亿 Token,输入缓存命中率 96%。
V4.1-Flash-1017 登顶 Code Arena 开源榜,单任务成本较上一版降约六成;Minimax 同期发布 M3.1 Flash,价格降至上一代一半。
政策两头收紧:美国国土安全部要求联邦文职机构移除 DeepSeek 产品;中国拟把超 2 万亿参数等前沿模型技术列入出口管理。(回顾海豚君点评《政策、竞争两头夹击,国模未来看升腾?》)
据路透,字节、BABA、0700.HK 订购超 300 万张 RTX PRO 5500(按标价超 350 亿美元),是符合政策标准下的最先进芯片,NVDA 提示可能只能满足 5%–10%,算力缺口可见一斑。
4. SMCI 预告收入大超预期,盘后 +11%
SMCI 预告第一财季收入 185–195 亿美元,远高于市场预期约 150 亿美元,毛利率 12%–12.5%。
同日 TrendForce 把 2026 年九大云厂 capex 预测上调至 9,570 亿美元(+106%),2027 年超 1.5 万亿美元(+60%)。
5. GOOGL 开源 TorchTPU:PyTorch 原生跑 TPU
继上周 AMZN 推出 TorchNeuron(PyTorch 无需改写跑 Trainium)后,GOOGL 开源 TorchTPU,ASIC 阵营同时从软件端拆 CUDA 迁移壁垒。
GOOGL CEO Pichai 在播客中称"每个人都缺算力",需求已排到 2027 年,云业务正为前沿研发牺牲短期收入。
6. 又一轮 AI 融资恐慌后收复
韩国新云 Elice 上市首日较发行价破发 32%,KOSPI 前一日 -3.7%;软银 CDS 创四年新高,CRWV 盘中创 52 周新低。
美东 9:15 美伊支持卡塔尔/巴基斯坦妥协方案的报道叠加成屋数据疲软,市场反转;标普约 85% 成分股上涨。
信用端仍在走阔:高盛图表显示新云(NBIS、CRWV、IREN 等)OAS 与超大厂 CDS 齐升;汇丰称 CRWV 2026–30 年平均 ROIC 8.9%,低于借贷成本。
巴克莱:Anthropic/Nscale 定价暗示远期算力经济性明显低于 CRWV/SPCX 的稀缺定价,市场正从"不计代价拿产能"转向"可接受回报"。


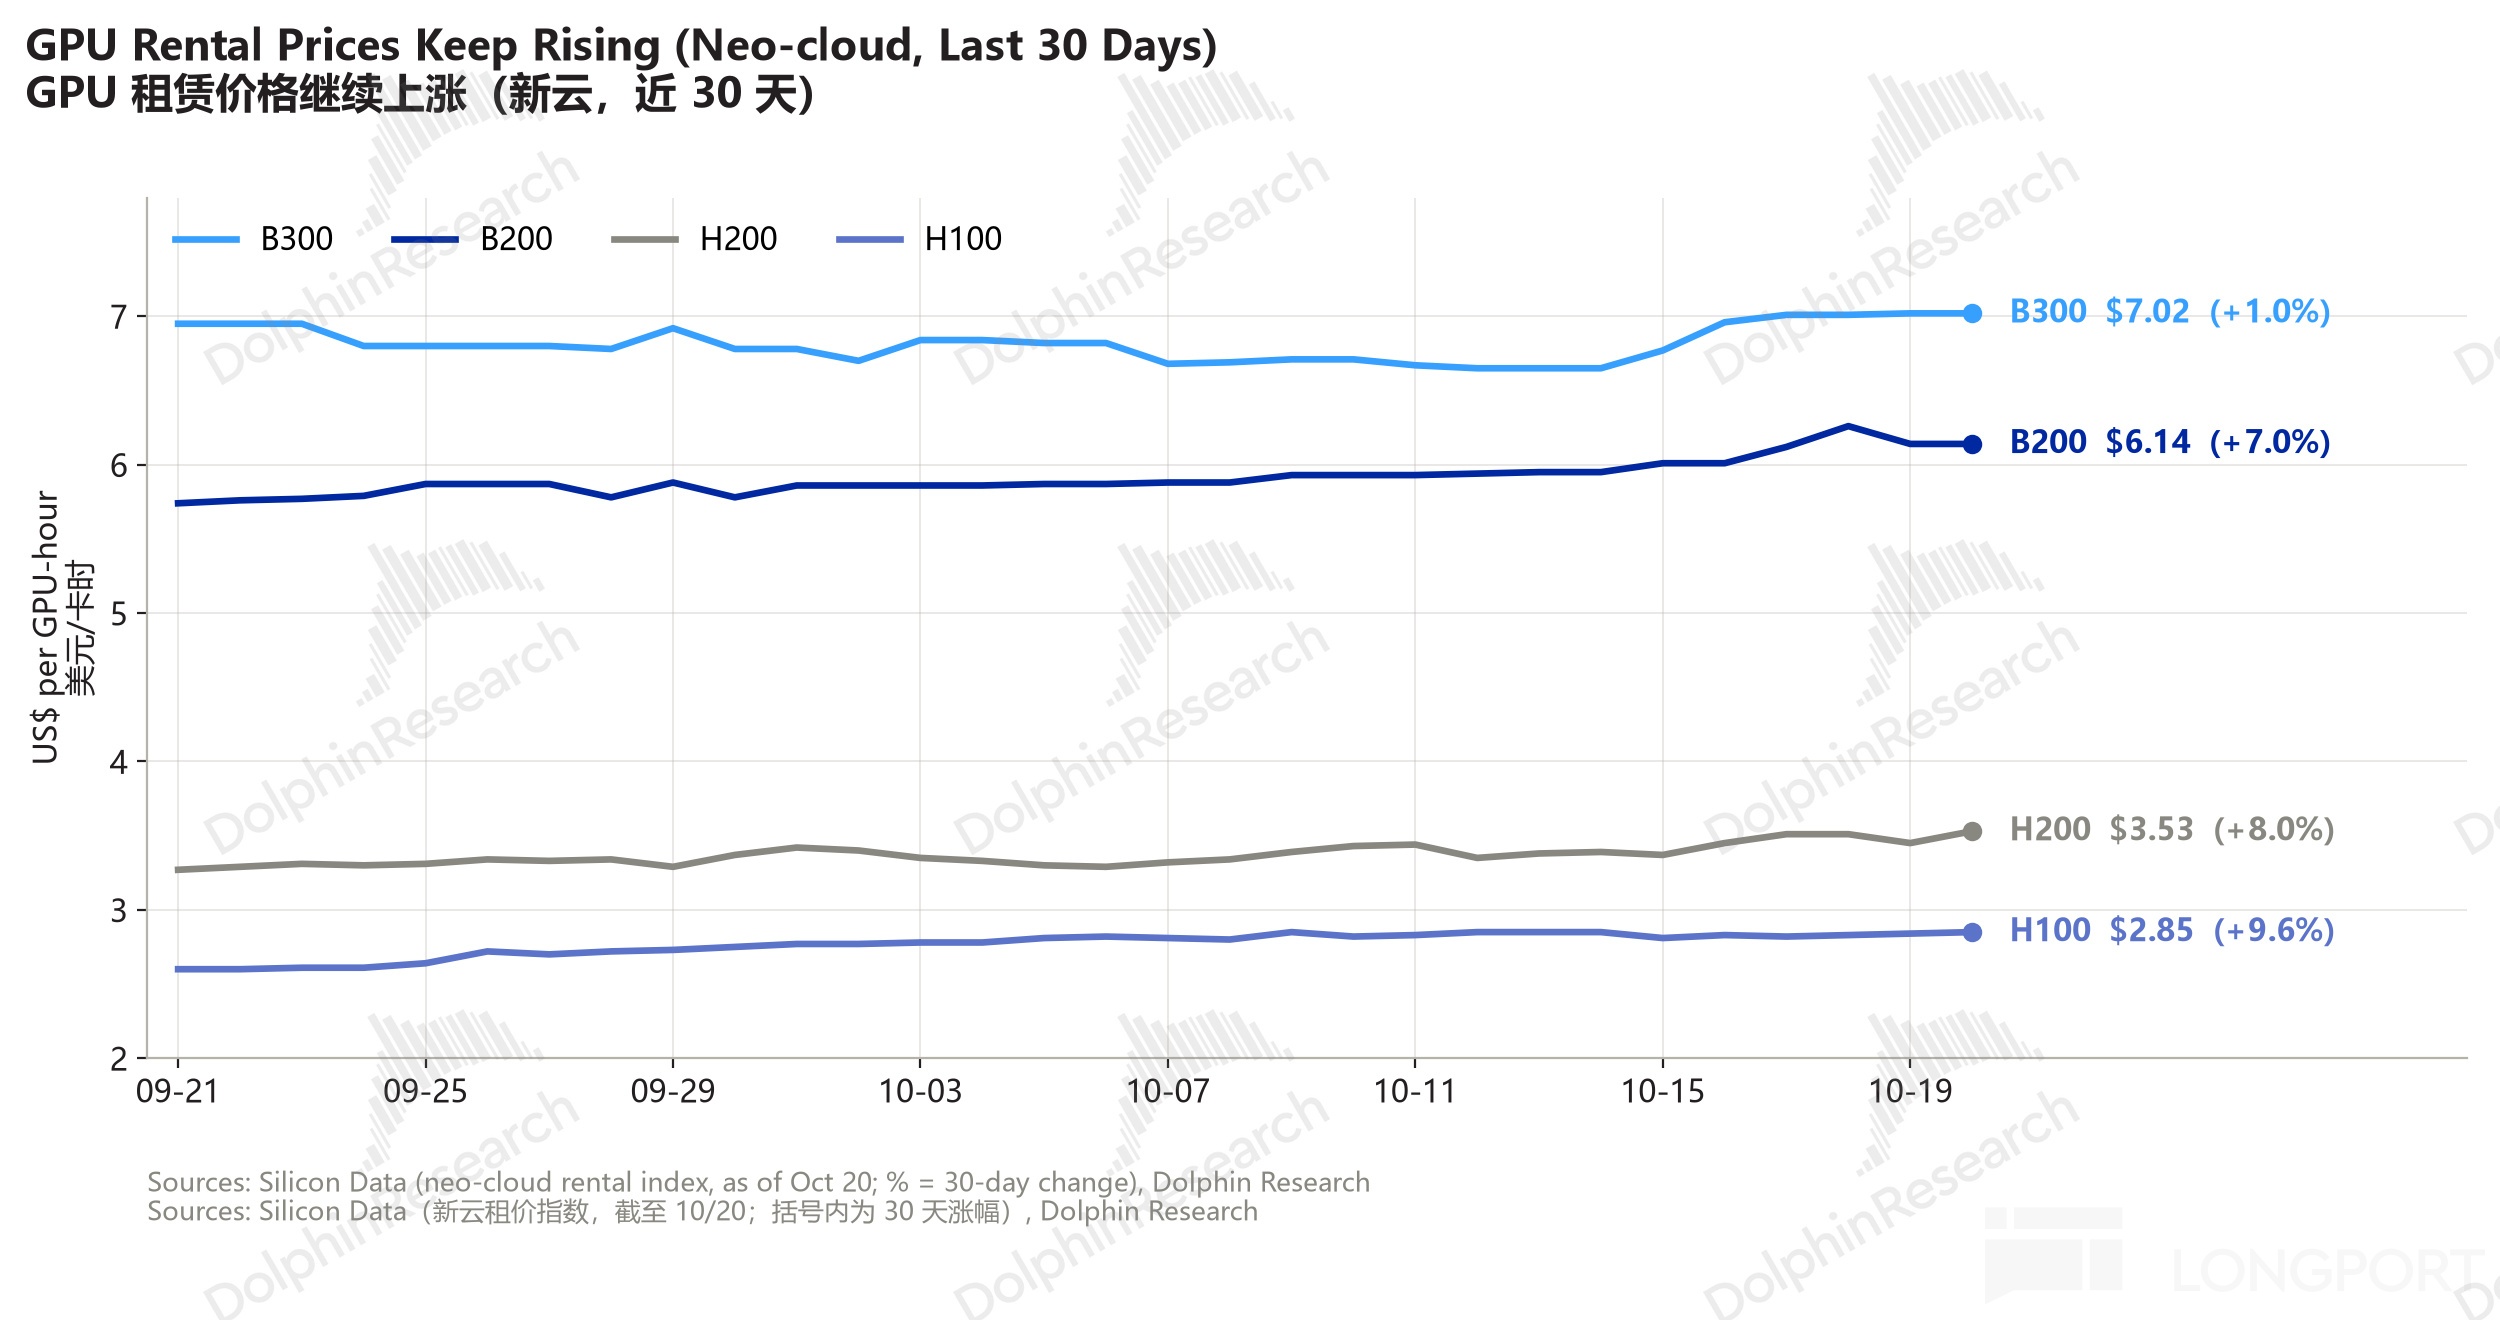
Silicon Data 新云租价指数(10/20):H100 2.85 美元/卡时(30 天 +9.6%)、H200 3.53(+8.0%)、B200 6.14(+7.0%)、B300 7.02(+1.0%)。
B300 在 10/14 曾回落至 6.65,此后一周反弹约 6%;超大厂 H100 报价 7.14 美元,约为新云的 2.5 倍,30 天基本持平。
SemiAnalysis 此前测算,H100 一年期合约价从 2025 年 10 月低点 1.70 美元涨至 2026 年 3 月 2.35 美元。
机构称新云 GPU 租价三季度两次上调、累计约 37.5%。
SPCX 电话会称旧卡(如 H100)当前租金已高于其新卡时期,短约续签按瓦计价更高。

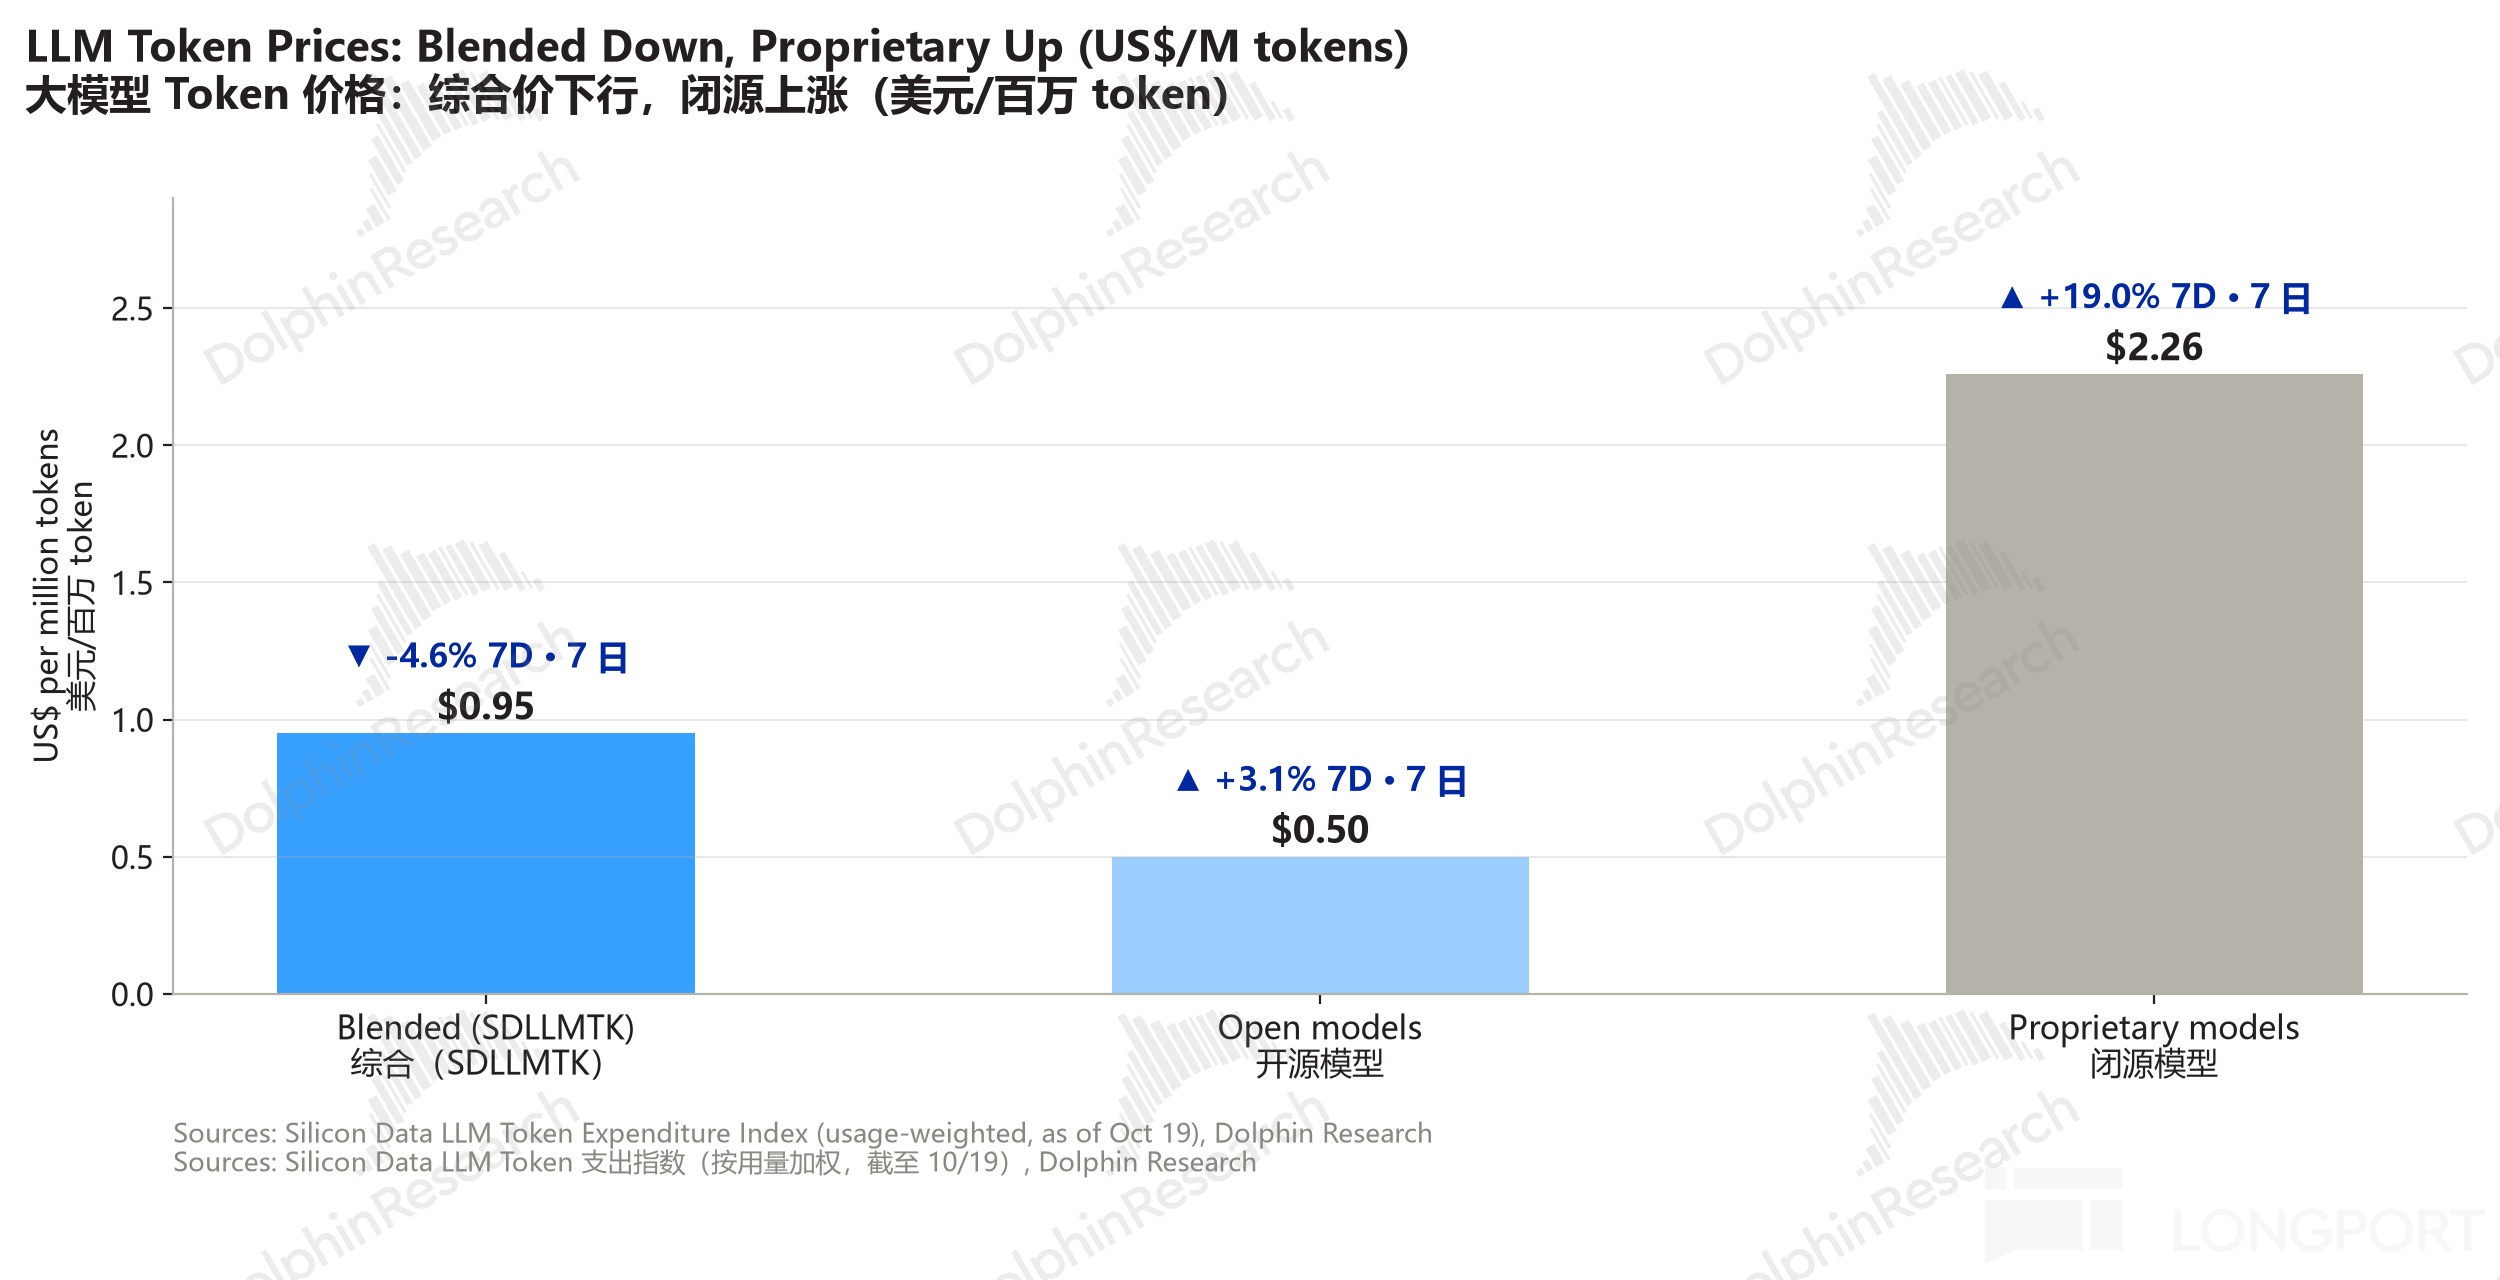
Silicon Data LLM Token 支出指数(10/19,按用量加权):综合 0.95 美元/百万 token,7 日 -4.6%。
开源模型 0.50(+3.1%),闭源模型 2.26(+19.0%)。
综合价下行主要是用量向低价模型和缓存读取迁移(机构测算企业 API 缓存读取占比约 85%),并非单价普降;闭源上涨或与前沿新模型定价有关。
降价仍在前沿内部发生:OpenAI 称 GPT-6 Luna 性能好于一个月前的 5.6 Sol、成本低 34 倍;DeepSeek、Minimax 的 Flash 模型同期降价。

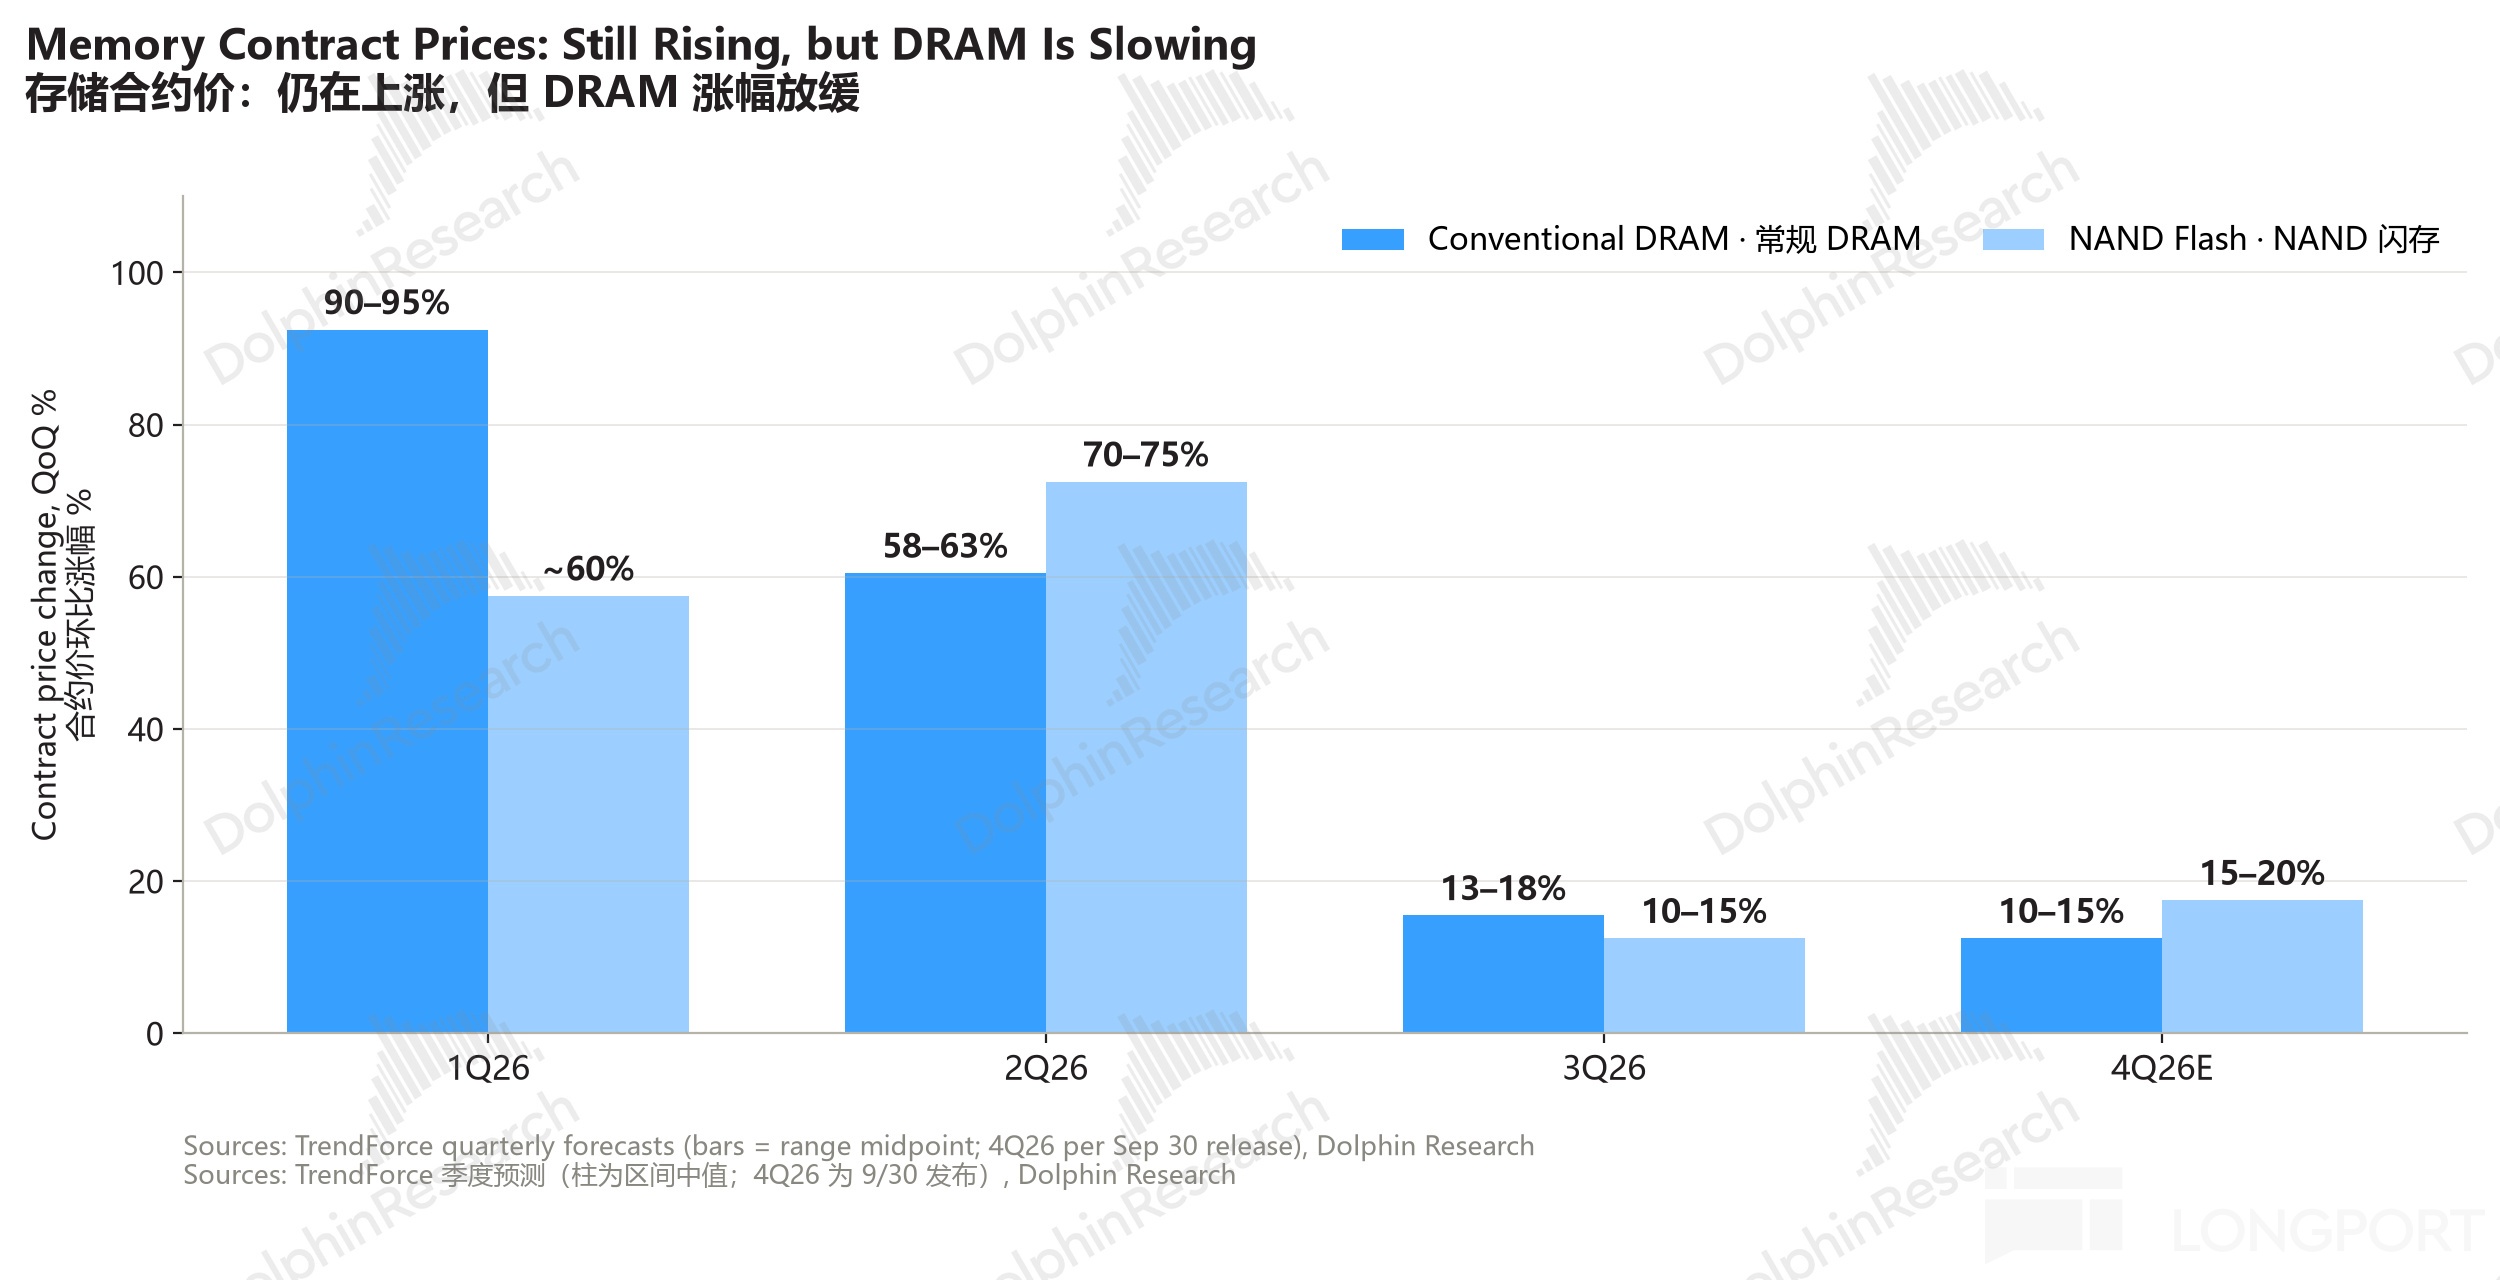
TrendForce:4Q26 常规 DRAM 合约价环比 +10%–15%、NAND +15%–20%。
DRAM 斜率从 1Q 的 90%–95% 一路放缓,NAND 因企业级 SSD 需求重新加速。
HBM 更紧:TrendForce 预计 2027 年 HBM 综合 ASP 同比 +121%;HDD 交期 50 周(平衡市场 16 周),光纤 2026 年缺口 1.8 亿芯公里。
现货端已走平:10/20 DDR5 16Gb 现货均价 60.7 美元(日环比 +0.1%),DDR4 16Gb 83.4 美元(-0.1%),512Gb TLC 晶圆一周持平。
海豚君观点:算力租价、HBM、光纤还在涨,Token 综合价却在跌,利差正从模型厂流向算力和器件端;新云赚的是稀缺溢价,1-2年的短期持续性取决于有多少供给。

昨晚没有重点数据,但 9 月成屋待售大幅不及预期;本周还有初请(周四)和 10 月 PMI 初值(周五),FOMC 前美联储仍在静默期。
1. 宏观环境 → 股市
美债与流动性:10Y -2.7bp 至 5.11%、2Y +1bp 至 4.78%,2/10 利差收窄至 33bp;10Y 已远离 10/8 的 5.36%(24 年高点)。
9 月成屋待售指数 -7.3%(预期 -0.5%)至 66,创 2001 年有记录以来最低;新屋开工也处于 2020 年以来低位,抵押贷款利率是主因。
花旗:油价和盈亏平衡通胀不回落,10Y 收益率难见顶;标普全球称六大超大厂 2025–30 年 AI 相关 capex 合计将超 7 万亿美元,且有未披露的隐性担保。
本周数据:周四(20:30)初请;周五(21:45)标普 10 月制造业/服务业 PMI 初值、密歇根消费者信心。
PMI 投入价格若继续上行,会把加息概率重新推高;若回落,利于长端和高估值科技股。
美联储路径:10/28 加息概率降至约 13%(前一日约 17%),12 月加息定价约 76%,年内至少再加一次约 82%。
日本央行或在 10/30 按兵不动、最早 12 月加息(路透);法德利差升破 150bp,贝森特称避险资金正流入美债。
油价:WTI 盘中冲上 110 美元后,因美伊妥协方案传闻一度跌超 3%,收 -1.8% 至 101.8 美元;以色列同时进入最高战备。
2. 波动较大的资产(10/20)
罗素 2000 +1.7%:利率回落 + 广度改善,小盘领涨
VIX -6.1% 至 17.3:AI 融资恐慌在早盘后消退
WTI 11 月合约 -1.8% 至 101.8 美元:美伊妥协方案传闻,盘中一度跌超 3%
10Y 美债 -2.7bp 至 5.11%:成屋待售创纪录低位,避险资金流入
比特币 +1.6% 至约 8.3 万美元:盘中最高触及 83,335 美元
3. 亚洲开盘推演(10/21)
今日开盘:KOSPI +2.0%、日经 +1.3%,随后分别扩大至约 +3.2%、+1.8%;台股 09:00、港股和 A 股 09:30 开盘,纳指期货盘后 +1%。
韩股领涨:SK 海力士开盘 +2.0%、三星电子 +2.1%,开盘后扩大至约 +6%、+5%,修复前一日 Elice 破发带来的 -4%。
摩根大通:上周 3 倍做多半导体 ETF(SOXL)单周流入 72 亿美元创纪录,韩国 ETF 流入 13 亿美元;但 DRAM 主题 ETF 连续第八周流出。
机会:美股盘后 NVDA、MU、AMD 涨超 2%,SPCX、SMCI 财报/预告超预期,韩国存储、台系服务器和 AI 硬件链有映射修复空间。
DeepInfer 支持升腾 950、协创数据签 374.9 亿元国产卡(平头哥 PPU)算力租赁长单,国产算力链有主题映射。
风险:前一日港股恒指 -1.3%、恒生科技 -1.5%,0992.HK -10%;国产大模型受 Flash 价格战和出口管制双重压制。
影响路径:美债收益率与美元同步回落(美元指数 -0.3% 至 101.7),离岸人民币 6.676,利于港股估值修复。


NVDA|5.23 万亿美元|-0.3%
中国订单见交易热点;TD Cowen 调研称 NVDA 正向 ORCL 提供信用支持(担保,或直接租下产能再转租)。
机构对此分歧大:有人视为"NVDA 为行业撑腰",也有人担心其信用和利润率被拖累;NVDA CDS 走阔至新高。
据 The Information,投资者对澳洲新云 Firmus 的 IPO 犹豫不决后,NVDA 转而出资支持;盘后 NVDA +2.2% 以上。
今天 17:00 黄仁勋柏林 GTC 主题演讲;NVDA 已与德国政府签合作意向,并与西门子合作 AI 工厂。
海豚君观点:从卖铲人变成AI央行,虽然担保增加下或有负债在增加,但好毛利率足够雄厚,又是十足的轻资产模式,对应的或有负债其实兜得住,当下是Blackwell和Rubin的出货周期,EPS兜得住股价。但Cuda生态持续被亚马逊和谷歌的软件端侵蚀,则是一个长期需要关注的隐患。
TSM|2.20 万亿美元|+1.2%
机构调研称 2027 年 N2 月产能至少约 20 万片(此前假设 16–17 万片),2027 年 capex 约 820–830 亿美元、2028 年约 920 亿美元。
海豚君观点:TSM"只吃饼不画饼"(原文回顾),这个周期内台积电是罕见的新旧产能都在扩产,且试验桌上的都是自己的,按道理资本开支应该往上拉,但机构调研的这个资本开支只能说是市场预期内的——27年850亿美金上下,2028年1000亿上下。
AVGO|1.60 万亿美元|-0.1%
公司无新消息;Anthropic 招股书草稿(见交易热点)是其 Anthropic 相关订单的最大变量。
海豚君观点:AVGO 2028 财年 20GW 展望里 10GW 来自 Anthropic(原文回顾),S-1 里两大客户占 20% 的集中度,正是这份订单的风险所在。
ARM|-3.1%
机构纪要质疑其 AGI CPU"机架吞吐 1.99 倍"的口径,单芯片性能优势仅约 1.2 倍。

LRCX -3.2% / AMAT -2.0% / KLAC -1.8%
LRCX 财报前走弱,回吐周一 +3.1% 的大部分;截至上周五 LRCX、KLAC 已连跌 10 个交易日(-24%、-20%)。
大摩会见 AMAT 后对 DRAM 份额更乐观,但 3nm→2nm 逻辑份额损失超预期;瑞银称 WFE 供应商正为未来 30%+ 的年增长、约 5,000 亿美元/年市场做准备。
机构指出,前瞻 PE 较高点收缩 30%–60%,但盈利预测反而上调 10%–20%;LRCX 今晚发财报,详见文末财报前瞻。

MU|1.01 万亿美元|-1.0%
MU 台湾桃园厂工会宣布 10/22 罢工,声援台中厂分红谈判;两地产量占其总产量 60% 以上,主要生产 DRAM 和 HBM。
存储价格见上方价格跟踪;盘后 MU +2.2% 以上。
海豚君观点:长鑫 4F² 产品更可能 2028 年末才大量释放,对可见供需影响有限(原文回顾);但中长期供给有上行风险,存储股当下是"震荡区间"的交易机会,在区间下沿要关注修复机会。
SK 海力士 000660.KS +2.0% / 三星电子 005930.KS +2.1%(开盘)
前一日分别 -4.2%、-3.0%,受 Elice 破发和外资卖压拖累;今早随美股盘后半导体上涨高开,并扩大至约 +6%、+5%。
摩根大通指出,剔除两家后 KOSPI 远期 PE 仅 8.4 倍、处历史第 11 百分位,但三星回购已完成、海力士接近尾声,买盘仍弱。
海豚君观点:4F² 节奏上海力士比三星晚一个节点,但其优势在 HBM 客户,短期不改格局(原文回顾);今天的反弹更多是外资仓位回补。
WDC +3.4% / STX +2.2%
HDD 交期 50 周、超大厂已锁 2028 年供应(TrendForce);WDC 10/22 盘后发财报,详见文末财报前瞻。

LITE -1.4% / COHR -0.1% / CIEN -0.7%
光通信盘中一度 -6% 至 -7% 后收复;伯恩斯坦取消对 LITE 的偏好,转为中性,分歧在 2028 年 CPO 带宽测算和磷化铟瓶颈。
LITE CEO 称需求增速快于扩产、售罄状态"看不到尽头",并称磷化铟激光器短缺会比内存更严重。
中际旭创 300308.SZ / 03308.HK 昨日-1.74%,今早盘前+3%
TrendForce 称 2026 年光纤缺口 1.8 亿芯公里、现货价可达 2025 年的 2.8–5 倍,短缺持续到 2028 年。

AAPL|4.95 万亿美元|-1.0%
Loop 下调至持有:9/12 月季度 iPhone 出货约减 10%(约 1,300 万部),且越来越像需求问题、2027 年难以补回;内存涨价是毛利率风险。
内存成本也在压安卓:据 DIGITIMES,三星把 2027 年 Galaxy A OLED 出货目标下调 17% 至约 1 亿部。
财报前(11/2):担忧内存成本侵蚀毛利率,多头看 Duo,但 Duo 发货已推迟至 1 月下旬。
海豚君观点:存储暴涨逼提价,折叠屏能否救场是关键(原文回顾);若 iPhone 减量是需求问题,35 倍 PE 的安全垫就很薄。
联想集团 0992.HK|昨日-10%,今早盘前+6%
前一日跌近 10%,是美股戴尔的镜像股,戴尔因客户主要是近期风口浪尖的新云。

GOOGL|4.16 万亿美元|-1.1%
Pichai 称 Gemini 4 Argon 发布 72 小时处理的 token 是上一代的 3 倍,算力受限;TorchTPU 见交易热点。
Waymo 计划用本月 50 亿美元贷款把车队从约 4,000 辆扩到年底 8,000 辆、2027 年底 2 万辆。
财报前(10/28):买方预期云增速 105%–115%,担心 SPCX 合同拉低 GCP 利润率;搜索第三方数据只符合预期。前一晚伦敦区电力事故影响多家欧洲银行。
海豚君观点:搜索侵蚀是长期持续的问题(原文回顾),但"宁可少赚云收入也要先保前沿"的表态,说明 GOOGL 在模型端的投入强度不会降。
MSFT|3.95 万亿美元|-0.3%
BMO 按新口径把 FY27 Azure 增速下调至 43.8%,但仍看上行:一季度 44.5%、二季度加速至 45.5%,客户正从灵活协议转向承诺消费合同。
海豚君观点:MSFT"风水轮流转又抬起头"(原文回顾),承诺消费合同提高收入可见度,是融资焦虑下的相对避风港。
AMZN|2.83 万亿美元|+0.1%
富国把 AMZN 列为三季度互联网大盘股首选,理由是 AWS 收入和利润预期上调;公司计划 2027 年在德国投资超 160 亿欧元。
META|1.77 万亿美元|-1.6%
财报前承压(盘中一度 -3.5%);彭博称加拿大皇家银行考虑禁止 Muse 代理读取客户数据,政策主管 Joel Kaplan 将离职。
今晚盘后发财报,详见文末财报前瞻。
ORCL +1.2% / CRWV +1.7% / IREN -4.0%
ORCL 盘中由 -1.7% 转涨:Cowen 称其已在 3Q26 恢复数据中心采购,并获 NVDA 信用支持;摩根大通称其 FY27 仍需约 200 亿美元资金。
CRWV 由盘中 -6.4%(52 周新低)收涨,盘后再涨约 4%;汇丰、巴克莱的看空逻辑见交易热点。
海豚君观点:这个财报季,SpaceX第一个站出来站台云投入,称明年AI相关收入ARR要做到5k-1万亿美金,算力27年底要做到13Gw,给了新云也给了AI投资一丝强心剂;但当下的融资成本对新云太高,仍然是重大阻碍。

腾讯 0700.HK|4,709 亿美元|昨日-1.77%,今早盘前+0.15%
前一日 -1.8%,随恒生科技回调;与字节、BABA 合计订购超 300 万张 RTX PRO 5500,但 NVDA 只能满足一小部分。
海豚君观点:Q3经营利润预期同比转负或持平,今明两年的算力高投入(每年2000亿+),将对腾讯盈利、现金流带来持续侵蚀。
BABA|2,702 亿美元|+0.0%
协创数据签下 374.9 亿元、5 年期算力租赁长单,底层用 BABA 平头哥 PPU,是首个数百亿级的国产卡算力租赁订单。

NOW|+2.9%
摩根大通预计三季度 cRPO 约 136 亿美元(+19.5%),二季度 AI 年度合同价值已破 10 亿美元;伯恩斯坦称 AI 原生 SKU 为四季度贡献 60–70bp 增长。
MDB|+5.0%
或受 CRM 58% 溢价收购 BRZE 带动的软件并购情绪推动。

智谱 2513.HK / MiniMax 0100.HK|昨日-6.4%,今早盘前+2.5%
前一日分别 -6.4%、-5.8%:DeepSeek V4.1 Flash 和 0100.HK 自家 M3.1 Flash 掀起 Flash 价格战,叠加中美政策双向收紧。
海豚君观点:政策冲击集中在"第三方云托管+授权分成"的出海路线;Anthropic 估值有下调倾向,叠加竞争与监管,国模溢价可能被迫缩小(原文回顾)。

GEV -2.0% / ETN -2.4%
巴克莱称,若稀缺驱动的算力定价和利润率回归正常,对 ETN、HUBB、NVT、GEV 等电力设备是温和利空,但对超大厂和模型厂是利好。
BE 10/22 发财报。

SPCX|1.95 万亿美元|-0.1%
收盘前持平,三季报后盘后一度涨近 7%,细节见交易热点。
四季度 capex 指引 350–400 亿美元,在手订单 630 亿美元,其中约 420 亿预计未来一年确认;2027 年二季度末上线 44 万块 Vera Rubin 训练集群。
海豚君观点:SI 收入环比 +50 亿、回本期不足 1 年,证明稀缺溢价仍在扩(原文回顾)。
但这是裸金属算力租赁,合同可提前 90 天终止,2027–28 年供需平衡后溢价会收窄(原文回顾)。
TSLA|1.48 万亿美元|+1.5%
财报前走强;路透称其推动欧盟 FSD 审批取得进展,SPCX 投资者也在向马斯克施压推动合并。
今晚盘后发财报,详见文末财报前瞻。
HSAI +8.3% / XPEV +7.6%

NFLX|2,860 亿美元|-1.7%(盘后 -5.8%)
三季度收入 +12%(汇率中性 +11%),继续放缓;经营利润 68 亿美元、利润率 53%,但同比改善主要来自低基数和支出错配。
四季度收入指引 134 亿美元、增速与三季度持平;经营利润 35 亿美元,低于预期 6%,加回不到 2 亿的裁员补偿后仍不及预期。
全年广告收入预计降至约 27 亿美元(此前指引 30 亿);全年自由现金流下调 5 亿至 120 亿,前三季回购 108 亿已超过同期 95 亿的自由现金流。
新任首席内容官 Peter Rice(前 Fox/迪士尼高管)上任,可能加大真人秀、游戏、直播等内容投入,对冲裁员提效(电话会细节见纪要)。
海豚君观点:"超预期"质量不高,四季度指引才是关键,这份财报不足以提振短期信心。
盘后约 2,700 亿美元市值对应约 19 倍前瞻 PE、已回到疫情时期水平,下行空间有限;但新增内容投入会吃掉裁员提效,短期 1–2 年增长路径不清,还不到值得重点押注的时候。(原文回顾)

SMCI|盘后 +11%
预告第一财季收入 185–195 亿美元,远超预期约 150 亿美元(见交易热点)。
TSEM|-6.8%
SemiAnalysis 发布看空其硅光代工地位的报告,指出来自 STM、GFS 和 UMC 的竞争;盘中一度 -10.7%。
BRZE +51.2% / MNDY +7.6% / HUBS +6.9% / FIG +6.1%
CRM 以每股 47.50 美元现金收购 BRZE(企业价值约 57 亿美元,溢价 58%),带动应用软件普涨。
SE|-8.9%
CEO 备忘录称将向企业客户开放自有云、并考虑分拆 Monee 上市,市场担心资本开支加重。


| 日期 | 事件 | 看点 |
| 10/21 周三 | 黄仁勋柏林 GTC 主题演讲(17:00) | 物理 AI、欧洲主权 AI |
| 10/21 周三 | META、TSLA、LRCX、TXN、IBM 三季报(美东盘后) | 见下方财报前瞻 |
| 10/22 周四 | WDC、NOK、BE 三季报;美国初请;MU 桃园厂罢工 | HDD 价格;台湾产能风险 |
| 10/23 周五 | 美国 10 月标普 PMI 初值(21:45)、密歇根消费者信心 | 投入价格分项 |
| 10/26 周一 | Anthropic 或公开递交 S-1(据 IFR) | 正式版收入、现金流与算力承诺 |
| 10/27 周二 | STX 三季报 | HDD 新增产能 |
| 10/28 周三 | MSFT、GOOGL、NOW 三季报;ORCL 分析师日;AAPL 新品活动 | Azure、云与搜索、ORCL 融资 |
| 10/29 周四 | FOMC 决议(北京时间 02:00);AMZN、INTC、SNDK 三季报 | 10 月加息概率约 13% |
| 10/30 周五 | 日本央行议息 | 12 月加息信号 |

META|10/21 盘后
看点:买方预期 2027 年运营支出 2,100–2,200 亿美元(卖方 2,030 亿)、capex 2,250–2,500 亿美元(卖方 1,980 亿)。
富国已把 2027 年 EPS 下调至 31–32 美元。
最大不对称在融资:若要股权融资,电话会必须给出"甜头";若不融资,低配的长线资金可能带来大规模空头回补。
海豚君关注:2027 年 capex 与融资方式、Muse 日活与留存、广告展示量与单价,以及 Prometheus 集群(约 100 万块 GPU)的利用率。
海豚君测算 Muse 订阅对收入增量约 5%,更大的意义是守住广告护城河(原文回顾)。
TSLA|10/21 盘后
看点:三季度交付 48.65 万辆已被定价;市场关注与 SPCX 合并的特别委员会进展、欧盟 FSD 审批和 Optimus 量产节度。
海豚君关注:汽车毛利率(剔除积分)、FSD 付费用户、Robotaxi 无监督里程、Optimus 产线进度。
LRCX|10/21 盘后
看点:设备股财报前连跌,估值已压缩;机构认为 TXN 的成熟制程定价对板块的指引意义可能大于 LRCX。
海豚君关注:存储客户收入占比、2027 年 WFE 展望,以及 4F² 等新架构带来的刻蚀/沉积增量。
WDC|10/22 盘后
看点:近线 HDD 长约锁价到 2027/28 年,空头担心 2028 年底新增产能。
海豚君关注:单 TB 价格、长约覆盖期限、2027 年产能规划。
近期日报回顾
2026-10-20:海豚日报 | 亚马逊喊 “算力卖光了” ,CoreWeave 忙着卖股票:AI 饭局谁请客?
2026-10-16:海豚日报 | 一夜从熔断到反弹:资金弃 AI 硬件买价值,抄底还是换车?
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露









