


长鑫 4F²,会撼动存储三巨头吗?


上篇(见链接)海豚君从 1T1C 讲起,拆解了 6F²的平躺晶体管为什么挡住了微缩,以及 VSG 垂直环绕栅极如何把电容、位线、字线叠成一摞,让单元面积从 6F²缩到 4F²,同一制程下多塞近 50% 的存储单元。
但 “能做” 不等于 “做好”。4F²究竟难在哪?三星、海力士、美光各自排到了哪一年?长鑫年底推出首代产品,对内存价格和三巨头的利润又意味着什么?下篇继续。
以下为详细分析:
一、4F² 难在哪里,又会改变什么?
1.1、并非长鑫独有:行业共识与三大厂时间表
首先需要明确,4F² 并不是长鑫的独家发明。垂直沟道晶体管的研究在业内已持续多年,早期之所以一度搁置,主要是存储阵列与外围逻辑电路绑定在同一套工艺里,变更 6F²架构的投入产出比不高。
但随着 6F² 架构下进一步微缩的难度加大、混合键合等集成手段逐渐成熟,4F² 重新成为行业公认的下一代路线。据产业调研显示,三大厂都在评估 4F²,部分厂商已把导入时间提前。从各家的节奏看:
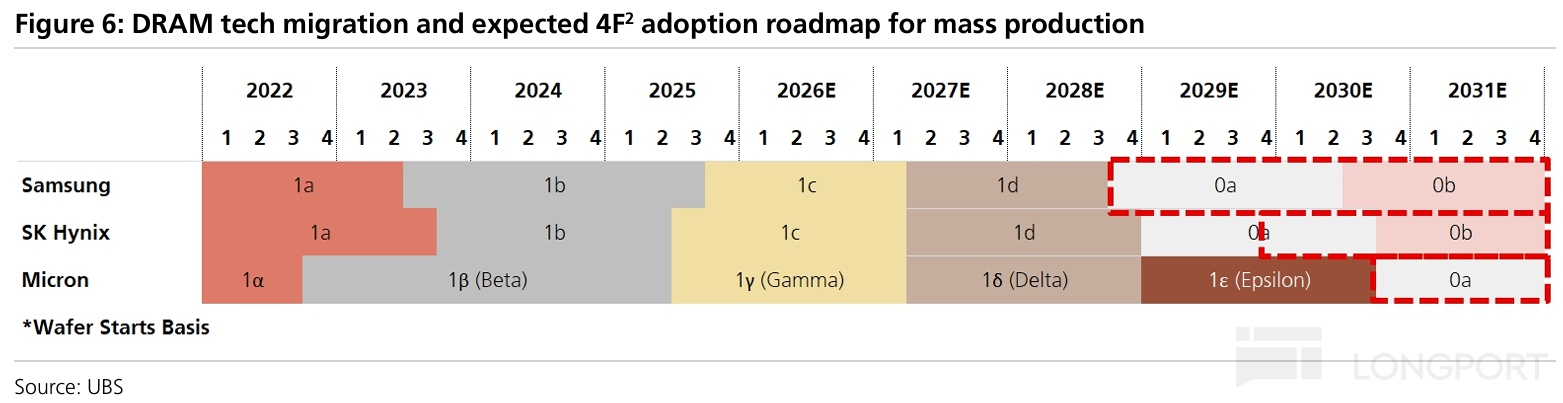
三星:进度最快,但路线出现摇摆。据韩媒 The Bell 8 月报道,三星原计划今年 9 月完成 1d 开发、12 月转入量产,2027 年底前后开始初步量产。下一代 0a 节点(三星称 10a)原计划转向 4F²。
据 The Elec 4 月报道,三星 3 月已用 10a 工艺生产出晶圆,并在测试中确认了可正常工作的芯片,计划年内完成开发、2027 年进行质量测试、2028 年转入量产线,此后的 10b、10c 两代也将沿用这一结构。目前来看三星在 4F² 的研发和技术储备上相对领先另外两家。
SK 海力士:大概率晚一个节点。海力士仍希望 0a 节点继续沿用 6F²。据韩媒 The Elec 今年 4 月报道,海力士计划到 0b 节点才导入 4F² 和垂直晶体管,比三星晚一个节点。
实际上从现有制程的进步节奏看,据 The Bell 8 月报道,海力士 1d 节点计划今年 12 月完成开发、而三星原计划今年 9 月完成开发。
在 1d 这一代上,海力士的开发完成时间就比三星晚约 3 个月,量产准备晚约半年,因此往更新的 4F²架构迁移的进度自然也稍慢。
美光:路线尚不明朗,进度大概率最晚。美光迄今未公开披露 4F² 的导入计划,外界说法也不一致:2025 年有韩媒报道称,美光可能跳过 4F²,直接投入 3D DRAM(类似 NAND 的堆叠)研发;UBS 今年 1 月的产业调研则认为,美光近期已把 4F² 重新放回路线图,0a 节点将转向 4F²,预计约在 2030 年下半年量产。
长鑫:官宣首代产品,量产规模待验证。长鑫自成立起就布局 4F²,按近日长鑫科技总裁的表示,首代 4F² 产品定位于 DDR5 RDIMM,预计年底推出。从时间上看,这早于三大厂的节点(三星原计划 2028 年转入量产线)。
但官方用词是“推出” 而非 “量产”,目前尚无产品规格、良率和出货规模等信息,年底的产品更可能是发布、送样或小批量验证。
1.2、4F²的难点在哪
至于 4F² 难在哪里,可以归结为以下几点:
一是浮体效应。位线埋在硅柱底部,把硅柱与下方的硅片底座隔开,硅柱中段的 P 型硅处于 “悬空” 状态,导致电荷会在硅柱中积累,无法被自然导走(类似于电器不接地),会造成阈值电压漂移,进而导致数据丢失或错误。对此,业内正研究的解决方案是增加背栅等方式加以抑制。
二是 “先做位线、再长硅柱” 的制造顺序难点不小。由于新架构下,位线埋在硅柱下方,而硅柱又需要高质量的单晶硅。这里的一种路线是在位线之上用外延生长出硅柱,但外延的产能和均匀性都是难题;
另一种是 “背面工艺”:先在晶圆正面做出硅柱,再把晶圆翻过来、从背面减薄,在硅柱底部做出位线,通常需要用到 SOI(绝缘体上硅)等特殊晶圆,工序更多、更复杂。
第三种,是把硅柱和位线分别做在两片晶圆上,再用混合键合把两片晶圆面对面贴合、让两侧的铜触点直接连通,这一技术在 3D NAND 中已有量产应用(如长江存储的 Xtacking)。
三是阵列与外围电路的工艺解耦。垂直晶体管阵列与外围逻辑电路的工艺要求差异很大,放在同一片晶圆上会互相掣肘,这也是早期 4F² 探索搁浅的原因。
长鑫披露的路线是两者分开制造、再通过晶圆级混合键合集成,这对键合良率、对准精度和成本都提出了新的要求。
四是材料与电阻。4F²架构下相邻两排硅柱之间只有约 1F 宽的缝隙,因此两侧硅柱的栅氧化层、各自环绕的字线以及字线之间的隔离层都要挤在这条缝里,留给字线金属的空间非常有限。位线也受类似的限制。
而导线越细,电阻越大,信号传输越慢,影响内存性能。为此,业内正在评估用钼、钌替代现有的氮化钛 / 钨来做字线(栅极)。(钼、钌在极细尺寸下电阻上升更少)。
五是密集排布带来的干扰与良率爬坡。硅柱和字线排布更密,相邻字线之间的耦合干扰更强;同时,6F² 时代的设计和工艺流程无法完全复用,需要整合一套新的工艺,首代产品的良率爬坡需要时间。
综合来看,此次长鑫的发布,意味着 4F² 已经从 “要不要做” 进入 “能做” 的阶段,但 “何时量产、能否做好” 则完全是另一个问题。
二、对内存行业和三大厂的影响
回到上篇开头的问题:长鑫的 4F² 会对存储行业和三大厂造成多大冲击?海豚君认为,需要分短期和中长期来看。
短期(2026–2027 年):对供需格局的直接影响有限。一方面,长鑫目前只是预告,首代产品,规格、良率和规模都未知,新架构从首发到成为产能主力通常需要较长的爬坡期。
结合三大厂的 4F² 量产计划表来看,4F²架构的产品更可能在 2028 年末才会开始大量释放,因此对目前可见的供需格局(市场只看到 28 年)不会有多少影响。
近期三大厂股价的走弱,更多反映的是市场对长鑫追赶速度的担忧,而不是基本面的即时变化。
中长期(2028 年以后):供给增速有上行风险。4F² 相当于把约两代制程的密度提升一次性兑现,能在晶圆产量不变的情况下,提升 Bit 产出 30%~50%。
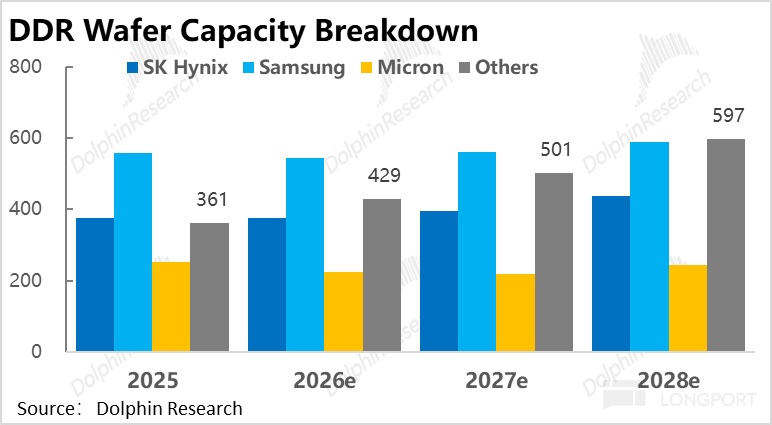
根据海豚君预测,26~28 年新增的 DDR 晶圆产能本就有近 75% 来自于国内厂商,这还没考虑 4F²架构带来的单位产出提升。
若长鑫果真能在 27 年就开始量产 4F² DDR 产品,供给释放可能会显著高于此前预期,若没有足够的需求增量,可能导致供需大幅反转,内存价格明显下滑。
虽然长鑫仍未攻克 HBM 的技术,但由于目前 DDR 和 HBM 的单 GB 价格几乎相当,制造成本还更低,DDR 反而是目前内存厂们的主要利润来源。(按海豚君此前的测算,2028 年海力士 DRAM 业务中毛利润七成以上来自常规 DDR)。
因此若长鑫基于 4F²架构新产品的产能和良率确实爬坡良好,对三大内存厂的利润冲击可能会相当显著。
具体到各家:
对长鑫:最大的意义是找到了一条绕开 EUV 的追赶路径。6F² 越往后微缩,越依赖 EUV,而长鑫受出口管制无法获得 EUV,只能依靠 DUV 多重曝光推进,成本和良率压力逐代上升。
4F² 用架构换密度、放宽了设计规则,使长鑫有机会在 DUV 条件下获得接近对手的存储密度,缩小与三大厂之间的技术代差。
叠加长鑫持续扩产,以及首代产品直接切入服务器 DDR5,这一常规 DRAM 中门槛和利润都较高的市场,常规 DRAM 的竞争压力可能进一步上升。
对三星:可能是追回差距的机会。三星近几代 DRAM 的良率问题也拖累了其 HBM 的进展。而目前三星在制程进步和 4F²架构的技术都相对领先,这可能给三星 “弯道超车” 的机会,在更新技术的产品上从落后变为领先。
对 SK 海力士:短期影响不大,中期要看三星能否借此翻身。海力士的 4F² 节奏比三星晚一个节点,但其当前优势主要建立在 HBM 的产品和客户上,4F² 的先后不会在短期内改变这一格局。
需要关注的是,若三星借 4F² 修复 DRAM 和 HBM 的执行问题,海力士在 HBM 上的领先幅度可能收窄。
对美光:相对被动。美光此前更侧重 3D DRAM 路线,4F² 的准备进度落后于另外两家,UBS 预计其 4F² 量产约在 2030 年下半年。
如果三星和长鑫先后在 4F² 上跑通,美光在成本和密度上将面临一段相对劣势的窗口期。
对上游供应商:4F² 需要新增大量选择性外延、原子层沉积、快速热处理、高深宽比刻蚀以及混合键合等工艺步骤,可能的潜在受益方包括应用材料、东京电子、泛林、ASMI 和 Eugene Tech 等,材料端则有钼、钌等新材料的供应商(默克等)。
而对光刻的需求在首代 4F² 时会有所稀释,但后续节点升级仍需要依赖更小的制程和更尖端的光刻设备。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露









