一周前瞻 | 超级央行周!美日英央行扎堆公布利率决议;CLARITY法案关键表决;美股三巫日来袭;李家超发表任内首份五年规划


北京/香港/新加坡时间9月17日凌晨2点,美联储将公布9月议息决议,主席沃什随后举行新闻发布会。彭博称,此次加息还是维持利率不变"预计将是一场势均力敌的较量"。
9月15日,美国参议院将就推进《CLARITY法案》进行程序性表决,该法案旨在建立美国首个全面的加密市场监管框架,因推进程序需60票,共和党仅持53席,民主党支持成为关键。
9月16日20:30,美国8月零售销售数据公布,市场预期环比增长0.8%(前值-0.6%),核心零售(除汽车与汽油)预期增长0.4%(前值-0.2%),为能源价格反弹后首份较完整反映消费端变化的月度报告,且公布时点恰逢FOMC会议首日。
9月18日,美股迎来"三巫日",股指期货、股指期权与个股期权三类合约同时到期,紧接美联储及日本央行决议之后,多重不确定性叠加,尾盘波动风险上升。
9月18日,日本央行公布利率决议,行长植田和男会后举行新闻发布会,彭博预计将加息25个基点至1.25%。
9月17日,英国央行公布利率决议,彭博预计将维持利率在3.75%不变。
9月14日起,恒生科技100指数优化方案生效、恒生生物科技指数样本调整同步实施;希音将于收市后被纳入恒生综合指数及分类指数;9月18日,恒生科技指数扩容与改组修订意见咨询截止,拟扩容至50只并引入"收入增长最快"的10只因子。
9月14日,阿曼外交部宣布,原定当日在阿曼南部港口城市塞拉莱举行的海湾国家与伊朗地区会议临时延期,日期另行确定,声明称此举旨在为建设性对话创造适宜条件,推动达成有助地区安全与稳定的可持续共识。
9月16日,香港特首李家超将赴立法会发表任内第五份《施政报告》,同时首次提出《香港第一个五年规划》。
9月16日盘后,美国最大住宅建筑商之一莱纳建筑(LEN)将发布第三财季业绩,市场预期每股盈利同比大幅下滑至1.30美元(去年同期2.00美元)。
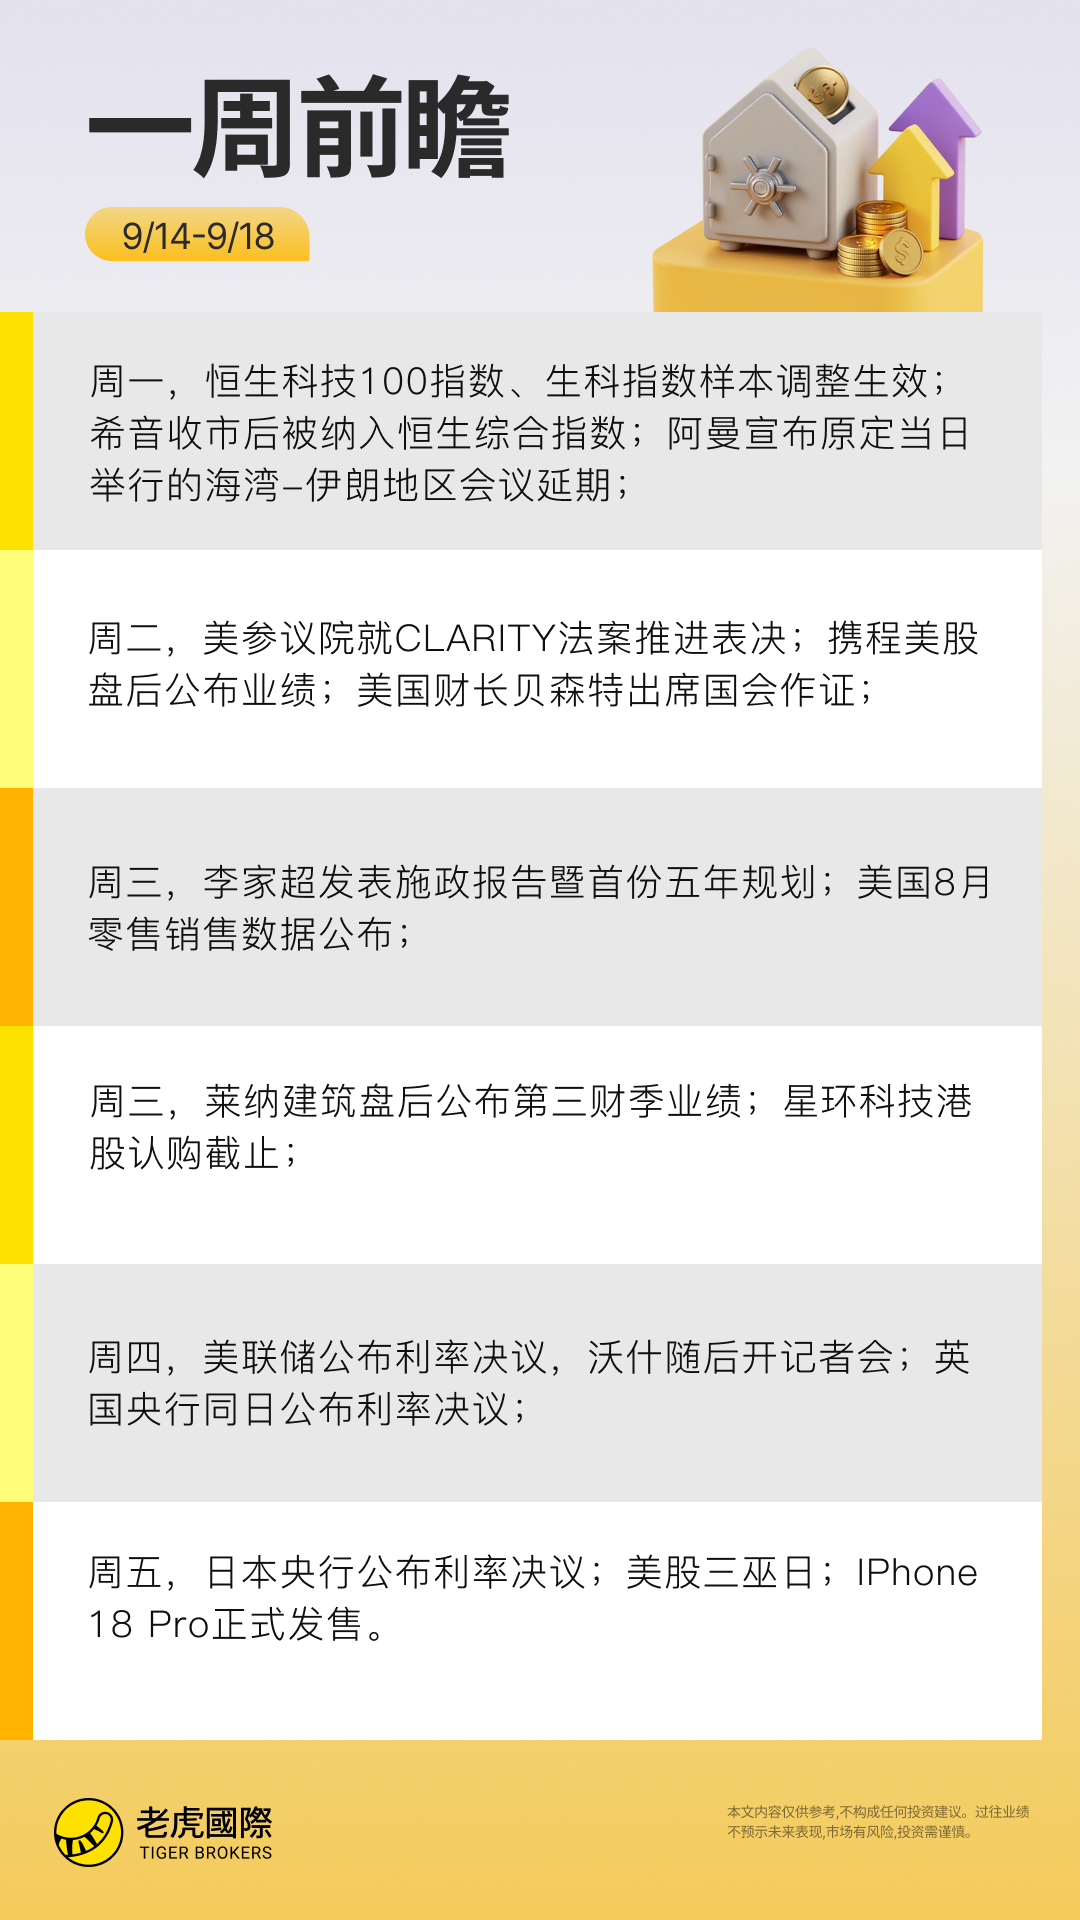
一、本周大事件一览
周一 9月14日
财经事件
恒生科技100指数优化方案生效
恒生生物科技指数样本调整生效
希音符合快速纳入规则,收市后被纳入恒生综合指数及其分类指数(9月15日开盘生效)
阿曼外交部宣布,原定14日在塞拉莱举行的海湾-伊朗地区会议延期,日期另行确定
业绩发布
港股方面,中船防务公布中期业绩。
周二 9月15日
财经事件
希音正式纳入恒生综合指数及分类指数,开盘生效
美国财政部长贝森特出席众议院金融服务委员会,就国际金融体系进行年度作证
美国参议院就推进《CLARITY法案》进行程序性表决(法案旨在建立美国首个加密市场监管框架)
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘后 | TCOM | 携程网 |
经济数据
20:15 美国至8月29日当周ADP就业人数周度变动(前值1.2万人)
20:30 美国9月纽约联储制造业指数(前值20.6,预测12.1)
新股/其他
香港政府银债二九零九公布中签结果
周三 9月16日
财经事件
李家超赴立法会发表《香港第一个五年规划》及第五份《施政报告》
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘后 | LEN | 莱纳建筑 |
港股方面,江西铜业、携程集团-S披露中期业绩。
经济数据
04:30 美国至9月11日当周API原油库存(前值-32.7万桶)
20:30 美国8月进口物价指数月率(前值-0.40%)
20:30 美国8月零售销售月率(前值-0.60%,预测0.80%)
22:00 美国9月NAHB房产市场指数(前值35,预测34)
22:00 美国7月商业库存月率(前值0.00%,预测0.20%)
新股
星环科技港股新股申购结束(发售价不超每股61港元)
周四 9月17日
财经事件
00:00 美国证交会举行圆桌会议,讨论24小时交易事宜
02:00 美联储FOMC公布利率决议和经济预期摘要
02:30 美联储主席沃什召开货币政策新闻发布会
英国央行公布利率决议(彭博预计维持3.75%不变)
业绩发布
星环科技公布中签结果。
经济数据
20:30 美国9月费城联储制造业指数(前值47.4,预测32.1)
20:30 美国至9月12日当周初请失业金人数(前值20.6万人)
20:30 美国8月新屋开工总数年化(前值123.9万户,预测131.5万户)
20:30 美国8月营建许可总数(前值143.3万户,预测141.8万户)
22:00 美国8月成屋签约销售指数月率(前值-2.30%)
22:30 美国至9月11日当周EIA天然气库存(前值400亿立方英尺)
周五 9月18日
财经事件
日本央行公布利率决议,行长植田和男会后举行新闻发布会(彭博预计加息25个基点至1.25%)
美股"三巫日":股指期货、股指期权、个股期权三类合约同时到期
恒生科技指数扩容与改组修订意见咨询截止
iPhone 18 Pro正式发售
经济数据
21:15 美国8月工业产出月率(前值0.20%,预测0.30%)
22:00 美国8月谘商会领先指标月率(前值0.20%,预测0.20%)
二、重点事件解读
超级央行周:美联储、日本央行、英国央行扎堆公布利率决议
本周三大央行密集公布利率决议,成为全球资产定价的最大变量:
美联储(9月17日凌晨2点)
主席沃什随后举行新闻发布会,彭博称此次加息与维持不变"预计将是一场势均力敌的较量"。
7月会议以9比3投票维持利率不变,反对票数创多年新高,三位委员均倾向加息,为9月鹰派转向埋下伏笔。
杰克逊霍尔年会上,沃什表示核心通胀趋势尚未"实质性改善",暗示"还有工作要做",市场对9月加息的隐含概率一度大幅摆动。
沃什上任后拒绝提供前瞻性指引、也未提交个人点阵图预测,进一步加大了会前市场的猜测空间。
日本央行(9月18日)
行长植田和男会后举行新闻发布会,彭博预计将加息25个基点至1.25%,加息本身已被市场广泛定价。
看点已从"是否加息"转向"未来加息节奏"的信号,若植田释放偏鹰派表态,可能推动日元走强、加大全球套息交易平仓压力。
英国央行(9月17日)
彭博预计将维持利率在3.75%不变,政策制定者正权衡重新出现的通胀风险与疲弱的经济背景,看点在于通胀与经济增长之间的平衡表态。
三大央行决议交错公布,叠加莱纳建筑等重磅财报,本周全球利率与汇率市场波动风险显著上升。
CLARITY法案:加密监管框架关键表决
参议员辛西娅·卢米斯等共和党议员周四发布长达630页的修订版《CLARITY法案》,称已吸收民主党提出的114项修改建议,旨在建立美国首个全面的加密市场监管框架。
新版法案新增针对"非去中心化金融交易协议"的监管条款:符合定义的相关协议需向美国商品期货交易委员会(CFTC)注册,并由CFTC与美国财政部制定配套规则;法案并进一步明确DeFi相关条款主要适用于现货及现金数字商品交易。
法案能否推进仍存较大不确定性:新版文本在伦理条款方面没有重大变化,仍由司法部负责相关规定执行,而民主党此前要求赋予州总检察长更多执法权限;稳定币收益、非法金融及特朗普加密资产利益冲突等问题仍是两党谈判的主要障碍。
9月15日,参议院将就推进《CLARITY法案》进行程序性表决,由于推进程序需要60票,而共和党目前仅持有53席,民主党的支持成为法案能否继续推进的关键。
美国"恐怖数据"接棒通胀:零售销售能否验证消费韧性
美国8月零售销售将于9月16日20:30公布,市场预期环比增长0.8%(前值-0.6%);除汽车与汽油的核心零售预期增长0.4%(前值-0.2%)。
这份数据的特殊之处在于,它是能源价格重新走高之后第一份较完整反映消费端变化的月度报告。近期美国汽柴油价格明显上行,加油站分项很可能垫高名义零售额,因此真正需要观察的是扣除汽车与加油站后的核心表现。
换言之,市场要区分的是"消费本身仍具韧性"还是"名义金额只是被价格推高"。由于数据公布时正值FOMC会议首日,任何超预期的读数都可能被立即放大到加息定价之上。
美股三巫日来袭:叠加双央行决议的波动风险
除加息决议本身,市场还需警惕时点风险:周五(9月18日)为美股"三巫日",股指期货、股指期权与个股期权三类合约同时到期,通常伴随成交量放大与尾盘波动加剧。
这一次三巫日紧跟在美联储决议与日本央行决议之后,多重不确定性叠加,市场流动性与波动管理难度上升。
莱纳建筑(LEN)财报:住宅建筑商迎来近年最艰难的一次考验
莱纳建筑将于美东时间9月16日盘后发布第三财季业绩:
市场预期每股盈利1.30美元,较去年同期的2.00美元大幅下滑;营收预计同比下降约5%至83.7亿美元,公司此前给出的指引区间为1.20-1.40美元,共识预期已贴近区间中值,安全垫有限。
上一季度营收同比下降5.2%至79.4亿美元,交付20,519套住宅,公司已将全年交付指引下调至8.2万-8.3万套,反映管理层对短期需求缺乏信心。
30年期抵押贷款利率截至9月10日当周报6.76%,较此前一周继续上行,购房负担能力压力持续制约需求。
近期多家投行下调目标价,且无一家上调评级,卖方情绪整体偏谨慎。
港股指数机制调整:科技100指数优化、希音快速纳入、恒生科技指数拟扩容至50只
本周港股指数体系迎来多项机制性调整:
9月14日起,恒生科技100指数优化方案正式生效,恒生生物科技指数样本同步调整。
恒生指数公司公告,希音符合快速纳入规则要求,将于9月14日收市后被纳入恒生综合指数及其分类指数,9月15日开盘生效,标志着这家跨境快时尚巨头正式进入港股主流指数体系。
9月18日,恒生科技指数扩容与改组修订意见咨询截止,方案拟将成分股由现行数量扩容至50只,并引入"收入增长最快"的10只因子作为新的筛选维度,若最终落地,将显著改变恒生科技指数的行业与个股权重分布,被动资金跟踪盘的调仓压力值得关注。
星环科技港股IPO
已在科创板上市的星环科技本周迎来港股IPO关键节点:
H股发售价区间为每股49-61港元,全球发售约1401万股H股,9月16日截止申购,预计9月17日公布中签结果,9月21日正式挂牌。
公司是中国最早一批专注AI与大数据基础设施软件研发的企业之一,产品覆盖数据集成、存储、治理、建模、分析等全生命周期,并已构建LLMOps、MLOps等面向大模型与机器学习的AI基础设施矩阵。
按收入计,公司为中国第五大AI基础设施软件供应商,也是全球首家通过TPC-DS测试的数据库企业;2025年收入同比增长20.6%至4.47亿元,毛利率升至52.8%,商业化持续性仍是市场关注焦点。
香港施政报告:首份五年规划聚焦北部都会区科技发展
李家超将于9月16日(周三)到立法会发表任内第五份《施政报告》,并同步提出《香港第一个五年规划》:
李家超预告,届时将与团队佩戴由香港高等教育科技学院(THEi)师生设计的绿呔领呔、丝巾及写有"一五"字样的蓝色襟章,设计灵感源自北部都会区的科技发展,象征引领香港开创国际创新科技新格局。
这是特区政府首次以五年规划的形式系统部署香港未来发展路径,市场普遍关注其在科技产业引进、土地房屋、金融贸易等领域的具体政策安排。
地缘与消费面:霍尔木兹协议谈判、贝森特作证、iPhone 18 Pro发售
9月14日,据英国《金融时报》9月11日报道,海湾国家外长计划与伊朗外长阿拉格齐在阿曼牵头下于塞拉莱举行会晤,争取各方支持一项临时协议,以管控霍尔木兹海峡的航运秩序,会谈进展将影响全球能源运输风险溢价。
9月15日,美国财政部长贝森特预计将出席众议院金融服务委员会,就国际金融体系进行年度作证,市场关注其对汇率政策、对华经贸及美联储独立性等议题的表态。
9月18日,iPhone 18 Pro正式发售(9月12日已开启预订),首销数据将成为观察苹果新机型消费需求及供应链景气度的重要窗口。